 Zahtjevnost
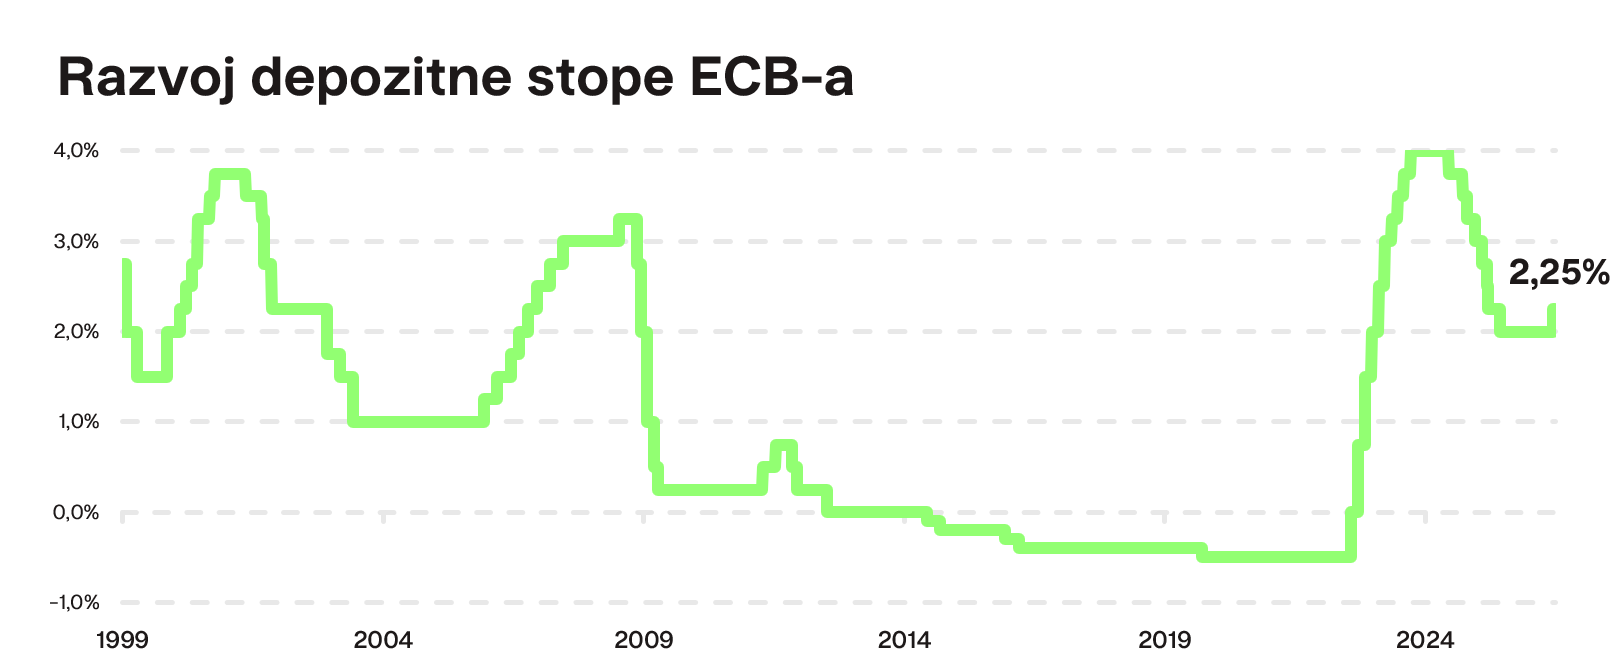
Mnogi su navikli na vrlo niske, a ponekad i gotovo nepostojeće kamate na štednju u bankama. Istovremeno su ključne kamatne stope Europske središnje banke (ECB) posljednjih godina znatno porasle. Nakon razdoblja negativnih kamatnih stopa, ECB ih je od 2022. godine postupno povećavala kako bi usporila inflaciju i zaštitila kupovnu moć građana. No taj rast nije se u potpunosti odrazio na kamate koje banke nude na štednim računima i oročenim depozitima.
Razlog je jednostavan. Banke na novac svojih štediša često plaćaju vrlo niske kamate, dok istovremeno taj novac mogu plasirati po znatno višim tržišnim stopama. Razlika između tih stopa za njih predstavlja dodatni prihod. Unatoč tome, građani i dalje drže milijarde eura na računima i u depozitima koji donose skromne prinose.
Zato smo osmislili Mirno ulaganje. Riječ je o rješenju koje prati kretanje tržišnih kamatnih stopa i omogućuje da vaša kratkoročna štednja radi učinkovitije. Umjesto da novac stoji gotovo bez prinosa, može ostvarivati povrat u skladu s aktualnim tržišnim uvjetima, uz visoku likvidnost, konzervativan pristup ulaganja i nisku razinu oscilacija vrijednosti. Dodatna prednost može biti i porezna učinkovitost ulaganja, ovisno o razdoblju držanja i važećim propisima.
Mirno ulaganje predstavlja modernu alternativu klasičnoj štednji i oročenim depozitima te vam omogućuje da vaš novac ostane dostupan, a istovremeno ostvaruje prinose u skladu s tržišnim kamatnim stopama, bez dugoročnog vezivanja i složenih uvjeta.
Što je Mirno ulaganje?
Mirno ulaganje je Finaxovo konzervativno rješenje namijenjeno novcu koji planirate koristiti u sljedeće tri godine. Predstavlja suvremenu alternativu klasičnoj štednji i oročenim depozitima te vam omogućuje da svoju kratkoročnu štednju iskoristite učinkovitije.
Dostupne su dvije strategije: strategija do 1 godine i strategija do 3 godine. Strategija do 1 godine namijenjena je sredstvima koja će vam uskoro trebati te ulagateljima koji žele izbjeći oscilacije vrijednosti ulaganja. Njezina kolebanja vrijednosti praktički su zanemariva.
Strategija do 3 godine ima veći potencijal prinosa, ali i umjerena kratkoročna kolebanja vrijednosti. Namijenjena je novcu koji ne planirate koristiti najmanje godinu dana te ulagateljima koji su spremni prihvatiti umjeren rizik u zamjenu za mogućnost višeg prinosa.
Obje strategije ulažu u novčane i obvezničke ETF fondove. Novčani fondovi prate kratkoročne kamatne stope na tržištu novca, dok obveznički ETF-ovi ulažu u kratkoročne obveznice država i kvalitetnih kompanija.
Zahvaljujući tome, prinosi Mirnog ulaganja prate kretanje kratkoročnih kamatnih stopa u gospodarstvu, koje su usko povezane s kamatnom politikom Europske središnje banke. Na grafikonu možete vidjeti kretanje vrijednosti jednogodišnje strategije od njezina pokretanja 2023. godine. Primijetit ćete stabilan rast vrijednosti uz vrlo mala ili gotovo nikakva kolebanja.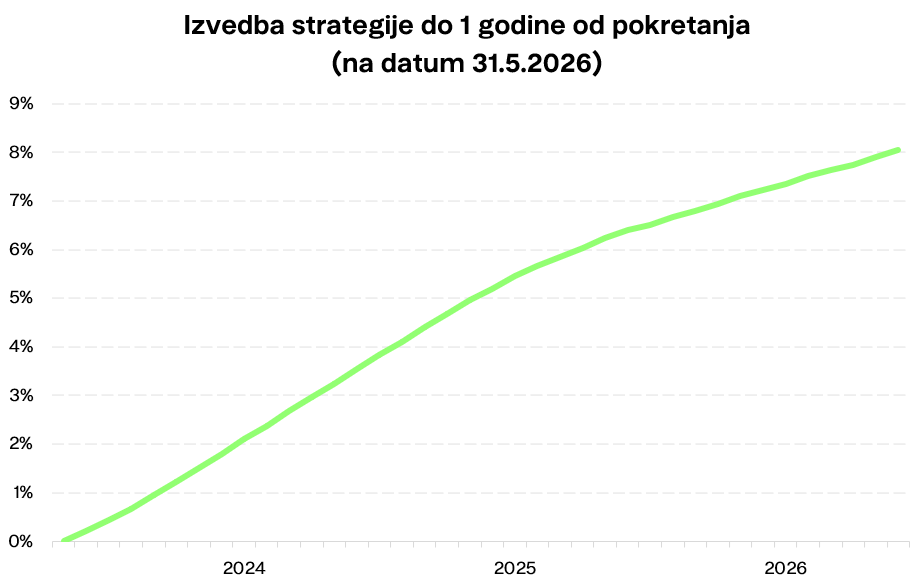
Napomena: Kako izračunavamo stvarnu izvedbu Finaxovih portfelja? Prošla uspješnost nije jamstvo budućih povrata i vaše ulaganje može rezultirati gubitkom. Saznajte koje rizike preuzimate prilikom ulaganja.
Prednosti Mirnog ulaganja
- Potencijal ostvarenja prinosa bliskih osnovnoj depozitnoj stopi Europske središnje banke.
- Trenutni očekivani godišnji prinos iznosi 2,0 % za strategiju do 1 godine i 2,3 % za strategiju do 3 godine* (na dan 31. 5. 2025.), uz mogućnost promjena ovisno o kretanju kamatnih stopa i tržišnim uvjetima.
- Minimalna ili niska volatilnost.
- Jednostavna i transparentna naknada za upravljanje portfeljem od 0,5 % godišnje s uključenim PDV-om.
- Bez vezivanja sredstava. Isplatu možete zatražiti u bilo kojem trenutku, a novac će biti doznačen na vaš račun u roku od 3 do 10 dana.
- Prinosi ostvareni nakon dvije godine držanja ulaganja oslobođeni su poreza.
*Očekivani prinos izračunava se kao ponderirani prosjek trenutne kratkoročne kamatne stope na euro (€STR) i prosječnog prinosa do dospijeća obvezničkih ETF-ova, umanjen za naknadu za ETF. Vage se određuju prema ciljanom sastavu svake strategije. U prinos nije uključena Finaxova naknada za upravljanje portfeljem od 0,5 % p.a. s PDV-om. Budući prinosi se mogu promijeniti. Porezni tretman ovisi o individualnim okolnostima svakog klijenta i može se promijeniti u budućnosti.
Ako želite detaljnije upoznati Mirno ulaganje, nastavite čitati. U nastavku smo odgovorili na najčešća pitanja i objasnili kako proizvod funkcionira.
Za koga je prikladno Mirno ulaganje? Za one koji žele sačuvati vrijednost svoje kratkoročne štednje, imati novac na raspolaganju kada im zatreba i pritom ostvarivati potencijalno veći prinos od onoga koji nude klasični štedni proizvodi.
Kako otvoriti Mirno ulaganje? Jednostavno online, putem Finaxove internetske stranice. Dovoljno je kliknuti na gumb „Otvori Mirno ulaganje” ili „Počni ulagati”..
Od čega se sastoji Mirno ulaganje? Obje strategije kombiniraju novčane i obvezničke ETF fondove, a razlikuju se po njihovim udjelima i roku dospijeća obveznica.
Može li ECB promijeniti kamatne stope? Da. Europska središnja banka redovito donosi odluke o visini ključnih kamatnih stopa, što može utjecati na očekivane prinose Mirnog ulaganja..
Koju strategiju odabrati? Ne morate sami donositi odluku. Tijekom otvaranja računa postavit ćemo vam nekoliko kratkih pitanja i preporučiti strategiju koja najbolje odgovara vašim potrebama i planovima.

Kratkoročno povećajte svoju ušteđevinu bez stresa uz opušteno ulaganje
Za koga je prikladno Mirno ulaganje?
S obzirom na svoja obilježja, Mirno ulaganje predstavlja privlačnu alternativu štednim računima, oročenim depozitima te kratkoročnim ulaganjima u novčane i obvezničke fondove. Dok je za ostvarivanje sličnog prinosa u banci često potrebno vezati sredstva na dulje razdoblje, Mirno ulaganje omogućuje da vaš novac ostane lako dostupan kada vam zatreba.
Namijenjeno je prvenstveno kratkoročnoj štednji i novcu koji planirate koristiti unutar sljedeće tri godine. Može poslužiti kao pričuva za nepredviđene situacije, štednja za godišnji odmor, kupnju većih vrijednosti, uređenje doma, zamjenu automobila ili druge planirane troškove u bližoj budućnosti.
Zahvaljujući minimalnim ili niskim kolebanjima vrijednosti, Mirno ulaganje prikladno je za one koji ne žele preuzimati veći investicijski rizik, ali ipak žele da njihov novac ostvaruje potencijalni prinos. Zbog toga može biti zanimljivo i osobama koje veći dio svoje imovine drže na tekućem računu ili u gotovini, iako ta sredstva često dugoročno gube vrijednost zbog inflacije.
Mirno ulaganje posebno je korisno i za novac za koji još nemate točno određenu namjenu. Budući da nema obveze dugoročnog vezivanja sredstava, može predstavljati prikladno mjesto za čuvanje dijela financijske pričuve uz mogućnost ostvarivanja prinosa u skladu s tržišnim uvjetima.
Proizvod može biti zanimljiv i poslovnim subjektima koji žele učinkovitije upravljati novčanim viškovima ili pričuvama. Trenutačno je pravnim osobama omogućeno otvaranje računa uz minimalni iznos ulaganja od 50.000 eura. Tijekom testne faze proizvod su koristile i tvrtke koje raspolažu znatno većim novčanim rezervama.
Kako mogu otvoriti Mirno ulaganje?
Ako niste Finaxov klijent, kliknite na našu stranicu Želim početi ili na gumb Otvori Mirno ulaganje u ovom blogu ili preuzmite mobilnu aplikaciju Finax u AppStore ili Google Play. Otvaranje računa je vrlo jednostavno i oduzet će vam 10 minuta vašeg vremena.
Na početku registracije kliknite na gumb "Pogledajte Finax proizvode" i odaberite Mirno ulaganje. Proći ćete kroz kratki upitnik, potvrditi svoj identitet, ispuniti svoje osobne podatke, potpisati ugovor online, poslati novac i možete početi vrednovati svoju ušteđevinu. Njihov rast pratit ćete praktično online u mobilnoj aplikaciji ili na Finax web stranici.
Postojeći klijenti jednostavno dodaju račun klikom na Otvori novi račun u izborniku (Više) u mobilnoj aplikaciji ili na gumb Otvori novi račun u pregledu računa prilikom online prijave na web stranici.
Sastav portfelja
Sve prednosti i obilježja Mirnog ulaganja proizlaze iz njegove strukture i ETF fondova u koje ulaže. Dostupne su dvije strategije koje se razlikuju prema sastavu portfelja i preporučenom horizontu ulaganja.
Strategija do 1 godine sastoji se od četiri ETF fonda. Dva fonda prate kratkoročne kamatne stope na tržištu novca, dok preostala dva ulažu u kratkoročne državne i korporativne obveznice s vrlo kratkim rokovima dospijeća.
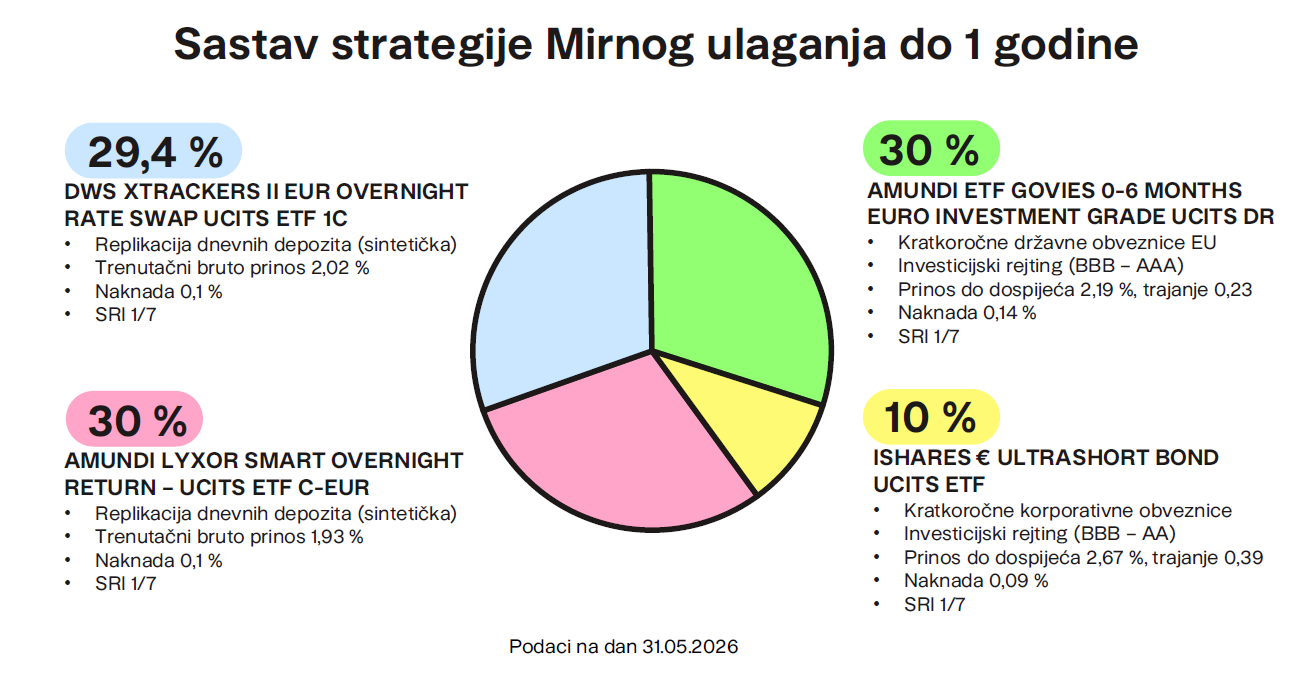
Oko 30 % portfelja ulaže se u državne obveznice zemalja europodručja s investicijskim kreditnim rejtingom i dospijećem do šest mjeseci. Riječ je o među najsigurnijim vrijednosnim papirima dostupnima europskim ulagateljima.
Dodatnih 10 % portfelja ulaže se u kratkoročne korporativne obveznice investicijskog razreda. Te obveznice izdaju financijski stabilne kompanije, a fond je široko diverzificiran kako bi se rizik pojedinačnih izdavatelja sveo na minimum
Najveći dio portfelja, odnosno 59,4 % imovine, čine dva ETF fonda koja prate prinose kratkoročne euro kamatne stope €STR (Euro Short-Term Rate). Riječ je o referentnoj kamatnoj stopi koja odražava uvjete na međubankarskom tržištu, odnosno kamatu po kojoj banke jedna drugoj preko noći posuđuju višak likvidnosti. Njezina razina proizlazi iz monetarne politike Europske središnje banke te uvjeta na tržištu novca.
Sama €STR nije ulaganje u koje se može izravno investirati. Europska središnja banka izračunava je na temelju transakcija među bankama, a fondovi je repliciraju s pomoću swap ugovora, odnosno financijskih izvedenica. Takvi ETF fondovi sintetički prate kretanje referentne stope.
U prošlosti su se takvi fondovi smatrali nešto rizičnijima jer su, uz tržišni i kamatni rizik, uključivali i kreditni rizik druge ugovorne strane. Međutim, današnja regulativa značajno je ograničila taj rizik. UCITS fondovi smiju imati samo vrlo malu nepokrivenu izloženost prema drugoj ugovornoj strani, dok su njihove pozicije u pravilu osigurane visokokvalitetnom imovinom poput državnih i korporativnih obveznica te dionica velikih kompanija.
Strategija do 3 godine vrlo je slična po sastavu. 39,4 % portfelja čine ETF fondovi koji prate kratkoročnu euro kamatnu stopu €STR, opisanu iznad.
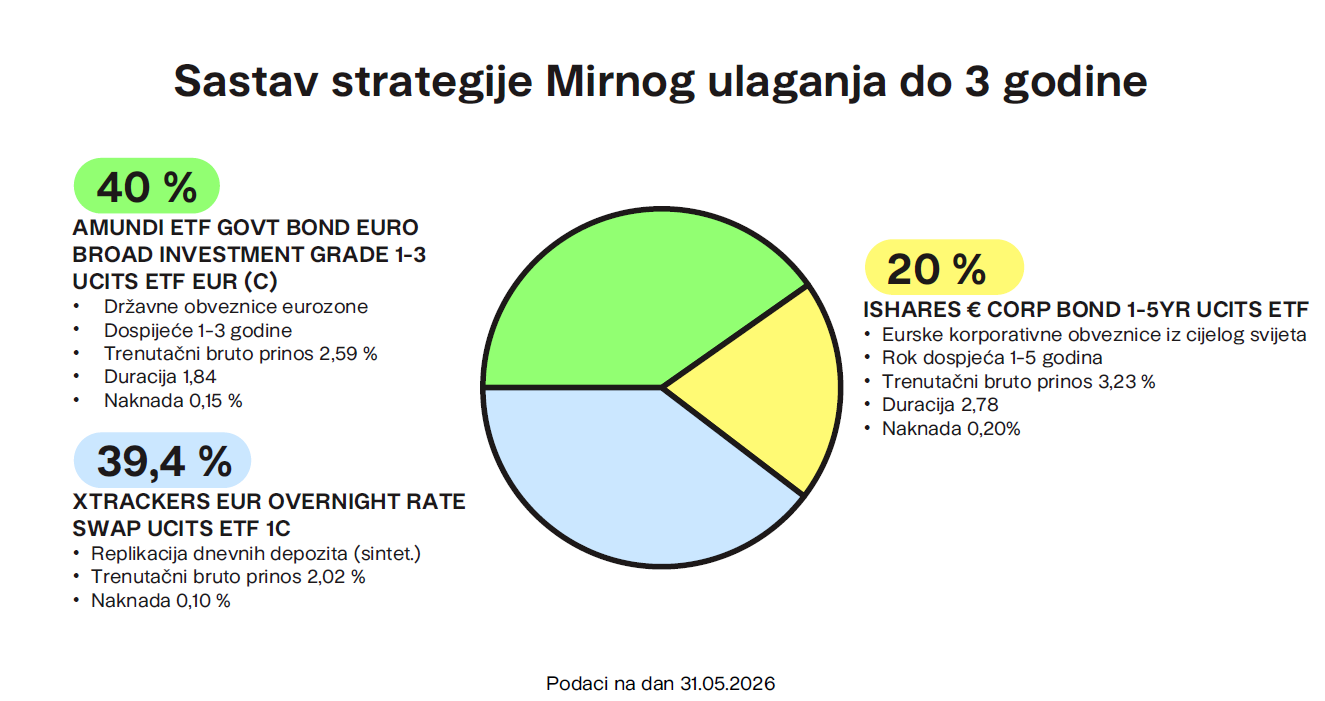
40 % portfelja ulaže se u državne obveznice zemalja europodručja s dospijećem do tri godine, dok je 20 % portfelja usmjereno na korporativne obveznice europodručja s dospijećem do pet godina. U oba slučaja riječ je o obveznicama investicijskog razreda koje izdaju.
Kako promjene kamatnih stopa utječu na Mirno ulaganje?
Kamatne stope koje određuje Europska središnja banka imaju najveći utjecaj na prinos Mirnog ulaganja. No učinak nije isti za sve strategije.
Ako ulažete u strategiju do 1 godine, rast kamatnih stopa ide vam na ruku. Budući da fond ulaže u vrlo kratkoročne instrumente, veći prinosi se "preliju" gotovo odmah. Drugim riječima, kad kamate rastu, vaš novac brže radi za vas. Ako kamatne stope padnu, prinos će se postupno smanjivati.
Kod strategije do 3 godine situacija je obrnuta. Kada kamatne stope padaju, vrijednost ulaganja obično raste brže. No ako kamate iznenada porastu, vrijednost može kratkoročno blago pasti. Zato se kaže da ovoj strategiji najviše ne odgovara nagli rast kamatnih stopa.
Važno je znati da su takve promjene uglavnom privremene. Ako ostanete uloženi tijekom preporučenog razdoblja, njihova se snaga s vremenom smanjuje.
Rizici Mirnog ulaganja - je li sigurno kao štednja u banci?
Mirno ulaganje osmišljeno je za konzervativne ulagače, ali kao i svako ulaganje nosi određene rizike.
Najvažniji je rizik promjene kamatnih stopa. Strategiji do 1 godine više odgovara rast kamata, dok strategiji do 3 godine više odgovara njihov pad. Kada se tržište naglo okrene, vrijednost ulaganja može privremeno odstupati od očekivanog smjera.
Dobra vijest je da ono što jednoj strategiji predstavlja rizik, drugoj često predstavlja priliku. Nema kruha bez motike, ali ni prinosa bez određenog tržišnog rizika.
Mirno ulaganje ulaže u visokokvalitetne i vrlo likvidne financijske instrumente, pa je kreditni rizik usporediv s onim kod bankovnih depozita. Fondovi dodatno koriste stroga pravila zaštite i diverzifikacije, zbog čega se rizik pojedine banke ili institucije svodi na minimum.
Ipak, važno je naglasiti jednu razliku. Za razliku od bankovnog depozita, vrijednost ulaganja može kratkoročno blago oscilirati. S druge strane, potencijalni prinos obično prati tržišne kamatne stope bez potrebe da novac zaključate na nekoliko godina.
Koju strategiju odabrati?
Ne morate razbijati glavu oko odabira.
Prilikom otvaranja računa odgovorit ćete na nekoliko kratkih pitanja, a naši će algoritmi preporučiti strategiju koja najbolje odgovara vašem cilju i vremenskom horizontu.
Ako dobijete preporuku za strategiju do 3 godine, a želite igrati na sigurno, uvijek možete odabrati konzervativniju strategiju do 1 godine. No u većini slučajeva dovoljno je slijediti preporuku i prepustiti nama da odradimo posao.
Finax vam donosi nešto što je inače vrlo teško dobiti na tržištu. Ako želite ostvariti sličnu kamatnu stopu u banci, morate oročiti svoja sredstva na nekoliko godina ili su uvjeti ograničeni na određeni volumen. Uživajte u tržišnoj kamatnoj stopi s Finaxom uz sve prednosti koje nude naša ulaganja i ETF-ovi. Rado ćemo odgovoriti na sva vaša pitanja. Slobodno nas kontaktirajte na 01/7757-050 ili nam pošaljite svoje pitanje e-poštom na [email protected].