 Zahtjevnost
U članku možete saznati:
- Kakav je utjecaj inflacije na štednju i imovinu?
- Nije li bolje potrošiti svu ušteđevinu, kad novac gubi na vrijednosti?
- Kako zaštititi štednju od inflacije?
- Gdje danas uložiti ušteđevinu, a da je ne pojede inflacija?
- Koliko novca trebam investirati?
- Kako investirati, a da me ne iznenadi inflacija?
- Najčešća pitanja o inflaciji i zaštiti štednje
Inflacija ima veliki utjecaj na osobne financije i kućni budžet, i to prvenstveno na tri razine:
- Štednja i imovina - za isti novac ću u budućnosti kupiti manje dobara i usluga.
- Potrošnja - s rastućim cijenama od svojih prihoda si možemo manje priuštiti.
- Dugovi - dužnici dobivaju na inflaciji.
Ako želite preživjeti razdoblje inflacije s najmanjom mogućom štetom za svoju štednju i ograničenim utjecajem na potrošnju, morat ćete usvojiti i zapamtiti ove tri činjenice o utjecaju inflacije na svoj proračun.
Danas se susrećemo s prvom posljedicom inflacije, odnosno njezinim utjecajem na štednju. Istovremeno ćemo razgovarati o tome kako što učinkovitije zaštititi imovinu od inflacije.
Utjecaj inflacije na štednju i imovinu
Većina nas je svjesna utjecaja povećanja cijena na novac koji imamo na raspolaganju. Ako cijene roba i usluga koje redovito kupujemo porastu, moći ćemo ih, naravno, kupiti manje za gotovinu koju imamo na raspolaganju.
Ako računamo da će rast cijena u 2026. prema nekim prognozama biti oko 4,6 %, onda su od 2015. cijene potrošačke košarice prosječnog hrvatskog građanina, prema podacima Državnog zavoda za statistiku, porasle za 38,6 %.
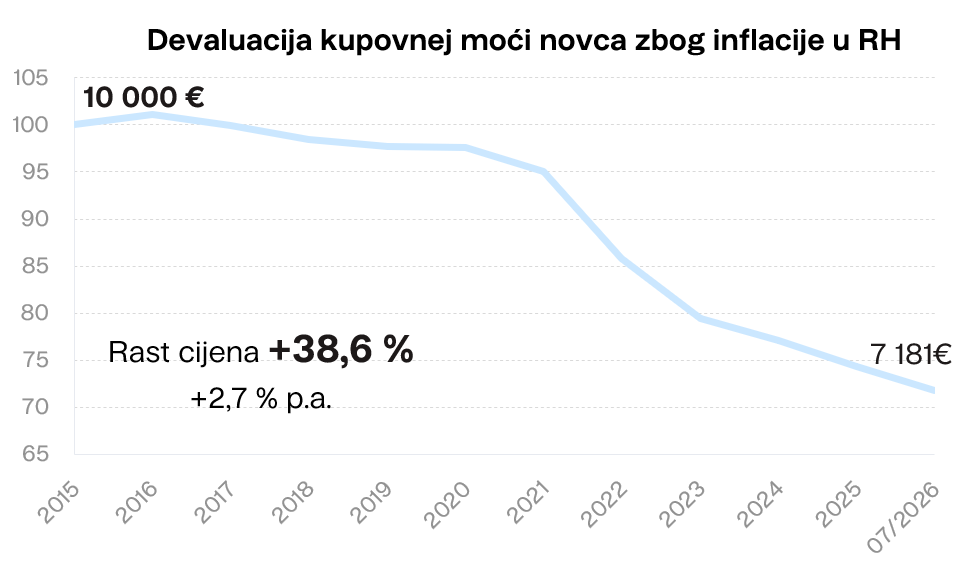
Izvor: Državni zavod za statistiku, vlastiti izračun.
Pretopljeno u vrijednost novca, za 10.000 eura danas ćete kupiti istu količinu robe koja bi vas početkom 2015. koštala 7.181 euro. Grafikon točno prikazuje deprecijaciju kupovne moći novca zbog inflacije tijekom proteklih 11 godina.
Ako ste u tom razdoblju držali novac na bankovnom računu ili u gotovini, danas ćete kupiti 28,2 % manje dobara, a ako niste uspjeli povećati svoju ušteđevinu u prosjeku za najmanje 2,7 % godišnje, izgubili ste pozamašnu svotu te se u konačnici stvarna vrijednost vaše ušteđevine smanjila.
Drugim riječima, čak ni „sigurno“ držanje novca u banci nije bez rizika. Novac polako, ali sigurno gubi na vrijednosti, a prije nego što toga postanete svjesni, vaša sredstva mogu izgubiti više od trećine svoje kupovne moći.
Nije li bolje potrošiti svu ušteđevinu u trenutku kada novac gubi na vrijednosti?
Ovo razmišljanje je relativno racionalno. Razumno je ostvariti potrošnju ranije od planiranog, npr. stambenu rekonstrukciju, ako su materijali jeftiniji. Zašto čekati na veće cijene?
Inflacija potiče trenutnu potrošnju. Ljudi često razmišljaju i djeluju na ovakav način, to je sasvim prirodno. Iako smo veliki ljubitelji štednje, u nekim slučajevima preporučujemo da svoje planove provedete brže ako taj korak ima ekonomskog smisla.
Kupite, primjerice, nekretninu ako u sljedećih nekoliko godina planirate riješiti vlastito stambeno pitanje i vaša vam financijska situacija to već omogućuje. Kretanja posljednjih godina pokazala su da kamatne stope na stambene kredite mogu biti prilično promjenjive. Vrlo je vjerojatno da razdoblje vrlo jeftinih stambenih kredita nećemo tako brzo ponovno vidjeti. Istodobno će se vjerojatno nastaviti i već sada izražen rast cijena nekretnina.
Bez obzira na inflaciju, veliki troškovi će vas pričekati, bilo da je riječ o mirovini, studiju vašeg djeteta, promjeni stana, pokretanju vlastitog posla ili ostvarenju drugih snova. Zbog inflacije ovi će životni događaji i prekretnice poskupjeti. Ako potrošite svu svoju ušteđevinu, budući problemi će vam postati samo veći i skuplji.
Stoga, čak i uz današnju razinu inflacije, nije razumno i primjereno vašem životu potrošiti svu svoju ušteđevinu, osim ako ne planirate ostvariti svoje konkretne ciljeve u narednim godinama.
Rješenje je u održavanju stope štednje i pri rastućim cijenama, odnosno svakog mjeseca uštedjeti isti udio svojih prihoda, što za vrijeme povišene inflacije predstavlja daleko veći izazov. Ovu temu smo detaljnije obradili i u drugim blogovima.
Pritom je potrebno zaštititi već ušteđeni novac od gubitka vrijednosti, a držanje sredstava na bankovnom računu za to vjerojatno neće biti dovoljno.
Kako zaštititi štednju od inflacije?
Odgovor je opet relativno jednostavan, ali teže provediv. Dovoljno je da vam štednja i financijska imovina ostvaruju veće prinose od stope inflacije, tada će vam se i realna vrijednost imovine povećati nakon što uzmemo u obzir više cijene.
Za to vam je potrebno znanje i iskustvo, a posebno vaša osobna uvjerenja i razumijevanje jer je upravo investiranje najučinkovitije oružje protiv obezvrjeđivanja štednje zbog inflacije.
Dugoročno gledano, investiranje u dionice pobjeđuje inflaciju bez premca. Nijedan drugi instrument povijesno nije nadmašio inflaciju s tako značajnom prednošću kao dionice.
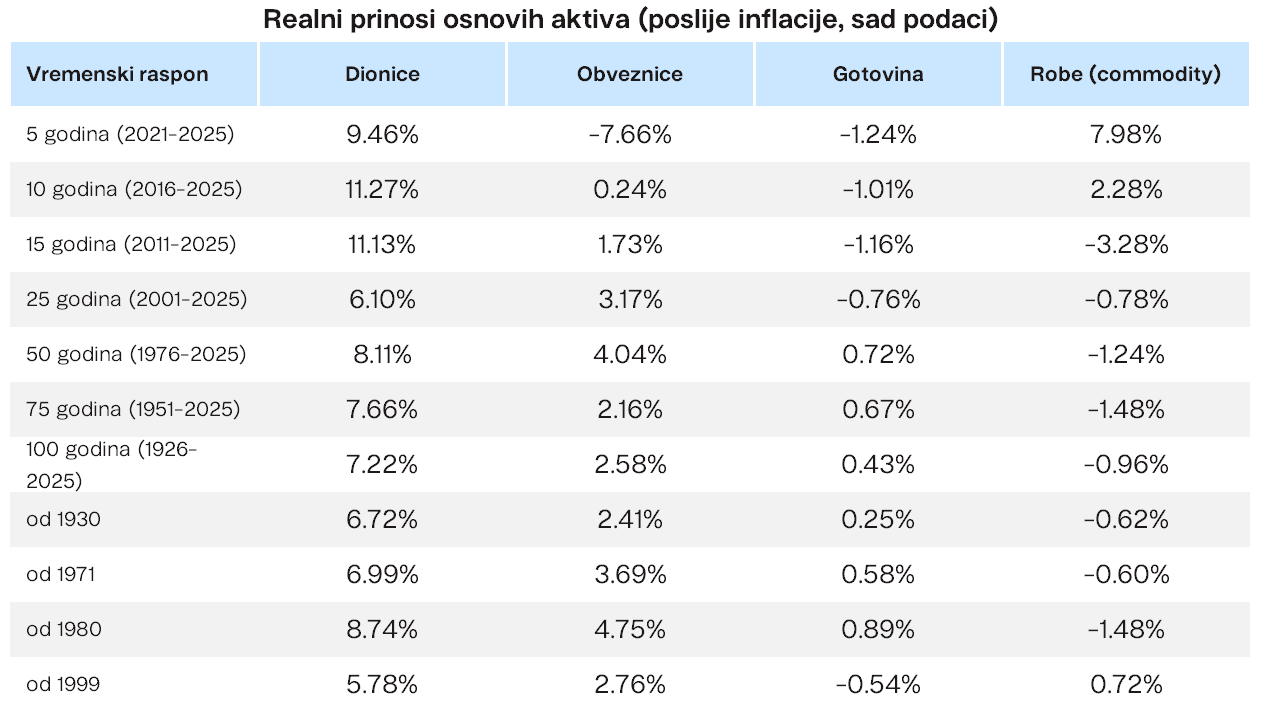
Međutim, postoji rizik povezan s ulaganjem u dionice. Cijena većeg prinosa je upravo rizik koji se očituje u fluktuacijama njihovih cijena. Dionice ne rastu konstantno. U kratkom periodu njihov je razvoj nepredvidiv i često opadajući. Kratkoročni gubici nisu ništa neuobičajeno.
Dugoročno gledano rastu paralelno s rastom globalnog gospodarstva i dobiti globalnih tvrtki. Samo prošle godine američke tvrtke uspjele su ostvariti 3,4 bilijuna dolara dobiti (3.400.000.000.000 dolara!). Zašto ne biste odrezali komadić ove torte kada je to tako jednostavno?
Rast cijena u gospodarstvu znači i veće prihode ovih poduzeća za proizvedene i prodane proizvode i stvorene usluge. Ove tvrtke posjeduju imovinu, uključujući nekretnine, tako da porast cijena dionica dobro odražava rast cijena u gospodarstvu.
Gdje danas uložiti ušteđevinu, a da je ne pojede inflacija?
Ulaganje i očuvanje vrijednosti novca od utjecaja inflacije idu ruku pod ruku. U oba slučaja nije riječ o kratkoj utrci, već o maratonu koji zahtijeva strpljenje i disciplinu.
Ako ste tek danas shvatili kakve potencijalne probleme nosi visoka inflacija i tražite brzi spas za svoju životnu ušteđevinu, imamo loše vijesti za vas.
Pronaći ulaganje koje bi s velikom sigurnošću i prihvatljivim rizikom u kratkom roku, primjerice tijekom jedne godine, nadmašilo inflaciju od 10,8 %, koliko je dosegnula u Hrvatskoj tijekom 2022. godine, nerealna je utopija. Na teren ulazite u sudačkoj nadoknadi pri rezultatu 0:3 za inflaciju.
Uložiti novac u tržište roba na vrhuncu poslije dvogodišnjeg 200-postotnog rasta? Kao što sljedeća tablica pokazuje, dugoročno, tržište roba uopće ne uspijeva pobijediti inflaciju. Hoćete li isprobati izrazito rizične kriptovalute upitne vrijednosti koje nemaju stvarnu uporabu?
Za kupovinu nekretnine vam je potrebna veća suma novca ili kredit. Nekretnine sa sobom nose i velik rizik s trenutnim cijenama koje su na povijesnim vrhuncima, rastućim kamatnim stopama i hrvatskim gospodarskim izgledima. Ne zaboravimo na administrativne i ostale troškove i potencijalno slabu likvidnost.
Nažalost, ne postoji čarobni štapić kojim bismo odmah porazili inflaciju. Kratkoročno, sigurno ne možete pobijediti rastuće cijene.
Inflacija se može nadmašiti minimalno u srednjem roku, a u tom slučaju morate posegnuti za dioničkim investicijama čiji prinosi dugoročno najznačajnije nadmašuju rast cijena u gospodarstvu. Rizik koji sa sobom nosi ulaganje u dionice možete umanjiti nadopunjavanjem svog portfelja obveznicama.
Međutim, to ne znači da ćete svake godine sigurno ostvariti veću dobit od stope inflacije. Samo uz ustrajnost će za nekoliko godina vaši akumulirani prihodi uspjeti komotno nadmašiti rast cijena roba i usluga u tom razdoblju.
Inflaciju ćete uspjeti poraziti jedino ako na nju mislite ranije. Pripremljene osobe ništa ne može iznenaditi.
Da biste uspješno investirali, potrebno je investiciji dati dovoljno vremena, imati jasan financijski cilj (npr. mirovina), dovoljno strpljenja i emocionalne otpornosti. Pobjeda nad inflacijom je dugoročan i kontinuiran proces.
Sve informacije o kretanju vrijednosti Finax portfelja predstavljaju stvarno ostvarene rezultate modelnih portfelja. Način izračuna stvarne uspješnosti detaljno smo opisali u članku Kako računamo prinos portfelja? Prošli prinosi nisu jamstvo budućih prinosa te je moguć i gubitak uloženog kapitala. Informirajte se o rizicima povezanima s ulaganjem.
Izvor podataka o inflaciji: Državni zavod za statistiku. Izračuni i obrada podataka: Finax.
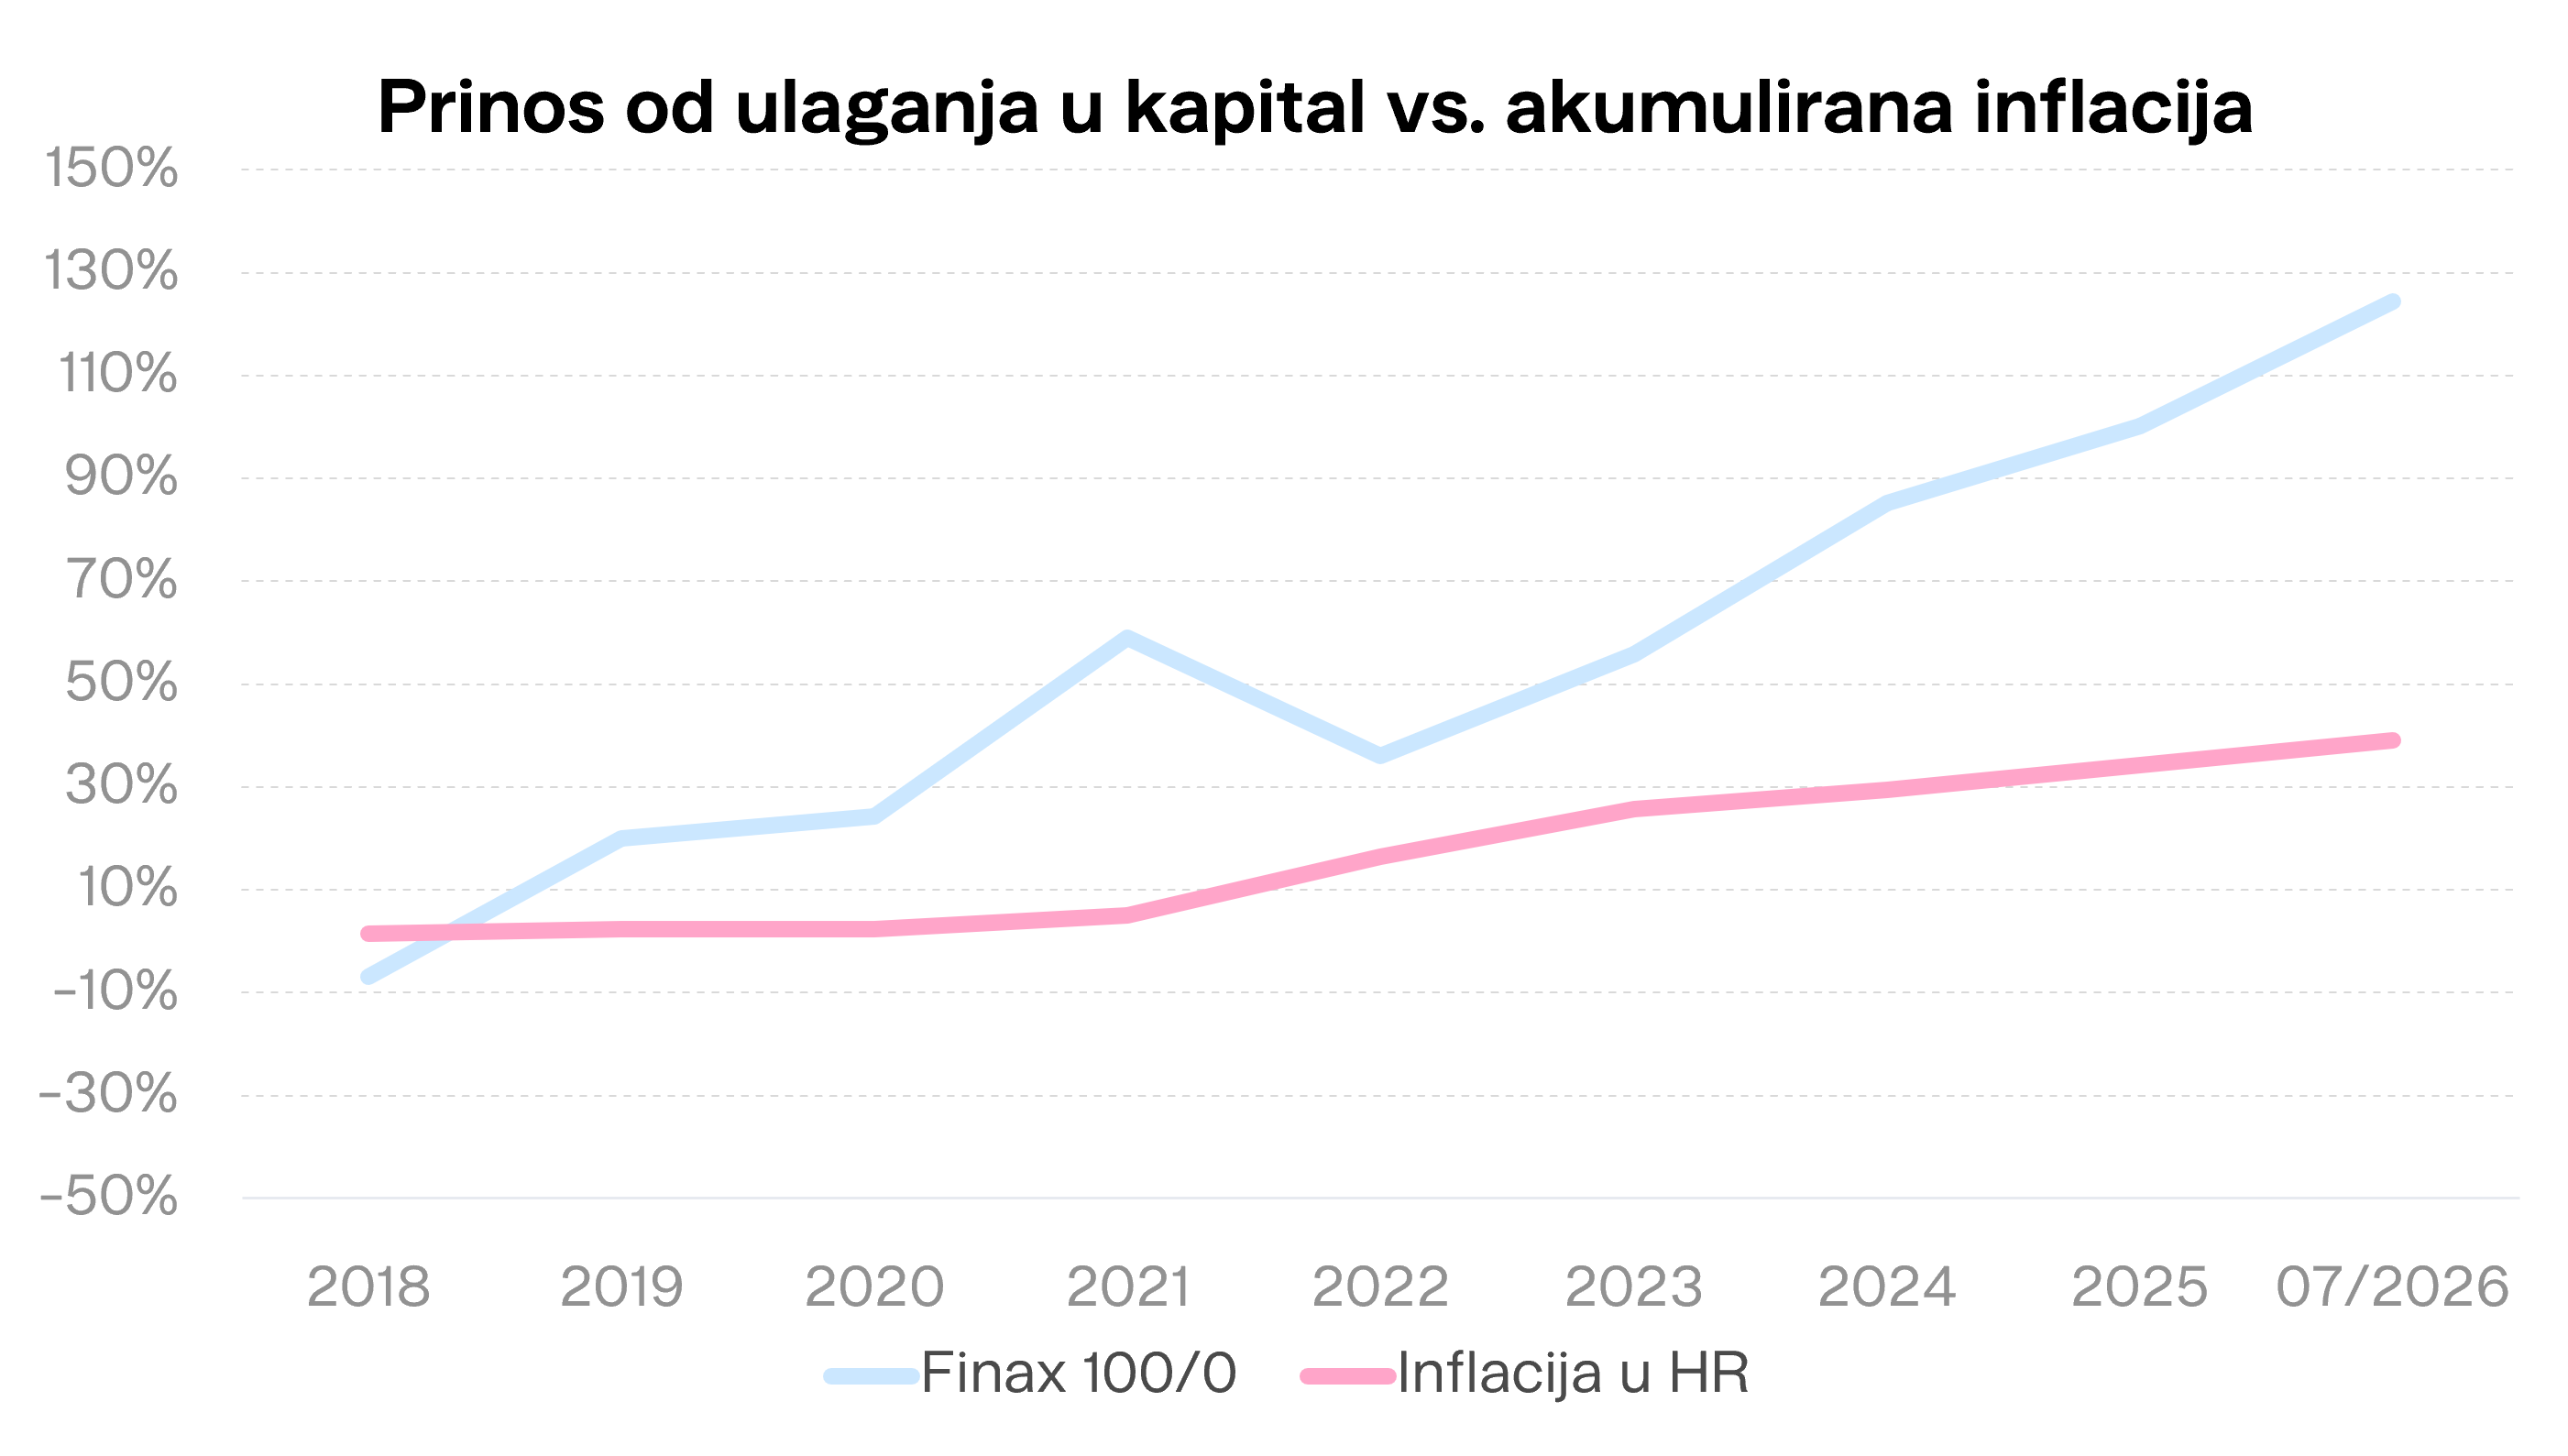
Grafikon ilustrira razvoj modeliranog 100 % Finaxovog dioničkog portfelja u usporedbi s deprecijacijom novca u Hrvatskoj (kumulativna inflacija) u posljednjih 8 godina. Podaci su zaključno s rujnom 2026., što znači da već uzima u obzir rast burzi od 15 % do sada ove godine i očekivanu inflaciju od 4,7 % ove godine.
Horizont grafikona u prošlosti pokriva nekoliko nepovoljnih razdoblja kao što su pandemija koronavirusa 2020. godine, početak rata u Ukrajini 2022. godine, nagli rast cijena energenata 2023. godine, uvođenje američkih carina tijekom 2025. godine te sukob između SAD-a, Izraela i Irana u 2026. godini.
Kao što možete vidjeti, mi investitori smo prevladali sve ove krize. Prinosi na naša dosadašnja ulaganja komotno pokrivaju trenutnu visoku stopu inflacije, čak i kada uzmemo u obzir brojna nepovoljna razdoblja i događaje koji su obilježili proteklih nekoliko godina.
Inflacija ne predstavlja problem za našu štednju i imovinu. Mirno spavamo jer imovinu povećavamo po višoj stopi od dugoročnih stopa povećanja cijena.
Zavirite u transparentni račun Ivana Chrenka i pratite njegov razvoj
Koliko novca trebam investirati?
Na ovo pitanje nemamo jasan odgovor, ali postoje određena pravila koja će vam pomoći da preživite inflaciju bez većih rana i druge teške životne situacije. Osnova toga je planirati i poznavati svoje mogućnosti (prihode i rashode) i naravno ne potrošiti cijelu plaću.
Tada pitanje investiranja novca ovisi o vremenskom roku upotrebe novca, odnosno o tome kada će vam taj novac trebati.
Prvi stup zdravih financija je adekvatna rezerva. Na svom tekućem i štednom računu držite iznos koji pokriva vaše troškove za naredna tri mjeseca. Preostalu rezervu od tri do šest mjeseci životnih troškova investirajte u uravnoteženi portfelj (dionice čine manje od polovice, veći dio su ulaganja u obveznice).
Ušteđevinu za nadolazeće ciljeve, koje planirate ostvariti u roku od tri godine, držite na štednim računima ili konzervativnim ulaganjima s naglaskom na obveznice (veći omjer naspram dionica). Nažalost, ovim novcem ne možete pobijediti inflaciju. Ovaj novac vežete uz investiciju na prekratki vremenski period da biste s njim više riskirali.
Ostatak novca bez oklijevanja investirajte, da vam ga ne uništi inflacija. Ne dopustite da nepotrebno trune na vašim računima ili ispod madraca. Tako će novac sigurno svaki mjesec gubiti na svojoj vrijednosti.
Sredstva namijenjena troškovima za 4 do 7 godina zahtijevaju uravnotežene portfelje koji sadrže dionice i obveznice. Svaki dugoročni cilj, poput mirovine, studija djece i sl., možete investirati dinamičnije (značajniji omjer dionica). Tako ćete s ovim srednjoročnim i dugoročnim ulaganjima lako obuzdati inflaciju.
Ako imate npr. veći iznos novca koji želite iskoristiti do godine dana za kupovinu nekretnine, taj novac više nemojte investirati. U toj situaciji je bolje da nekretninu kupite što prije. Međutim, ako je želite kupiti za otprilike 5 godina i postupno si želite uštedjeti 20 % cijene nekretnine, taj novac svakako uložite.
Kako investirati, a da me ne iznenadi inflacija?
ETF indeksni fondovi danas su nenadmašan investicijski alat. Što su to ETF fondovi i zašto su idealna investicija za početnike i iskusne ulagače?
ETF fondovi investiraju u cijelo tržište. Ne traže iglu u plastu sijena, već kupuju cijelu hrpu sijena, cijelo tržište, sve naslove kojima se trguje u određenoj regiji ili prema određenim kriterijima.
Rizik raspoređuju na stotine do tisuće dionica ili obveznica, čime smanjuju razinu rizika. Kao rezultat toga, potpuno ste uključeni u rast globalne ekonomije i profitirate od dobiti globalnih tvrtki. Ovaj pristup ulaganju također je znatno jeftiniji od ostalih rješenja i uklanja investicijske špekulacije.
Zahvaljujući ovim parametrima, dugoročni prinosi ETF-ova su maksimum koji većina ulagača može ostvariti. Indeksni fondovi imaju visok omjer povrata po preuzetoj jedinici rizika. Osim toga, u Hrvatskoj je prinos nakon dvije godine držanja ETF-a oslobođen poreza.
Da stvar bude još bolja, Finax će vam pomoći u postavljanju vaše investicijske strategije, bilo da ste početnik ili iskusan ulagač. Na temelju jednostavnog investicijskog upitnika automatski ćemo prilagoditi rizik investicije vašem horizontu, sklonosti riziku i iskustvu.
Postanite investitor danas i zaštitite imovinu koju ste stvorili svojim rukama.
Otvorite račun i započnite ulagati već danas
Najčešća pitanja o inflaciji i zaštiti štednje
1. Kako zaštititi novac od inflacije?
Novac ćete od inflacije najučinkovitije zaštititi ako ga dugoročno uložite u imovinu čiji prinosi nadmašuju rast cijena. Povijesno nijedan drugi instrument nije nadmašio inflaciju s tako velikom prednošću kao dionice. Rizik pojedinačnih dionica smanjit ćete ulaganjem u široko diverzificirane ETF fondove. Vrijednost ulaganja i dalje može kratkoročno padati, a prošli prinosi nisu jamstvo budućih.
2. Je li štednja u banci sigurna od inflacije?
Novac na bankovnom računu nominalno ne gubi vrijednost, ali gubi kupovnu moć. Za 10.000 eura danas u Hrvatskoj kupite onoliko robe koliko je početkom 2015. koštalo 7.181 euro, odnosno 28,2 % manje. Na tekućem ili štednom računu zato držite financijsku rezervu za otprilike tri mjeseca troškova, a novac za ciljeve u sljedeće tri godine usmjerite u konzervativni portfelj s naglaskom na obveznice. Taj novac inflaciju vjerojatno neće pobijediti, ali je za tako kratak rok važnija stabilnost od prinosa.
3. Koliko dugo treba ulagati da bi se nadmašila inflacija?
Inflaciju nije realno nadmašiti u roku od godine dana, pa ulaganju dajte barem srednjoročni horizont. Novac koji će vam trebati za četiri do sedam godina možete uložiti u uravnoteženi portfelj dionica i obveznica, a dugoročne ciljeve poput mirovine (npr. kroz Europsku mirovinu PEPP) ili štednje za djecu dinamičnije, s većim udjelom dionica. Što je horizont duži, veća je vjerojatnost da će se kratkoročni padovi nadoknaditi, no ni tada prinos nije zajamčen. Više o tome pročitajte u članku Koje rizike preuzimam prilikom ulaganja.