 Zahtjevnost
Tehnološki sektor ponovno je držao tržište “iznad vode”. Umjetna inteligencija pridonijela je rastu dionica, a tehnološki sektor i komunikacijske usluge bili su jedina dva sektora koja su u rujnu ostvarila rast.
Unatoč tome, američki indeks S&P 500 je tijekom mjeseca izgubio 0,5 % vrijednosti izražene u američkim dolarima. No za ulagače koji ulažu u eurima mjesec je završio pozitivno. Pošto su Finaxovi portfelji denominirani u eurima, zbog slabljenja eura u odnosu na dolar, prinos je iznosio približno 2,9 %.
Pojednostavljeno, za jedan dolar krajem mjeseca mogli ste dobiti više eura nego prije. Kako se američke dionice kupuju i vrednuju u dolarima, njihova vrijednost preračunata u eure porasla je zbog tečajne razlike, iako je njihova vrijednost u dolarima blago pala.
Najveći pad zabilježile su dionice banaka i financijskih institucija kojima su porasli troškovi poslovanja. Nakon povećanja kamatnih stopa morale su isplaćivati više kamata klijentima na depozite i vjerovnicima od kojih posuđuju novac.
Manje su tvrtke osjetile veće posljedice rasta kamatnih stopa zbog svoje veće osjetljivosti na troškove financiranja. Američki indeks srednje velikih i malih tvrtki, S&P 400 zato je zabilježio pad od 1,4 %. Indeks velikih europskih društava pao je za 2,5 %. Pozitivne vijesti stigle su iz Japana, čije se tržište svrstalo među najuspješnija tržišta tijekom mjeseca.
Tržišta u razvoju ostvarila su bolje rezultate od razvijenih tržišta Europe i Amerike. Najviše im je pomogao oporavak južnokorejskih dionica, koji je nadoknadio pad kineskog tržišta.
Najturbulentnije tržište ponovno je bilo tržište obveznica. Većina ulagača u Finaxu koristi ih kao dodatak portfelju kako bi ublažila njegove oscilacije, odnosno za kratkoročna ulaganja (poput portfelj Mirnog ulaganja).
Kada prinosi na obveznice rastu, cijene već izdanih obveznica padaju. Razlog je jednostavan: nitko ne želi kupiti stariju obveznicu s nižom kamatnom stopom po punoj cijeni ako može kupiti novu koja nudi viši prinos. Prinos na američku državnu obveznicu s dospijećem od 10 godina samo je tijekom rujna porastao za više od 0,5 postotnih bodova te premašio razinu od 5 %. Posljednji put bio je na tako visokoj razini 2002. godine.
Iza rasta prinosa stoje tri glavna razloga.
Prvi razlog je snažno gospodarstvo. Procjena ogranka američkog Feda u Atlanti predviđa rast američkog BDP-a u trećem tromjesečju od 3,7 %. Kada gospodarstvo dobro posluje, ulagači očekuju da će središnja banka dulje zadržati kamatne stope na povišenim razinama.
Drugi razlog su visoke cijene energenata. Zastoji u radu rafinerija na Bliskom istoku i u Rusiji ponovno su podigli cijenu nafte Brent iznad 100 američkih dolara po barelu, dok je cijena dizela u SAD-u dosegnula rekordnih 6,53 dolara po galonu. Zbog toga ulagači očekuju da će inflacija ostati iznad ciljanih 2 % dulje nego što se ranije predviđalo te posljedično od izdavatelja obveznica zahtijevaju veće prinose.
Treći razlog je zabrinutost oko visine zaduženosti. Američki javni dug tijekom ljeta premašio je 40 bilijuna dolara, a američki predsjednik obećao je svakom punoljetnom Amerikancu 5.000 dolara u slučaju republikanske pobjede na predstojećim kongresnim izborima. Kada se država mora sve više zaduživati, kupci obveznica zauzvrat traže višu naknadu za preuzeti rizik.
U kolovozu je prinose američkih obveznica pokušalo obuzdati i američko Ministarstvo financija izravnim otkupom obveznica. Intervencija vrijedna 6 milijardi dolara na tržištu američkog državnog duga, čija je vrijednost približno 32 bilijuna dolara, imala je tek ograničen učinak.
Ključan potez na kraju je povukao američki Fed. Njegov novi predsjednik Kevin Warsh progurao je povećanje kamatnih stopa za 0,25 postotnih bodova. Do kraja godine vjerojatno nas očekuje još jedno takvo povećanje kamatnih stopa u Americi.
Više detalja o tome imaju li obveznice smisla za ulagače možete poslušati i u našem videu.
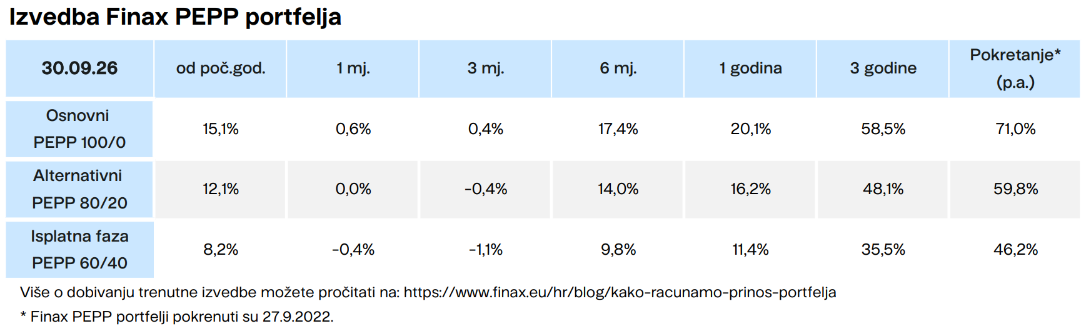
Za kraj evo jedna zanimljivost.Prema izvješću američkog statističkog ureda iz rujna, prvi put u povijesti na svijetu živi više osoba starijih od 65 godina nego djece mlađe od 5 godina. Broj starijih osoba u 2025. godini iznosio je približno 852 milijuna, a do 2060. godine trebao bi narasti na čak 2 milijarde. Manji broj radno aktivnih osoba na sve veći broj umirovljenika znači dodatni pritisak na mirovinske sustave, zbog čega se isplati što ranije početi stvarati vlastitu štednju za mirovinu. Naša preporuka je Europska mirovina (PEPP) koja je alternativa 3. stupu dobrovoljne mirovinske štednje.
Među ETF-ovima u našim portfeljima najbolji rezultat ostvario je fond koji prati velike američke kompanije iz indeksa S&P 500, s rastom od 2,9 %. S druge strane, najveći pad od 3,9 % zabilježio je ETF usmjeren na obveznice tržišta u razvoju.
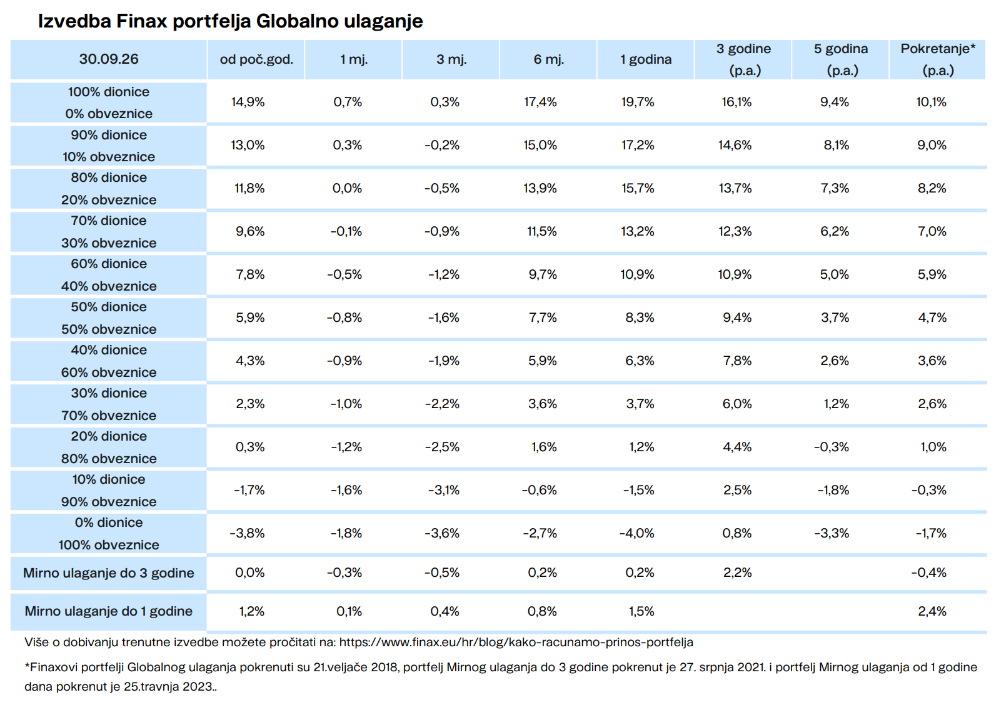
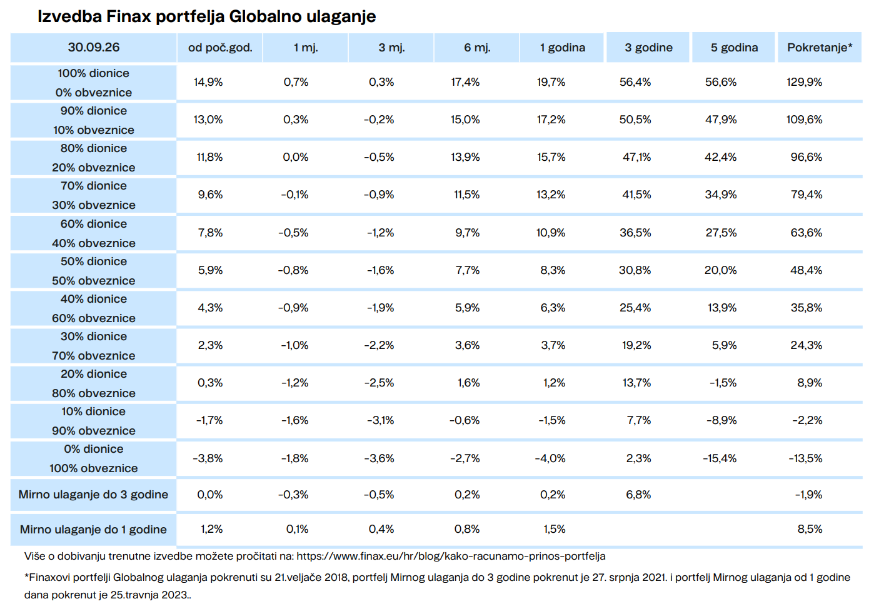
Od naših strategija Globalnoj ulaganja najveći rast ostvarila je 100 % dionička strategija, koja je u rujnu porasla za 0,7 %. Konzervativni obveznički portfelj pao je za 1,8 %, ponajprije zbog prethodno spomenutog rasta prinosa novih obveznica.
U portfeljima Mirnog ulaganja, strategija do 3 godine zabilježila je pad od 0,35 %, dok je strategija do 1 godine porasla za 0,14 %. Njihovi bruto godišnji prinosi porasli su nakon povećanja kamatnih stopa Europske središnje banke. Na dan 17. rujna iznosili su 2,5 % za strategiju do 1 godine te 3,0 % za strategiju do 3 godine*.
U listopadu ćemo posebnu pozornost posvetiti sezoni objave poslovnih rezultata. Zanima nas počinju li ulaganja u umjetnu inteligenciju kompanijama donositi stvarne financijske koristi. Također će biti važno pratiti hoće li se visoke cijene energenata snažnije odraziti na inflaciju i kako će na to reagirati središnje banke.
Rujanska tržišna kretanja podsjetila su nas na nekoliko važnih stvari:
- Dionice i obveznice ponekad mogu padati istovremeno. No kod dugoročnog ulaganja rezultati jednog mjeseca nisu presudni.
- Ni vlade dugoročno ne mogu ići protiv tržišnih zakonitosti. Zato se oslanjamo na redovito ulaganje i diverzifikaciju, umjesto pokušaja predviđanja sljedećeg poteza tržišta.
- Rast prinosa obveznica ima i svoju pozitivnu stranu. Oni koji ulažu redovito kupuju nove obveznice s višim prinosima, od kojih mogu ostvarivati koristi u godinama koje dolaze.
*Bruto prinos do dospijeća na dan 17. rujna 2026., prema podacima izdavatelja ETF-ova. Prinos je promjenjiv te ovisi o depozitnoj kamatnoj stopi Europske središnje banke i kretanju kamatnih stopa na tržištu europskih obveznica. Navedeni prinos ne uključuje Finax naknadu od 0,5 % godišnje. Budući da se tržišni uvjeti mogu mijenjati, ovaj podatak nije jamstvo niti pouzdan pokazatelj budućih prinosa.