 Zahtjevnost
Impulsi gotovo uvijek dolaze izvana. U banci će vam ponuditi 3. mirovinski stup prilikom uplate na račun, nazvati vas s „posebnom ponudom" ili će vam neki proizvod preporučiti kolega, prijatelj ili član obitelji. Preporuka može biti dobar početak, ali konačnu odluku uvijek treba donijeti na temelju uvjeta proizvoda i vlastitih financijskih ciljeva.
Prvo pitanje koje si trebate postaviti nije gdje investirati, nego: je li to doista najbolja opcija za mene? Banka je odlično mjesto za svakodnevne financijske transakcije i sigurno čuvanje novca koji će vam trebati u skorijoj budućnosti. No što je s imovinom koju planirate koristiti tek za deset, dvadeset ili više godina, primjerice za budućnost svoje djece ili mirniju mirovinu?
Za početak, važno je razlikovati štednju i investiranje. Štedni račun ili oročena štednja imaju sasvim drugačiju svrhu od ulaganja u dionički portfelj. Objasnit ćemo zašto dugoročnu štednju ne preporučujemo držati na takvim proizvodima, iako to mnogi Hrvati i dalje rade. Kada je riječ o dugoročnom investiranju, usporedit ćemo prije svega investicijske fondove koje nude banke s ETF portfeljima u Finaxu.
U članku ćemo proći pet ključnih aspekata:
Budući prinos ulaganja ne možemo znati unaprijed. No troškove i pravila ulaganja možemo provjeriti prije nego što donesemo odluku.
Sigurnost: tko nadzire vaš novac i kako se njime upravlja?
Banke su već stoljećima dio naše svakodnevice. Najstarija banka koja i danas posluje osnovana je 1472. godine u talijanskoj Sieni. Duga tradicija, prepoznatljivi brendovi i široka mreža poslovnica kod mnogih stvaraju osjećaj sigurnosti i povjerenja. No sigurnost banaka prije svega proizlazi iz strogih propisa, zahtjeva za odgovarajuću razinu kapitala i likvidnosti te nadzora nad njihovim poslovanjem.
Pri investiranju se i dalje susrećemo s raznim prijevarama i obećanjima o brzoj zaradi, što može narušiti povjerenje u financijsko tržište. Zato je posebno važno provjeriti kome povjeravate svoj novac, ima li tvrtka potrebne dozvole za pružanje svojih usluga te koje institucije nadziru njezino poslovanje.
Strogim pravilima i nadzoru podliježu i druge financijske institucije. Primjerice, Finax je licencirano investicijsko društvo. Dužan je poštovati propise koji štite ulagatelje te imovinu klijenata držati odvojeno od vlastite imovine društva, u skladu s europskim regulatornim okvirom. Razlika je u tome što se dalje događa s vašim novcem.
Kada novac položite na štedni ili oročeni račun, zapravo ga posuđujete banci. Ona ta sredstva koristi u svom poslovanju te ih dalje plasira građanima, poduzećima i državi kroz kredite. Upravo zato depoziti uživaju zaštitu do 100.000 eura kroz sustav osiguranja depozita. Jamstvo postoji zato što vaš novac koristi netko drugi.
Kod investiranja je situacija drugačija. Vrijednosni papiri u vašem portfelju ostaju isključivo vaše vlasništvo. Novčana sredstva klijenata drže se na odvojenim računima, a vrijednosni papiri pohranjeni su kod skrbničke banke (u slučaju Finaxa to je belgijska banka KBC), potpuno odvojeno od imovine društva.
Finax je dio sustava zaštite ulagatelja kroz Jamstveni fond za ulaganja, koji štiti imovinu klijenata do 50.000 eura u slučaju da postane nedostupna. Važno je naglasiti da se ta zaštita ne odnosi na gubitke uzrokovane kretanjima na financijskim tržištima, odnosno na pad vrijednosti ulaganja. Slično je zaštićena i imovina u investicijskim fondovima, koja se čuva odvojeno kod depozitara.
Obje opcije imaju svoje zaštitne mehanizme i podliježu regulativi. Ne birate između sigurne i rizične opcije, već između dva regulirana načina upravljanja svojim novcem.
Prinos: odakle dolazi zarada na vašem novcu?
Kamata na štednom računu ili oročenoj štednji nije nagrada za ekonomski rast tržišta. Ona je zapravo cijena po kojoj banka posuđuje vaš novac. Banka sredstva pribavlja po određenoj kamatnoj stopi, klijentima isplaćuje nižu, a razlika predstavlja njezinu zaradu. Kada kamatne stope Europske središnje banke rastu, bankarske marže često rastu brže od kamata koje dobivaju štediše. Kod oročene štednje s fiksnom kamatnom stopom, ugovorena kamata ostaje ista tijekom cijelog razdoblja oročenja, bez obzira na promjene na tržištu.
Prije nego što prijeđemo na popularne portfelje Globalnog ulaganja, vrijedi spomenuti i Mirno ulaganje, naše konzervativno investicijsko rješenje. Njegov prinos temelji se na konzervativnim ETF-ovima te se mijenja ovisno o kamatnim stopama i kretanjima na obvezničkim tržištima. Za razliku od oročene štednje u banci, potencijalni prinosi prate aktualne tržišne uvjete jer ne zarađujemo na razlici između kamata Europske središnje banke i kamata koje isplaćujemo klijentima. Vaš novac ne posuđujemo, već ga ulažemo. A najveća razlika? Kod oročene štednje vaš je novac vezan do isteka ugovorenog razdoblja. Kod Mirnog ulaganja ostaje vam dostupan, bez ugovorne vezanosti.
Mirno ulaganje ipak je ulaganje, a ne štedni depozit. Njegova vrijednost može oscilirati, što znači da je moguć i privremeni pad vrijednosti ulaganja. Na njega se ne primjenjuje zaštita depozita do 100.000 eura kroz sustav osiguranja depozita, kao što je slučaj kod štednih proizvoda u bankama. Umjesto toga, ulaganja su obuhvaćena sustavom zaštite ulagatelja, koji se odnosi na slučajeve nedostupnosti imovine kod investicijskog društva, a ne na tržišne gubitke.
A sada prijeđimo na ulaganje u dionice i obveznice. Njihov način ostvarivanja prinosa potpuno je drugačiji. Kroz dioničke ETF-ove ulažete u velik broj tvrtki iz različitih zemalja i sektora te tako sudjelujete u njihovom rastu i poslovnim rezultatima. S druge strane, obveznički ETF-ovi ulažu u dug država i tvrtki te ostvaruju prinose povezane s kretanjima kamatnih stopa i obvezničkih tržišta. U Finaxu kombinaciju dioničkih i obvezničkih ETF-ova prilagođavamo vašem investicijskom cilju, vremenskom horizontu i odnosu prema riziku. Na taj način vaš portfelj može biti usklađen s onim što želite postići.
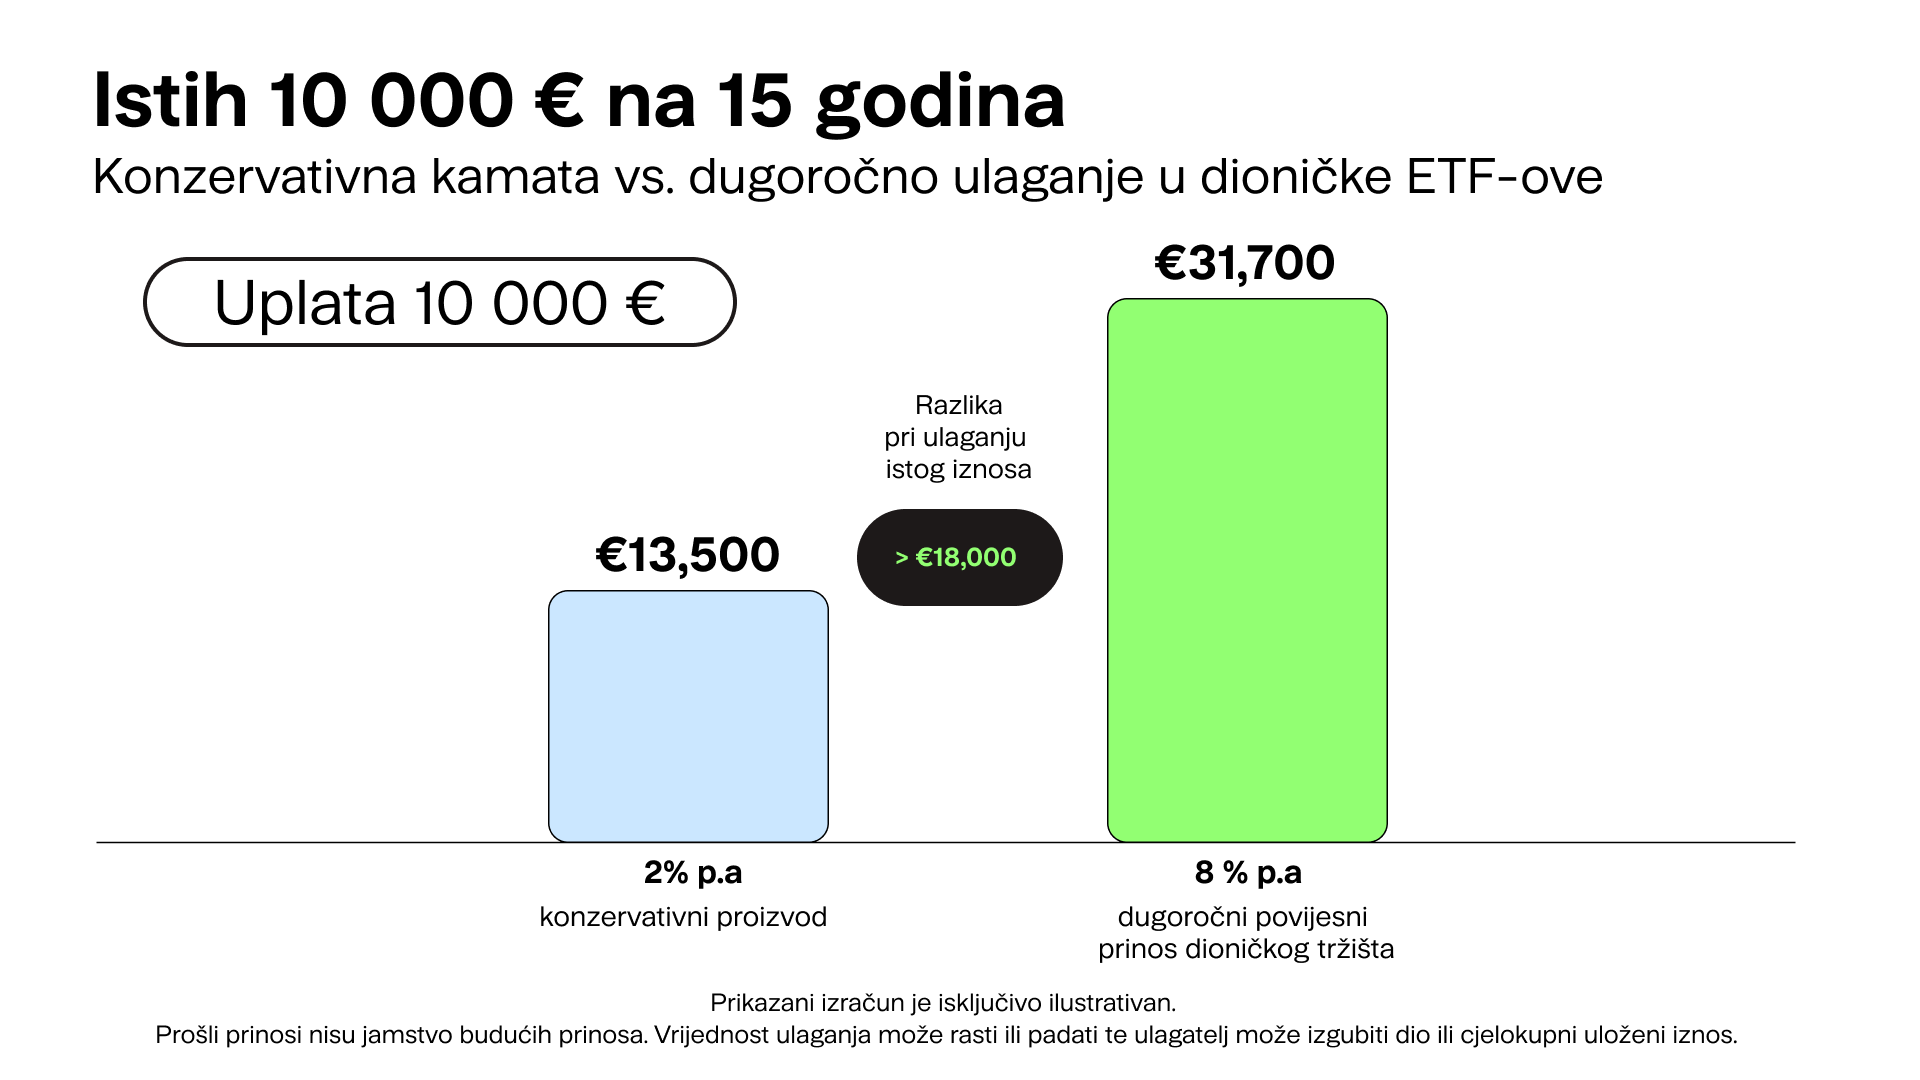
Pogledajmo to na konkretnom primjeru. Imate 10.000 eura koje vrlo vjerojatno nećete trebati sljedećih 15 godina. U izračunu ne uzimamo u obzir naknade:
- Pri prinosu od 2 % godišnje, što je razina kakvu često nude konzervativni štedni proizvodi, nakon 15 godina imali biste oko 13.500 eura.
- Pri prinosu od 8 % godišnje, što odgovara dugoročnom prosjeku globalnog dioničkog tržišta, nakon 15 godina imali biste oko 31.700 eura.
Razlika iznosi više od 18.000 eura, iako je početni ulog isti. Naravno, riječ je samo o ilustrativnim prinosima, a treba uzeti u obzir i rizik.
Kod štednih proizvoda vrijednost vašeg novca uglavnom ostaje stabilna, dok će kod ulaganja u dioničke ETF-ove ponekad rasti, a ponekad padati. Prošli prinosi nisu jamstvo budućih rezultata i moguće je ostvariti gubitak. No povijest pokazuje da su se dionička tržišta nakon padova oporavila. Upravo zato u dioničke ETF-ove treba ulagati dugoročno, kako bi ulaganje imalo dovoljno vremena za oporavak od mogućih tržišnih padova.
Ljudi često zanemaruju činjenicu da i štednja u banci nosi rizik gubitka vrijednosti zbog inflacije, odnosno rasta cijena. Godišnja inflacija u srpnju 2026. iznosila je više od 4 %. Ako je inflacija viša od kamate na vašem računu, kupovna moć vaše štednje s vremenom pada. Drugim riječima, iako iznos na računu ostaje isti ili polako raste, za taj novac možete kupiti sve manje dobara i usluga.
Naknade: jedna brojka nasuprot četiri retka sitnog teksta
Prilikom usporedbe ulaganja važno je uzeti u obzir sve troškove. Provjerite na koji se iznos naknade obračunavaju i koliko ih često plaćate. Jednokratna naknada na uplatu nema isti učinak kao godišnja naknada koja se naplaćuje na cjelokupnu imovinu i njezin rast tijekom godina.
Kod investicijskih fondova svakako provjerite ulazne i izlazne naknade, tekuće troškove, transakcijske troškove i eventualnu naknadu za uspješnost. Njihova visina i kombinacija razlikuju se od fonda do fonda i od društva za upravljanje do društva za upravljanje. Sve te informacije možete pronaći u Dokumentu s ključnim informacijama za ulagatelje (KID), koji je dostupan na internetskim stranicama fonda. Tako ćete lakše usporediti troškove i uvjete s drugim investicijskim rješenjima.
U Finaxu plaćate jednu naknadu od 1 % godišnje + PDV, odnosno 1,23 % godišnje na vrijednost imovine kojom upravljamo. U ukupne troškove ulaganja uključeni su i troškovi samih ETF-ova, koji su već kontinuirano uračunati u njihovu vrijednost. U Finaxu ne plaćate naknadu za kupnju i prodaju vrijednosnih papira, uplatu sredstava, rebalansiranje portfelja ni zatvaranje računa. Osim toga, ako prenesete ulaganja od drugog pružatelja usluga, nakon ispunjenja uvjeta 50 % prenesenog iznosa upravljat ćemo bez naknade za upravljanje tijekom dvije godine, odnosno do prve isplate sredstava s tog računa.
Dostupnost: što ako vam novac zatreba ranije?
Iz razgovora s ljudima koji još ne ulažu znam da ih najčešće koče dvije stvari: ne žele ostati bez pristupa svom novcu i boje se naknada ili kazni za prijevremeni izlazak ako ga trebaju podići prije nego što su planirali. Obje su brige razumljive jer su mnogi navikli da štedni proizvodi imaju određena ograničenja kada je riječ o pristupu novcu.
U Finaxu možete početi već s 10 eura, jednokratno ili kroz redovite uplate. Zahvaljujući kupnji djelomičnih udjela ETF-ova, i tako mali iznos automatski se raspoređuje na cijeli portfelj. Zašto to spominjem? Zato što je to jednostavan način da isprobate odgovara li vam investiranje. I manji iznos može vam pomoći da razvijete naviku redovitog ulaganja i postupno gradite svoju financijsku budućnost.
A vaš novac nije nigdje vezan. Ne postoji minimalno razdoblje ulaganja niti naknada za prijevremeno povlačenje sredstava. Nakon što zatražite isplatu, novac je u pravilu na vašem računu u roku od nekoliko radnih dana. Slično funkcionira i većina investicijskih fondova. Ipak, pojedini fondovi mogu naplaćivati izlazne naknade ako sredstva povučete prije isteka preporučenog ili ugovorenog razdoblja ulaganja.
Oročena štednja ili stambena štednja isplate se samo ako izdržite do kraja ugovorenog razdoblja. Ako novac trebate ranije, često gubite pravo na dio kamata ili plaćate naknadu. Drugim riječima, o dostupnosti vašeg novca djelomično odlučuju pravila proizvoda, a ne samo vaše potrebe.
Jednostavnost: koliko vam vremena oduzima investiranje?
Kod ulaganja uz Finax ne morate sami birati pojedine ETF-ove ni zadavati naloge za kupnju. Na temelju upitnika preporučit ćemo vam strategiju koja odgovara vašem cilju, investicijskom horizontu i spremnosti na preuzimanje rizika. Vi samo postavite redovite uplate, a mi se brinemo o upravljanju portfeljem. To uključuje i redovito rebalansiranje, koje pomaže održati željeni omjer ulaganja u skladu s odabranom strategijom, bez dodatnih naknada.
No postoji još nešto što nećete pronaći u cjeniku: pomaže li vam institucija razumjeti ulaganje ili vam samo prodaje proizvod. U Finaxu redovito šaljemo newslettere, objavljujemo blogove i snimamo podcaste koji vam pomažu bolje razumjeti osobne financije i kretanja na tržištima. Takva razina edukacije i dalje nije uobičajena u financijskoj industriji. Naša korisnička podrška također je educirana za pružanje pomoći vezane uz dugoročno ulaganje i upravljanje investicijama.
O uspjehu ulaganja često odlučuje upravo ponašanje ulagatelja. Redovite uplate, pridržavanje dugoročnog plana i smirenost tijekom tržišnih oscilacija mogu imati veći utjecaj na konačni rezultat od pokušaja predviđanja tržišta. Zato kvalitetna edukacija i podrška mogu odigrati važnu ulogu u dugoročnom stvaranju imovine.
Što provjeriti prije donošenja odluke: četiri ključna pitanja
Prije nego što nekome povjerite svoj novac, prođite kroz ovaj popis pitanja. Vrijedi jednako za banku, financijskog savjetnika, investicijski fond i za nas:
- Tko nadzire poslovanje pružatelja usluge? Provjerite ima li odgovarajuću licencu i koja ga regulatorna tijela nadziru. Primjerice, Finax je slovačko investicijsko društvo pod nadzorom Narodne banke Slovačke (Národná banka Slovenska). U Hrvatskoj sličnu ulogu za investicijska društva i fondove ima HANFA (kod koje smo i mi notificirani), dok banke nadzire Hrvatska narodna banka (HNB). Također se informirajte o tome kako je zaštićena vaša imovina i koji se sustavi zaštite ulagatelja primjenjuju.
- Koji su uvjeti i naknade ulaganja? Nemojte gledati samo jednu brojku iz promotivnih materijala. Provjerite sve naknade: ulazne, izlazne, naknade za upravljanje, skrbništvo i eventualne dodatne troškove.
- Koliko brzo mogu doći do svog novca ako mi zatreba? Saznajte postoje li ograničenja, rokovi ili naknade za prijevremeno povlačenje sredstava.
- Pomaže li mi institucija razumjeti što radim? Dobar partner ne komunicira samo kada tržišta rastu. Objašnjava što se događa i kada tržišta prolaze kroz teža razdoblja te vam pomaže ostati fokusirani na dugoročne ciljeve.
Ako na sva četiri pitanja imate jasan odgovor, odluka je jednostavnija nego što se možda činilo na početku.
U Finaxu dobivate profesionalno upravljani globalni ETF portfelj, automatsko ulaganje i rebalansiranje, transparentne uvjete te podršku na hrvatskom jeziku. Pri ulaganju ne plaćate ulazne ni izlazne naknade, a ostvareni kapitalni dobitak nakon dvije godine držanja ulaganja može biti oslobođen poreza, u skladu s važećim poreznim propisima. Finax spaja dugoročno ulaganje u ETF-ove s profesionalnim upravljanjem portfeljem, kako biste mogli graditi svoju imovinu bez potrebe za svakodnevnim praćenjem financijskih tržišta.
Početi možete online već od 10 eura. Odaberete svoj cilj, ispunite investicijski upitnik i dobijete preporuku strategije koja odgovara vašim potrebama. Iznos redovitih uplata prilagođavate svojim mogućnostima te ga u svakom trenutku možete povećati, smanjiti ili privremeno zaustaviti.

Cijeli svijet u vašem portfelju – jednostavno i jeftino ulaganje u ETF-ove
Često postavljana pitanja
1. Je li bolje štedjeti u banci ili investirati?
Za novac koji ćete uskoro trebati banka je praktična i sigurna. No za dugoročne ciljeve (10 i više godina) povijesno se više isplati ulaganje u globalni ETF portfelj, jer dugoročno nadmašuje inflaciju i kamate na štednji. Za konzervativniji pristup postoji i Mirno ulaganje.
2. Je li moj novac jednako siguran u Finaxu kao u banci?
I banka i Finax su regulirani. Finax je licencirano investicijsko društvo; vaši vrijednosni papiri ostaju vaše vlasništvo i drže se odvojeno kod skrbničke banke KBC, uz zaštitu ulagatelja do 50.000 eura. Razlika je u tome što banka vaš depozit posuđuje dalje (zaštita do 100.000 eura), dok Finax vaš novac ulaže, a on ostaje vaše vlasništvo.
3. Koje su naknade u Finaxu u usporedbi s bankom?
U Finaxu plaćate jednu naknadu od 1 % godišnje + PDV (1,23 %), bez ulaznih i izlaznih naknada te bez naknade za rebalansiranje ili zatvaranje računa. Kod bankovnih investicijskih fondova provjerite ulazne, izlazne, tekuće i transakcijske troškove u KID dokumentu. Ako prenesete ulaganja u Finax, dio imovine upravljamo bez naknade dvije godine.