Náročnosť
Ochrániť úspory pred infláciou je jednoduchšie ako sa môže na prvý pohľad zdať. Najefektívnejší a overený spôsob ako na to, je zhodnotiť ich výnosom vyšším, ako je rast cien. Na bežnom účte nechajte len časť svojej finančnej rezervy. Peniaze na ciele do troch rokov uložte konzervatívne a úspory, ktoré nebudete potrebovať dlhšie, investujte do akcií a dlhopisov, napríklad cez indexové fondy ETF. Hodnota investícií môže krátkodobo kolísať, no z dlhodobého hľadiska historicky prekonávali infláciu najvýraznejšie práve akcie.
V článku sa ďalej dozviete:
- Aký je vplyv inflácie na úspory a majetok?
- Nie je lepšie radšej všetko minúť, keď peniaze strácajú hodnotu?
- Ako ochrániť úspory pred znehodnotením infláciou?
- Kam dnes investovať úspory, aby ich nezožrala inflácia?
- Koľko peňazí nechať v banke a koľko investovať?
- Ako mám investovať, aby ma inflácia neprekvapila?
- Najčastejšie otázky o inflácii a úsporách
Inflácia má zásadný dopad na osobné financie a rodinné rozpočty, a to primárne v troch rovinách:
- Úspory a majetok - za rovnaké peniaze si v budúcnosti kúpime menej tovarov a služieb.
- Spotreba - pri rastúcich cenách si z príjmu môžeme dovoliť menej.
- Dlhy - dlžníci na inflácii získavajú.
Ak chcete prežiť obdobie inflácie s čo najmenšími škodami na svojich úsporách a s limitovaným dopadom na svoje výdavky, musíte si tieto tri fakty dopadu inflácie na svoj rozpočet uvedomiť, osvojiť a mať neustále na pamäti.
Dnes sa povenujeme prvému dôsledku inflácie, a to jej vplyvu na úspory. Zároveň si povieme, ako čo najefektívnejšie ochrániť majetok pred infláciou.
1. Vplyv inflácie na úspory a majetok
Dopad rastúcich cien na peniaze, ktoré držíme, si uvedomuje väčšina z nás. Pokiaľ ceny tovarov a služieb, ktoré si pravidelne kupujeme, vzrastú, zákonite si ich za držanú hotovosť kúpime menej.
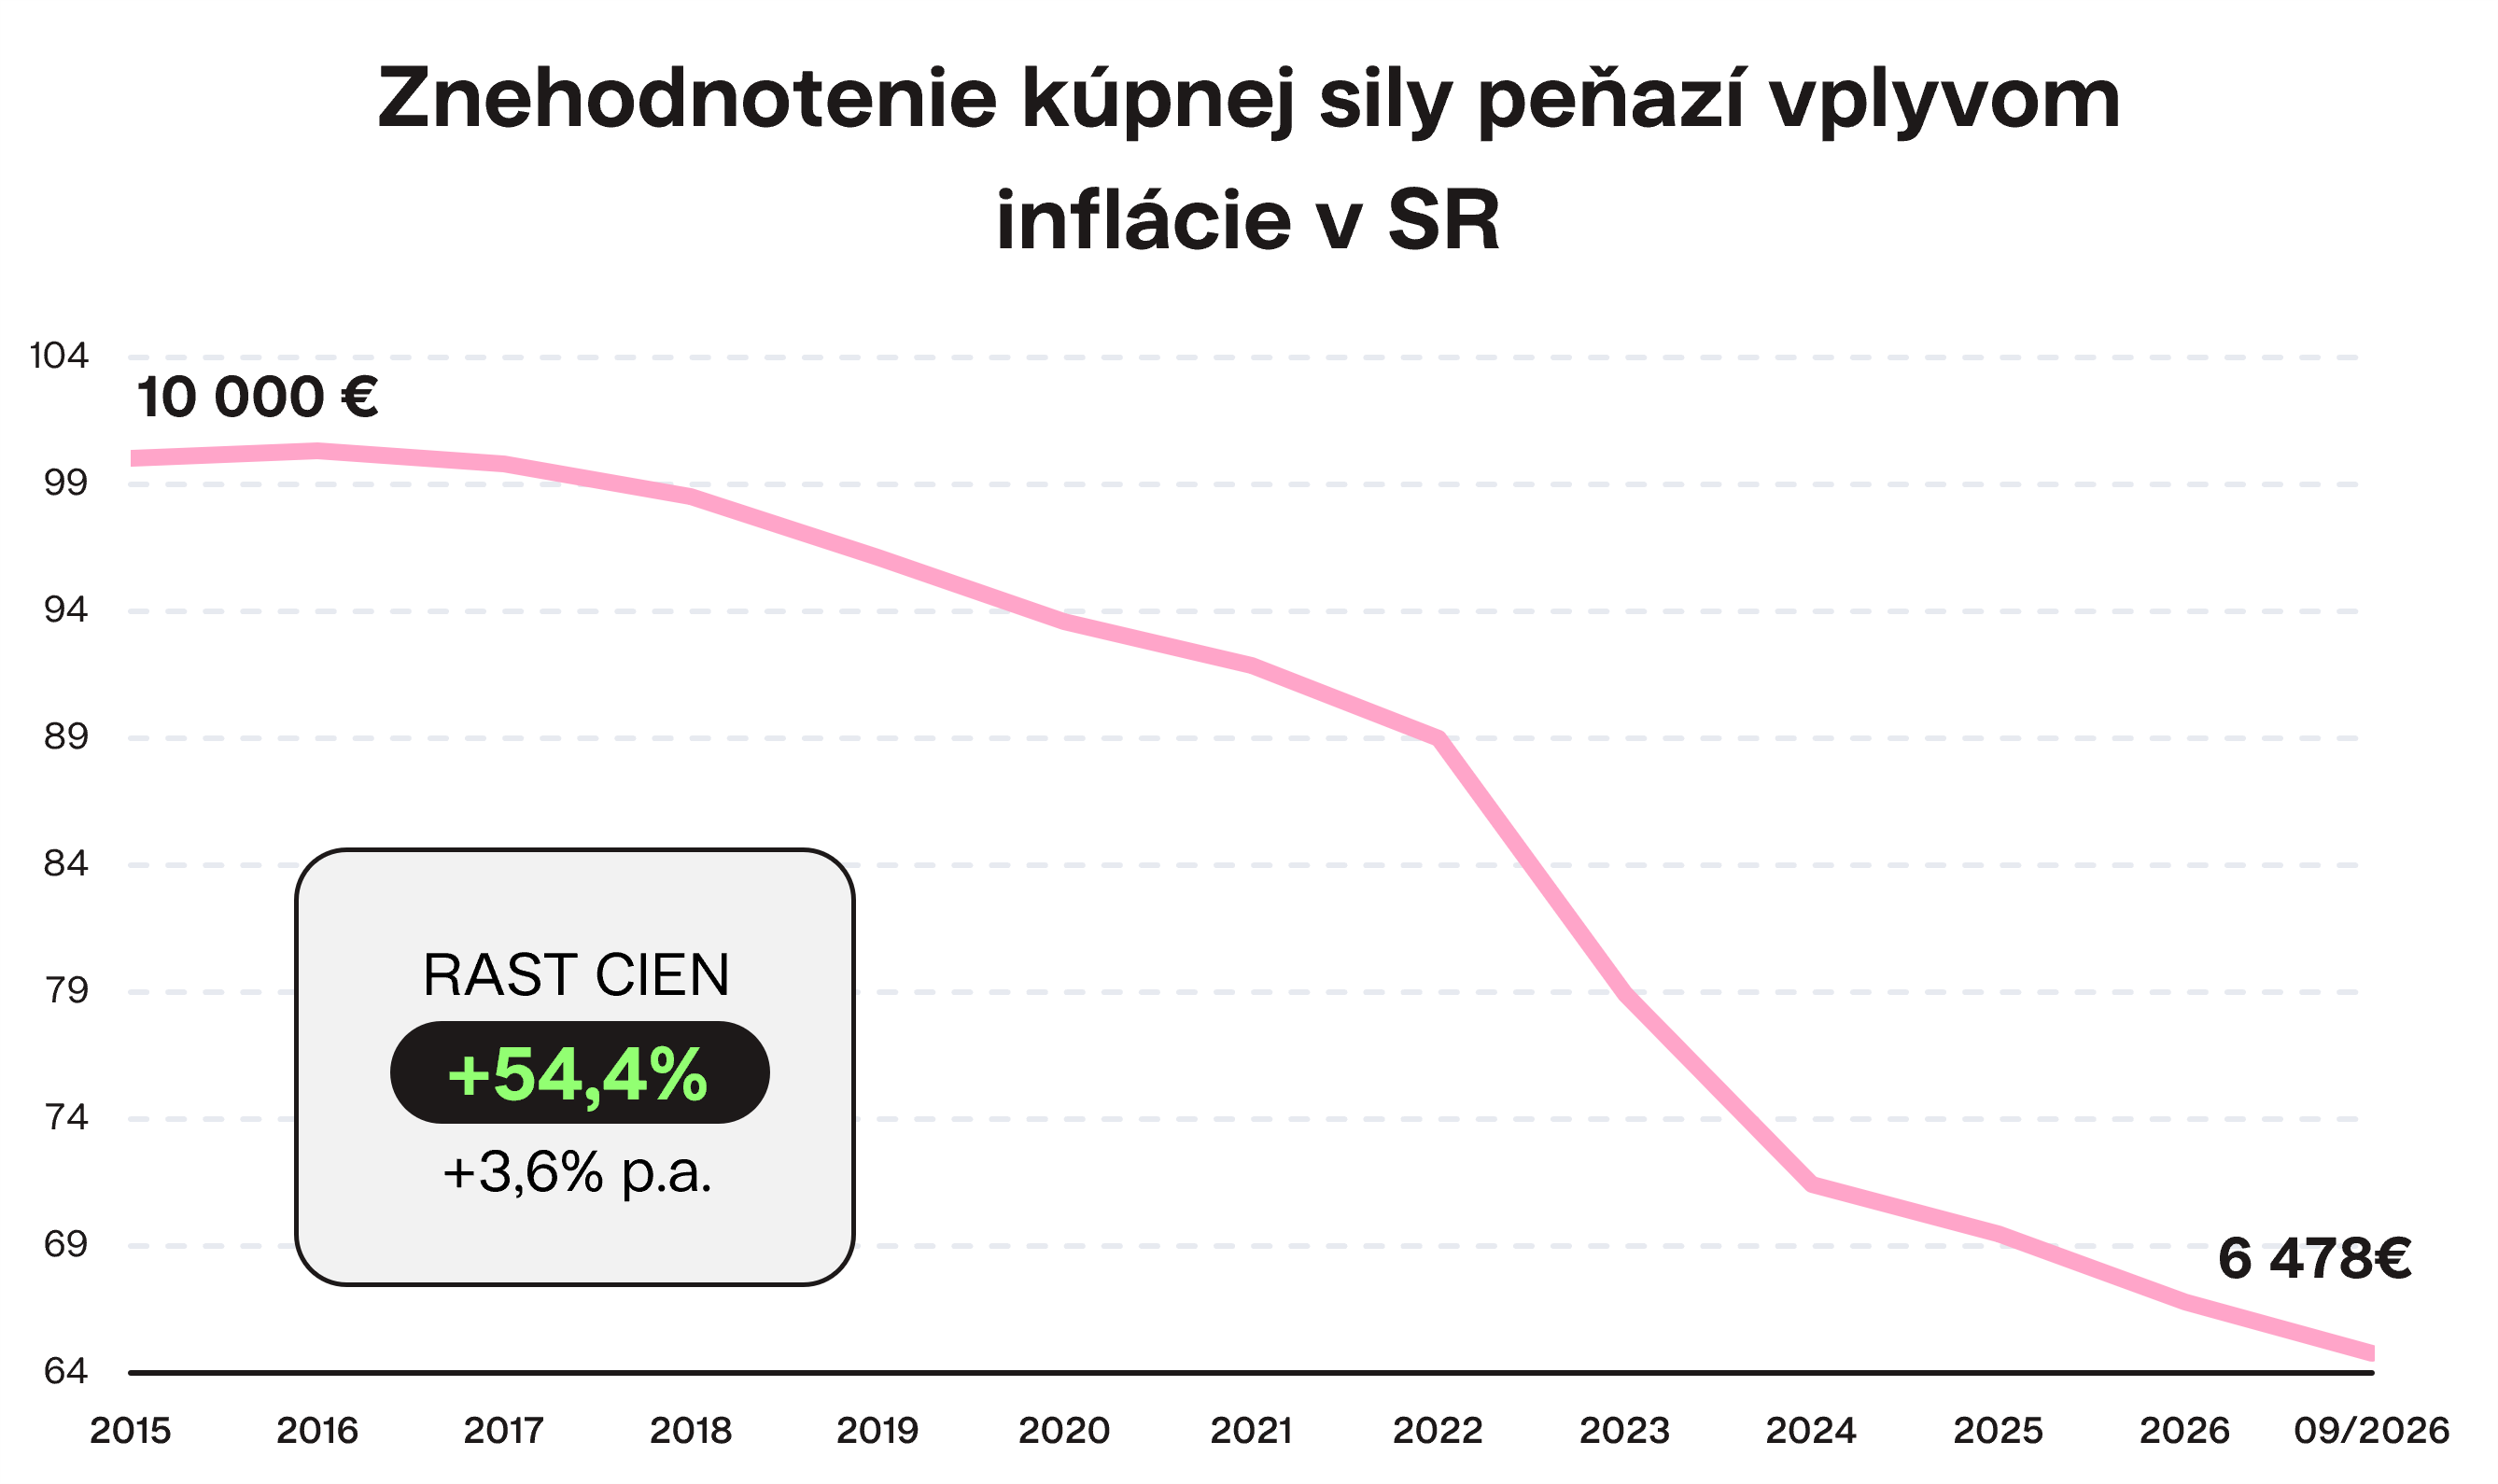
Ak by sme počítali, že inflácia na Slovensku sa v roku 2026 ustáli na približne 3 % (údaje ŠÚ k septembru 2026), tak od roku 2015 ceny spotrebiteľského koša priemerného Slováka podľa Štatistického úradu vzrástli o 54,4 %.
Zdroj: Štatický úrad Slovenskej republiky
Pretavené do hodnoty peňazí, za 10 tis. eur si dnes kúpite rovnaké množstvo tovarov, ktoré by vás na začiatku roka 2015 stálo 6 478 eur. Graf presne vystihuje znehodnocovanie kúpnej sily peňazí vplyvom inflácie za uplynulých 11 rokov.
Pokiaľ ste počas tohto obdobia držali peniaze na bankovom účte alebo v hotovosti, kúpite si za ne dnes o 35,2 % menej tovarov. Alebo pokiaľ sa vám nepodarilo zhodnotiť vaše úspory v priemere aspoň 3,6 % ročne, stratili ste. Reálna hodnota vašich úspor poklesla.
Inými slovami, ani „bezpečné“ držanie peňazí v banke nie je bez rizika. Pomaly, ale isto strácajú na hodnote, a kým si to uvedomíte, vaše prostriedky stratili viac než tretinu svojej kúpnej sily.
2. Mám radšej teda všetko minúť, keď sa peniaze znehodnocujú?
Táto úvaha je pomerne racionálna. Je rozumné realizovať spotrebu skôr, ako bola plánovaná, napr. rekonštrukciu bývania, kým sú materiály lacnejšie. Prečo čakať na vyššie ceny?
Inflácia stimuluje okamžitú spotrebu. Ľudia často takto uvažujú a konajú. Je to úplne prirodzené. Napriek tomu, že sme veľkí fanúšikovia šetrenia, v niektorých prípadoch odporúčame uskutočniť vaše plány rýchlejšie, ak dáva tento krok ekonomický zmysel.
Kúpte napr. nehnuteľnosť, ak máte v pláne obstaranie vlastného bývania v horizonte pár rokov a vaša finančná situácia to už dovoľuje. Vývoj posledných pár rokov nám ukázal, že úroky na hypotékach vedia byť pomerne premenlivé, isté pri nich však je iba to, že lacné hypotéky tak skoro neuvidíme. A zároveň do toho všetkého môže pokračovať už beztak vysoký rast cien nehnuteľností.
Bez ohľadu na infláciu si však na vás veľké výdavky počkajú, či už ide o dôchodok, štúdium vašich detí, zmenu bývania, rozbehnutie vlastného podnikania alebo plnenie iných snov. A vďaka inflácii budú tieto životné udalosti nákladnejšie. Ak všetky úspory miniete, budúce problémy budú len a len drahšie a väčšie.
Preto ani po rokoch nadpriemerne vysokej inflácie nie je rozumné a pre váš život vhodné minúť všetky úspory, pokiaľ nemáte v pláne realizovať vaše špecifické ciele v najbližších rokoch.
Riešením je udržanie miery úspor aj pri rastúcich cenách, tzn. ušetriť každý mesiac rovnaký podiel vášho príjmu, čo pri inflácii predstavuje ďaleko väčšiu výzvu. Tejto téme sme sa už venovali viac v ďalších blogoch.
Zároveň je potrebné ochrániť už nasporené peniaze pred ich znehodnotením a bežný či sporiaci účet v banke bude na to pravdepodobne prikrátky.
3. Ako ochrániť úspory pred znehodnotením infláciou?
Odpoveď je opäť pomerne jednoduchá, ale ťažšie realizovateľná. Stačí úspory a finančný majetok zhodnotiť výnosmi väčšími ako inflácia. Potom vám aj reálna hodnota majetku po zohľadnení vyšších cien porastie.
Na to však potrebujete určité znalosti a skúsenosti, ale hlavne vaše osobné presvedčenie a porozumenie, lebo najúčinnejšou zbraňou proti znehodnoteniu úspor infláciou sú dlhodobé investície.
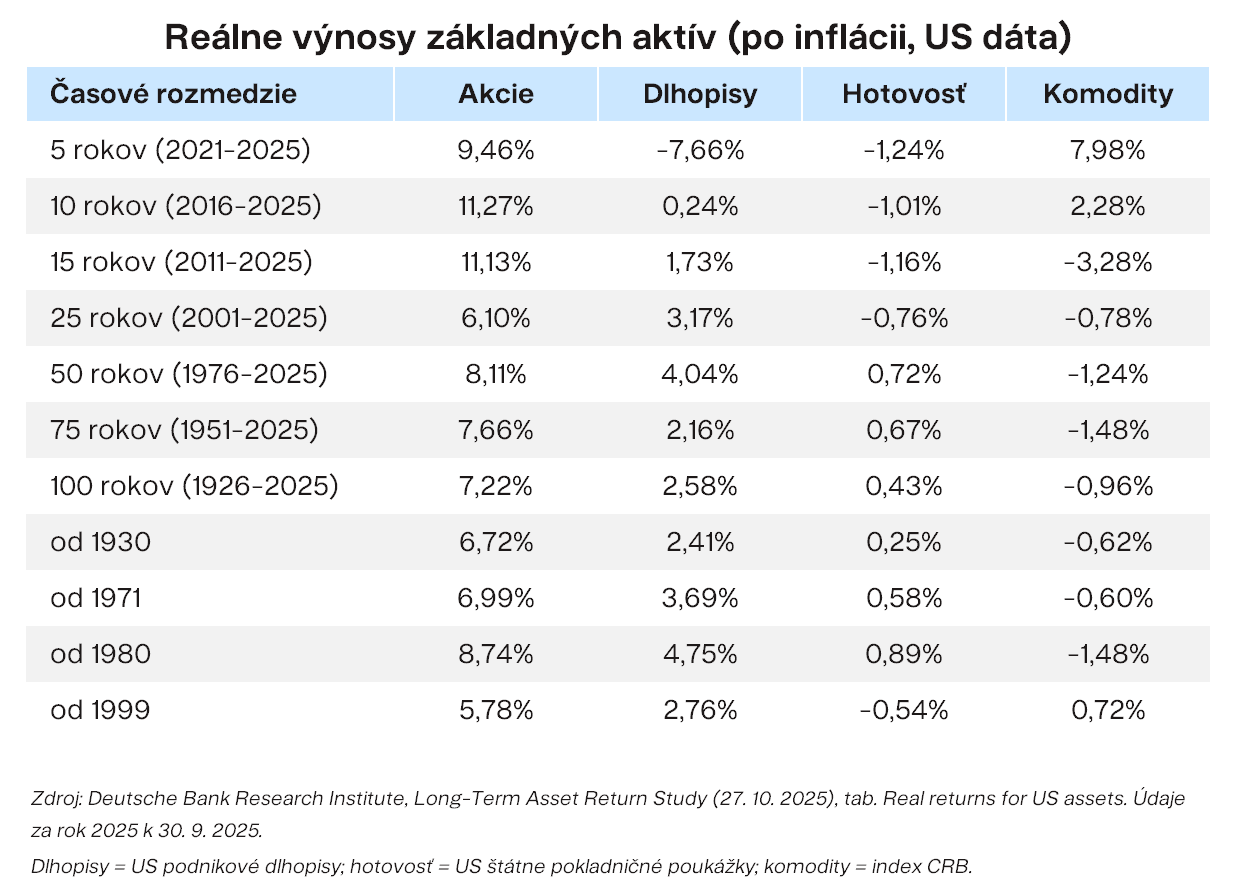
Z dlhodobého hľadiska suverénne vyhrávajú investície do akcií. Žiadny iný nástroj historicky neporáža mieru inflácie s takým výrazným náskokom ako akcie.
Zdroj: Deutsche Bank
S investovaním do akcií sa však spája riziko. Cenou za vyššie výnosy je práve riziko prejavujúce sa v kolísaní ich cien. Akcie nerastú konštantne. V krátkom čase je ich vývoj nepredvídateľný a často aj klesajú. Krátkodobé straty nie sú ničím výnimočným.
Na dlhých horizontoch však rastú súbežne s rastom globálnej ekonomiky a ziskami svetových firiem. Len v minulom roku dokázali americké firmy vygenerovať zisky v objeme takmer 3,4 bilióna dolárov (3 400 000 000 000 USD!). Prečo si neodkrojiť kus tohto koláča, keď je to také jednoduché?
Rastúce ceny v ekonomike znamenajú väčšie tržby týchto firiem za vyrobené a predané produkty a vytvorené služby. Tieto spoločnosti vlastnia majetok vrátane nehnuteľností, čiže ocenenie akcií dobre odráža rast cien v hospodárstve.

Nechajte vaše peniaze pracovať za vás
4. Kam mám teda dnes investovať úspory, aby mi ich nezožrala inflácia?
Investovanie a porážanie inflácie idú spolu ruka v ruke. Pri oboch platí, že nie sú šprintom na 60 metrov, ale skôr maratónom na dlhé roky.
Pokiaľ ste sa teda po rokoch miestami až dvojcifernej inflácie dnes prebudili a narýchlo hľadáte spôsob, ako v čo najkratšom čase spasiť vaše celoživotné úspory, máme pre vás zlú správu.
Nájsť dnes investíciu, ktorá by s väčšou istotou a prijateľným rizikom v krátkom horizonte, napr. v najbližšom roku, prekonala dve cifry, ako napr. 12,8 % infláciu z roka 2022, je nereálna utópia. Na ihrisko prichádzate v nadstavenom čase za stavu 0:3.
Vložíte peniaze do komodít na vrchole po dvojročnom 200-percentnom raste? Ako ukazuje tabuľka vyššie, z dlhodobého hľadiska sa komoditám vôbec nedarí porážať infláciu.
Alebo skúsite extrémne rizikové kryptomeny s pochybnou hodnotou a bez reálneho využitia?
Na nehnuteľnosť potrebujete väčší balík peňazí alebo hypotéku. A tiež nesie nemalé riziko s cenami na maximách, rastúcimi úrokovými sadzbami a slovenským ekonomickým výhľadom. Nezabúdajme na administratívu a náklady okolo a potenciálne rizikovú likviditu.
Žiaľ, na okamžité porazenie inflácie neexistuje čarovný prútik. Rastúce ceny v krátkom horizonte s istotou nedokážete poraziť.
No v minimálne strednodobom horizonte sa inflácia dá pohodlne prekonávať. Musíte siahnuť po akciových investíciách, ktorých výnosy dlhodobo rast cien v ekonomike prevyšujú najvýraznejšie. Ich riziko môžete znížiť doplnením dlhopisov.
To ale neznamená, že s istotou každý rok dosiahnete zisk vyšší ako inflácia. Pokiaľ ale vydržíte, tak za pár rokov kumulované výnosy pohodlne porazia rast cien tovarov a služieb v tomto období.
Ak budete na infláciu myslieť vopred, zvíťazíte. Pripravení nie sú prekvapení.
K úspešnému investovaniu potrebujete len dať investícii dostatok času, mať jasný finančný cieľ (napr. dôchodok), dostatočnú trpezlivosť a emočnú odolnosť. Porážanie inflácie je dlhodobý a kontinuálny proces.
Zdroj: Všetky údaje viažuce sa k vývoju portfólií Finax predstavujú skutočnú dosiahnutú výkonnosť od spustenia portfólií Finax dňa 21. 2. 2018. Spôsob počítania skutočnej výkonnosti sme popísali v článku Ako počítame skutočnú výkonnosť portfólií Finaxu? Minulé výsledky nie sú zárukou budúcich výnosov a výsledkom vašej investície môže byť aj strata. Informujte sa, aké riziká podstupujete pri investovaní.
Pre účely zjednodušenia výpočtu sú uvádzané inflačné dáta za celý rok 2018 nielen od spustenia portfólií Finaxu. Zdrojom inflačných dát je Štatistický úrad Slovenskej republiky.
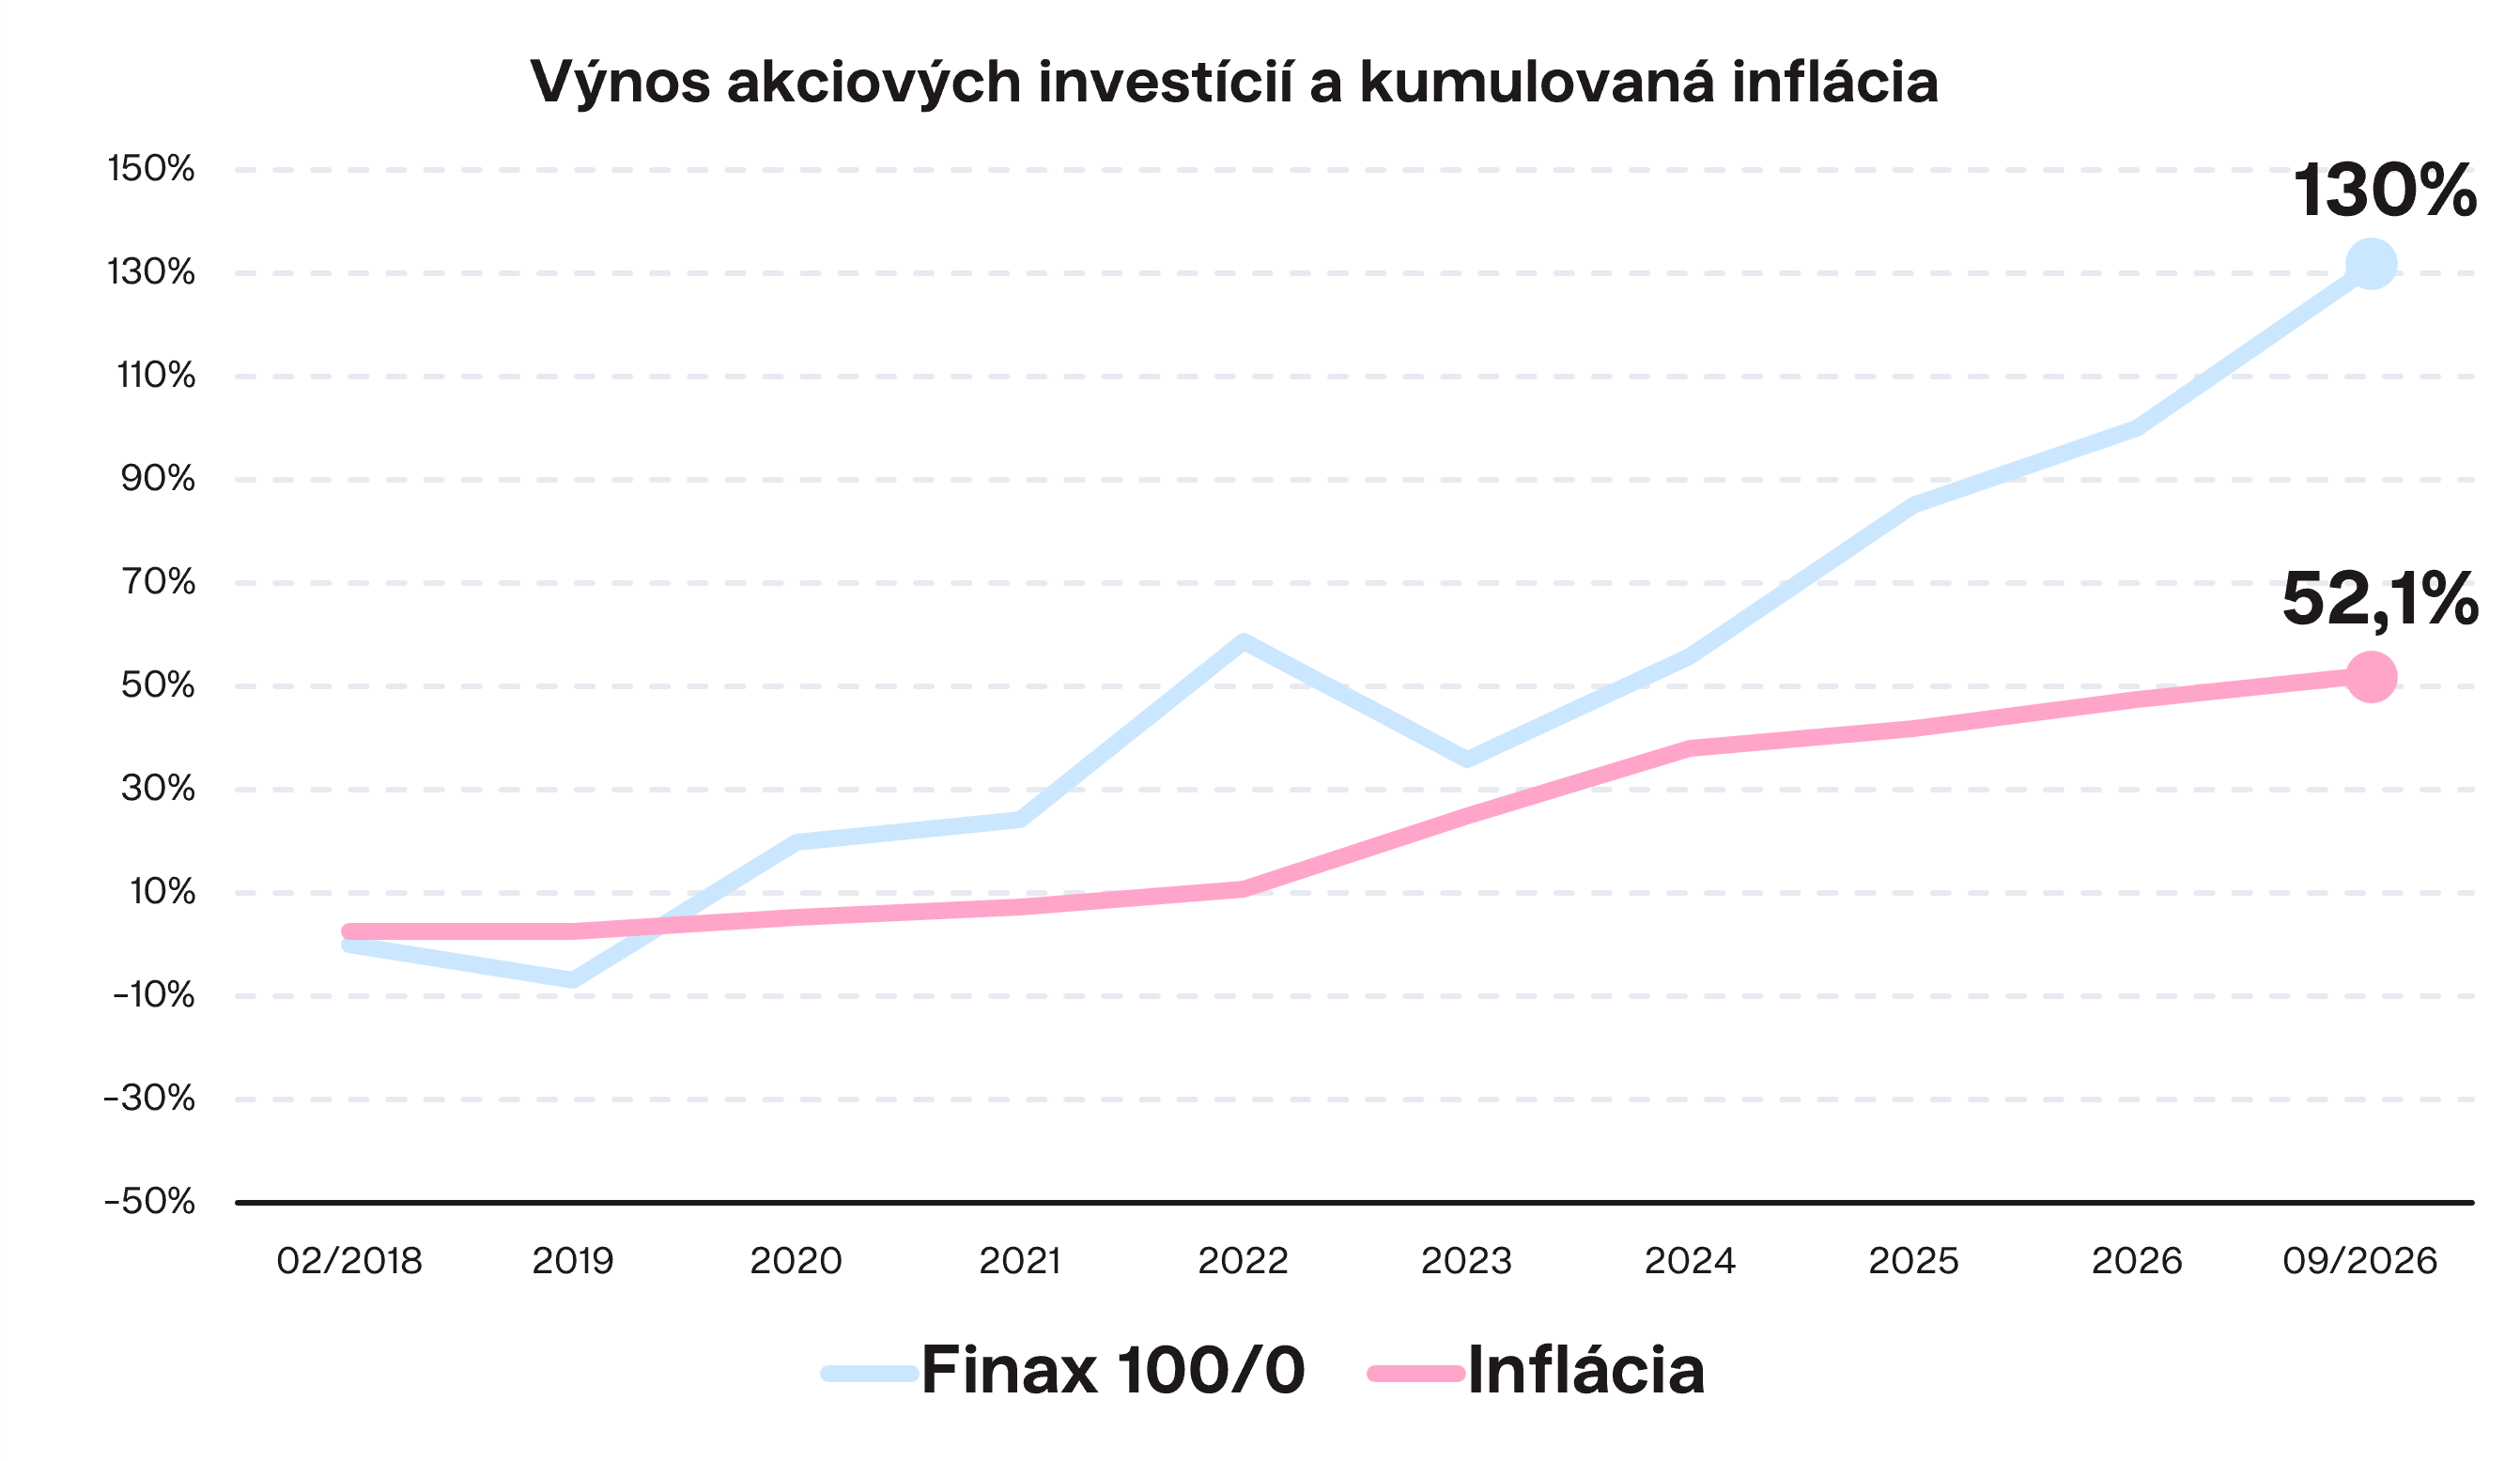
Graf ilustruje skutočné zhodnotenie vzorového 100 % akciového portfólia Finaxu v porovnaní so znehodnotením peňazí na Slovensku (kumulovaná inflácia) za uplynulých 8 rokov. Vývoj je k septembru 2026, čiže už počíta aj s doterajším tohtoročným rastom akciových trhov o 15 % a s predpokladanou infláciou 3,1 % v tomto roku.
Horizont grafu v minulosti pokrýva viaceré nepriaznivé obdobia ako pandémiu koronavírusu v roku 2020, začiatok vojny na Ukrajine v roku 2022, prudký nárast cien energií v roku 2023, Trumpove clá v roku 2025 a útok USA a Izraela na Irán v apríli 2026.
Ako vidíte, my investori máme nadrobené. Doposiaľ nadobudnuté výnosy našich investícií pohodlne pokrývajú súčasnú vysokú mieru inflácie, aj so zohľadnením viacerých nepriaznivých období a udalostí.
Inflácia pre naše úspory a náš majetok nepredstavuje veľké starosti. Relaxujeme, lebo zhodnocujeme majetok vyššou mierou, ako je dlhodobý rast cien.

Nahliadnite do transparentného účtu Ivana Chrenka a sledujte jeho vývoj
5. Koľko peňazí nechať v banke a koľko investovať?
Na túto otázku neexistuje jednoznačná odpoveď, no aj tu platia určité pravidlá, ktoré vám pomôžu prežiť infláciu bez rán, ale aj iné náročné životné situácie. Úplným základom je plánovať a poznať svoje možnosti, teda príjmy a výdavky. A samozrejme neminúť celú výplatu.
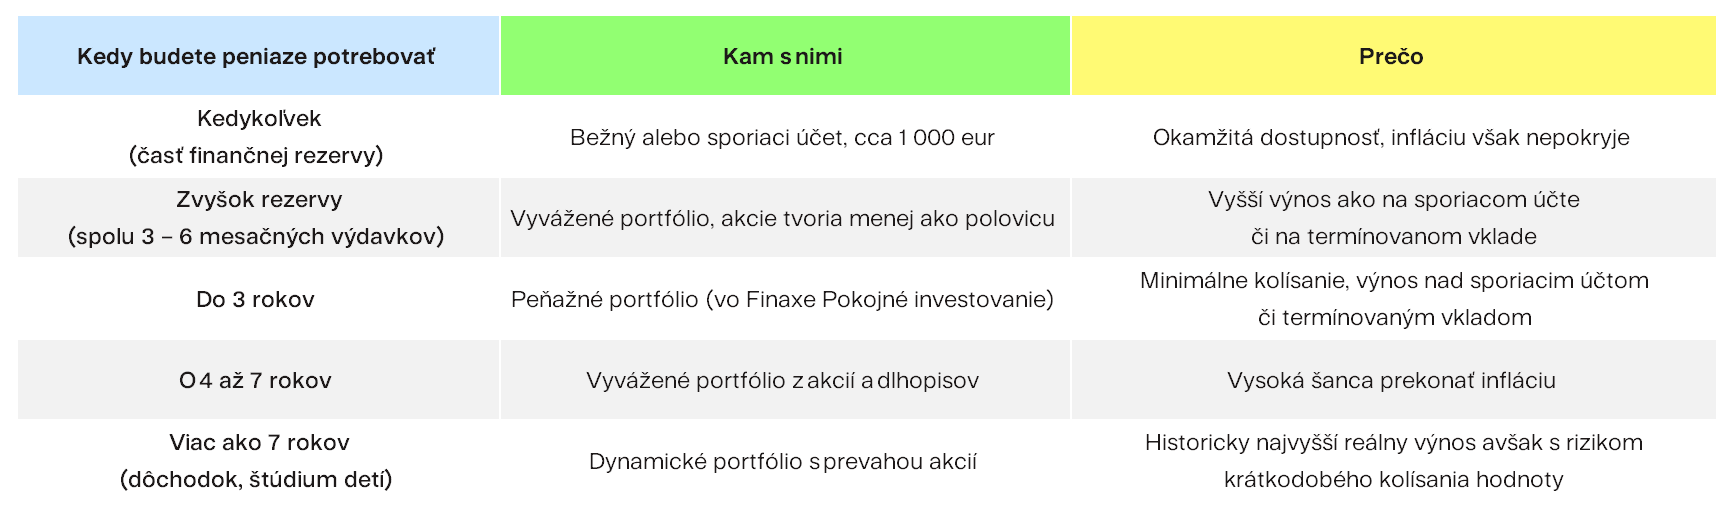
Potom otázka investovania peňazí závisí od horizontu použitia peňazí.
Prvý pilier zdravých financií je finančná rezerva. Na bežnom a sporiacom účte si z nej nechajte okamžite dostupných 1 000 eur. Zvyšok rezervy (celkovo by mala pokrývať troj- až šesťmesačné životné náklady) investujte do vyváženého portfólia, kde akcie tvoria menej ako polovicu a väčšiu časť predstavujú dlhopisové investície.
Úspory na blížiace sa ciele, ktoré plánujete realizovať do troch rokov, môžete uložiť v tzv. peňažných portfóliách. Tieto investície kopírujú krátkodobé úroky nastavované centrálnou bankou pri minimálnom kolísaní hodnoty. Vo Finaxe túto úlohu zastupuje Pokojné investovanie. Pri súčasných úrokoch v nich síce infláciu naplno nepokryjete, ale úspory môžete oproti bežnému účtu aspoň trochu zhodnotiť.
Ostatné peniaze bez váhania investujte, aby vám ich nezničila inflácia. Nenechajte ich zbytočne hniť na účtoch alebo pod vankúšom. Aktuálne každý mesiac na nich strácate.
Prostriedky určené na výdavky o 4 až 7 rokov potrebujú vyvážené portfóliá namiešané z akcií a dlhopisov. Každý dlhší cieľ, ako dôchodok, štúdium detí a pod., môžete investovať dynamickejšie, s výraznejšou prevahou akcií. S týmito strednodobými a dlhodobými investíciami s vysokou šancou pokoríte infláciu.
Ak máte napr. väčší obnos peňazí, ktorý chcete do roka použiť na kúpu nehnuteľnosti, buď ju kúpte už dnes, alebo úspory uložte do peňažného portfólia vhodného aj na investície trvajúce pár mesiacov (napr. naše Pokojné investovanie do 1 roka). Ak ju však chcete kupovať o zhruba 5 rokov a postupne si šetríte 20 % z ceny nehnuteľnosti, tieto peniaze určite investujte.
Zdroj: vlastné spracovanie
6. Ako mám investovať, aby ma budúca inflácia neprekvapila?
Neprekonaným investičným nástrojom súčasnosti sú indexové fondy ETF. Čo sú tieto fondy a prečo sú ideálnou investíciou pre začínajúcich i skúsených investorov?
Fondy ETF investujú do celého trhu. Nehľadajú čerešničky medzi akciami, nehľadajú ihlu v kope sena, ale kupujú celú kopu, celý trh, všetky tituly obchodované v konkrétnom regióne alebo podľa špecifických kritérií.
Riziko tak rozkladajú medzi stovky až tisícky akcií alebo dlhopisov, teda ho znižujú. Vďaka tomu sa plne podieľate na raste globálnej ekonomiky a profitujete zo ziskov svetových spoločností. Tento investičný prístup je aj výrazne lacnejší oproti iným riešeniam a z investovania odstraňuje špekulácie.
Vďaka týmto parametrom sú dlhodobé výnosy fondov ETF maximum, aké väčšina investorov môže dosiahnuť. Pomer výnosu na jednotku podstúpeného rizika majú indexové fondy vysoký. Pre slovenských daňových rezidentov sú navyše výnosy po jednom roku držania fondov ETF oslobodené od dane z príjmu.
Aby toho nebolo málo, Finax vám pomôže s nastavením investície, či ste začínajúci alebo skúsený investor. Na základe jednoduchého investičného dotazníka vám automaticky prispôsobíme riziko investície vášmu horizontu, sklonu k riziku a skúsenostiam.
Najčastejšie otázky o inflácií a úsporách
1. Ako ochrániť úspory pred infláciou?
Úspory ochránite pred infláciou tak, že ich zhodnotíte výnosom vyšším, ako je rast cien. Na bežnom účte to dlhodobo nedosiahnete, preto peniaze rozdeľte podľa toho, kedy ich budete potrebovať: rezervu nechajte dostupnú, krátkodobé ciele uložte konzervatívne a peniaze, ktoré nebudete potrebovať roky, investujte do akcií a dlhopisov. Ak nemáte konkrétny cieľ a chcete, aby vaše úspory rástli, pozrite si, ako funguje zhodnotenie peňazí s Finaxom. Prečo inflácia nezmizne zo dňa na deň, vysvetľujeme v článku Inflácia neodchádza. Ako na jej vlne úspešne surfovať?
2. Kam investovať peniaze, aby ich nezožrala inflácia?
Z dlhodobého hľadiska historicky najvýraznejšie prekonávali infláciu akcie, ktorých kolísanie môžete zmierniť dlhopismi. Jednoduchou cestou sú indexové fondy ETF, ktoré rozkladajú riziko medzi tisícky firiem z celého sveta - napríklad v rámci Svetového investovania od Finaxu. Slovenskí daňoví rezidenti majú pri splnení zákonných podmienok výnosy z ETF po roku držania oslobodené od dane. Hodnota investície však môže krátkodobo klesnúť, preto si pred investovaním prečítajte, aké riziko podstupujete pri investovaní.
3. Sú peniaze v banke v bezpečí pred infláciou?
Pred krachom banky áno, vklady chráni tkzv. Fond ochrany vkladov do 100 000 eur. No pred infláciou vaše peniaze v banke chránené nie sú: ak úrok po zdanení nepokryje rast cien, kúpna sila peňazí klesá.
Staňte sa investorom už dnes. Chráňte majetok vytvorený vašou prácou, vyložte si nohy a relaxujte.

Založte si účet a začnite investovať ešte dnes