 Zahtjevnost
Tehnološki sektor u rujnu je bio glavni pokretač rasta tržišta. U listopadu su investitori zauzeli oprezniji pristup te dio ulaganja preusmjerili i u druge sektore kako bi dodatno diverzificirali svoje portfelje.
Rastuće kamatne stope bile su jedan od razloga zbog kojih su se investitori počeli pitati jesu li visoke valuacije tehnoloških dionica i dalje opravdane. U rujnu su kamatne stope podigle središnje banke u SAD-u, eurozoni i Japanu, a u listopadu su ih, među ostalima, povećale i Kanada te Indija.
Kad su krediti skuplji, investitori pažljivije procjenjuju hoće li se golema ulaganja u umjetnu inteligenciju doista isplatiti. Zbog toga su postali selektivniji i počeli pažljivije birati tvrtke u čiji dugoročni rast vjeruju. Istodobno, nekoliko tehnoloških divova objavilo je rezultate slabije od očekivanja analitičara, što je dodatno potaknulo pad cijena njihovih dionica.
Dobar primjer je CoreWeave, tvrtka koja iznajmljuje računalne resurse tehnološkim divovima poput Microsofta i Googlea. Uz dug koji se približava 50 milijardi dolara, njezina je tržišna vrijednost u samo jednom danu pala za gotovo 20 %. Vijest da je Anthropic podnio zahtjev za izlazak na američku burzu donijela je tek kratkotrajno olakšanje ulagačima.
Američki indeks S&P 500, koji je posljednjih mjeseci ponajviše rastao zahvaljujući tehnološkom sektoru, u listopadu je zabilježio pad od 0,9 %. Ipak, za naše investitore ostvario je prinos od 0,25 % zahvaljujući jačanju američkog dolara u odnosu na euro. Budući da se američke dionice trguju u dolarima, rast vrijednosti dolara pozitivno utječe na prinose europskih ulagača kada se ulaganja preračunavaju u eure.
Povećanu opreznost investitora posebno je osjetila Južna Koreja. Njezino je tržište u velikoj mjeri oslonjeno na proizvođače čipova, a tržišne oscilacije dodatno pojačavaju mali ulagači koji često trguju uz korištenje financijske poluge. Zbog toga je indeks južnokorejske burze KOSPI u listopadu zabilježio pad od čak 16 %.
Unatoč padu u listopadu, investitori ne pokazuju znakove panike. Rast dobiti kompanija uključenih u indeks S&P 500 i dalje je iznimno snažan. Posebno ohrabruje činjenica da brojna poduzeća izvan skupine najvećih tehnoloških kompanija ostvaruju rezultate bolje od očekivanja analitičara. Zato trenutačnu korekciju na tržištu prije svega promatramo kao zdravo prilagođavanje očekivanja nakon razdoblja snažnog rasta. Takva kretanja investitorima danas omogućuju ulaganje u udjele najvećih svjetskih kompanija po povoljnijim cijenama nego prije nekoliko mjeseci.
Međunarodni monetarni fond (MMF) upozorio je da bi usporavanje investicijskog zamaha u području umjetne inteligencije moglo predstavljati rizik za gospodarski rast i financijsku stabilnost. Upravo zato dugoročno ulaganje ne bi trebalo ovisiti o uspjehu jednog sektora ili jedne investicijske priče.
Obveznice su u listopadu ponovno potvrdile svoju tradicionalnu ulogu stabilizatora portfelja. Većina Finaxovih klijenata koristi ih kao alat za ublažavanje tržišnih oscilacija i smanjenje rizika u portfelju, a dio investitora bira ih i za kratkoročna ulaganja.
Početkom mjeseca prinosi na državne obveznice bili su neuobičajeno visoki, a neke su dosegnule najviše razine u posljednjih nekoliko desetljeća. Budući da se prinosi i cijene obveznica kreću u suprotnim smjerovima, to je značilo da su cijene obveznica bile relativno niske. Istovremeno, viši prinosi učinili su obveznice privlačnijima za nove ulagače, koji su u njima prepoznali priliku za ostvarivanje stabilnijih prinosa uz nižu razinu rizika u odnosu na dionice.
Kada je uslijedila rasprodaja AI dionica, dio investitora potražio je sigurnije utočište u državnim obveznicama. Veća potražnja povećala je cijene obveznica, dok su se njihovi prinosi istovremeno smanjili. Tako je, primjerice, prinos na američku državnu obveznicu s rokom dospijeća od 10 godina pao s 5,29 % na 4,94 %. Ovakva kretanja još jednom su pokazala zašto obveznice često služe kao stabilizator portfelja u razdobljima povećane neizvjesnosti na dioničkim tržištima.
Kako obveznice mogu zaštititi portfelj? Zamislite portfelj vrijedan 10.000 eura. Ako je cijeli iznos uložen u dionice i one izgube 10 % vrijednosti, gubitak iznosi 1.000 eura. Ako se portfelj sastoji od 60 % dionica i 40 % obveznica, a obveznice u isto vrijeme ostvare prinos od 1 %, ukupni gubitak smanjuje se na 560 eura. Drugim riječima, obveznice neće u potpunosti spriječiti pad vrijednosti portfelja, ali ga mogu značajno ublažiti.
U zamjenu za veću stabilnost, obveznice su kroz povijest ostvarivale niže prinose od dionica. Zato su posebno prikladne za kraće investicijske horizonte, kada si investitor ne može priuštiti dugotrajan oporavak nakon mogućeg pada dioničkih tržišta, kao i za one kojima bi veće oscilacije vrijednosti portfelja predstavljale značajan stres. S druge strane, za dugoročno ulaganje, idealno na razdoblje od najmanje 10 godina, dionice su u pravilu isplativiji izbor.
Na tržištu i dalje postoje tri ključna rizika:
- Prvi rizik su visoke cijene energije. Iako se nafta iz Perzijskog zaljeva ponovno pojavljuje na tržištu kroz neslužbene kanale, prekidi rada rafinerija na Bliskom istoku i u Rusiji uzrokovali su manjak dizelskog goriva. Dodatni pritisak stvorile su kineske rafinerije koje su u listopadu obustavile izvoz goriva, kao i Rusija, koja je produžila zabranu izvoza dizela. Zbog toga je cijena nafte Brent ponovno porasla iznad 100 američkih dolara po barelu.
- Drugi rizik predstavlja Francuska. Zemlju su posljednjih mjeseci zahvatili prosvjedi potaknuti visokim troškovima života i nezadovoljstvom stanjem u obrazovnom sustavu. Istovremeno, prostor za dodatnu državnu potrošnju vrlo je ograničen. Francuska nije imala uravnotežen državni proračun još od 1974. godine, a prinos na njezinu 10-godišnju državnu obveznicu nakratko je premašio 5 %, što je najviša razina u posljednja 24 godine. Ipak, strahovi od nove dužničke krize u europodručju zasad se čine pretjeranima. Tržišne reakcije znatno su blaže nego tijekom europske dužničke krize iz prošlog desetljeća, kada su se s ozbiljnim problemima suočavale zemlje poput Italije i Grčke.
- Treći rizik je politika. Nedavni izbori u Brazilu, Izraelu i Srbiji pokazali su da se izborni rezultati mogu značajno razlikovati od predizbornih anketa te da političke promjene mogu vrlo brzo promijeniti smjer razvoja neke zemlje.
Dodatan izvor neizvjesnosti za Europu predstavljala je i iznenadna ostavka predsjednice Europske središnje banke Christine Lagarde, i to u trenutku kada se europsko gospodarstvo suočava s brojnim izazovima.
Među ETF-ovima u našim portfeljima najbolji rezultat u listopadu ostvario je fond koji prati američki indeks srednje velikih kompanija S&P 400 Mid Cap, s rastom od 3,15 %. Takve su kompanije često dovoljno velike da budu financijski stabilne, ali istovremeno imaju više prostora za rast od najvećih korporacija. S druge strane, najveći pad zabilježio je ETF koji prati indeks tržišta u razvoju MSCI Emerging Markets, izgubivši 6,4 %.
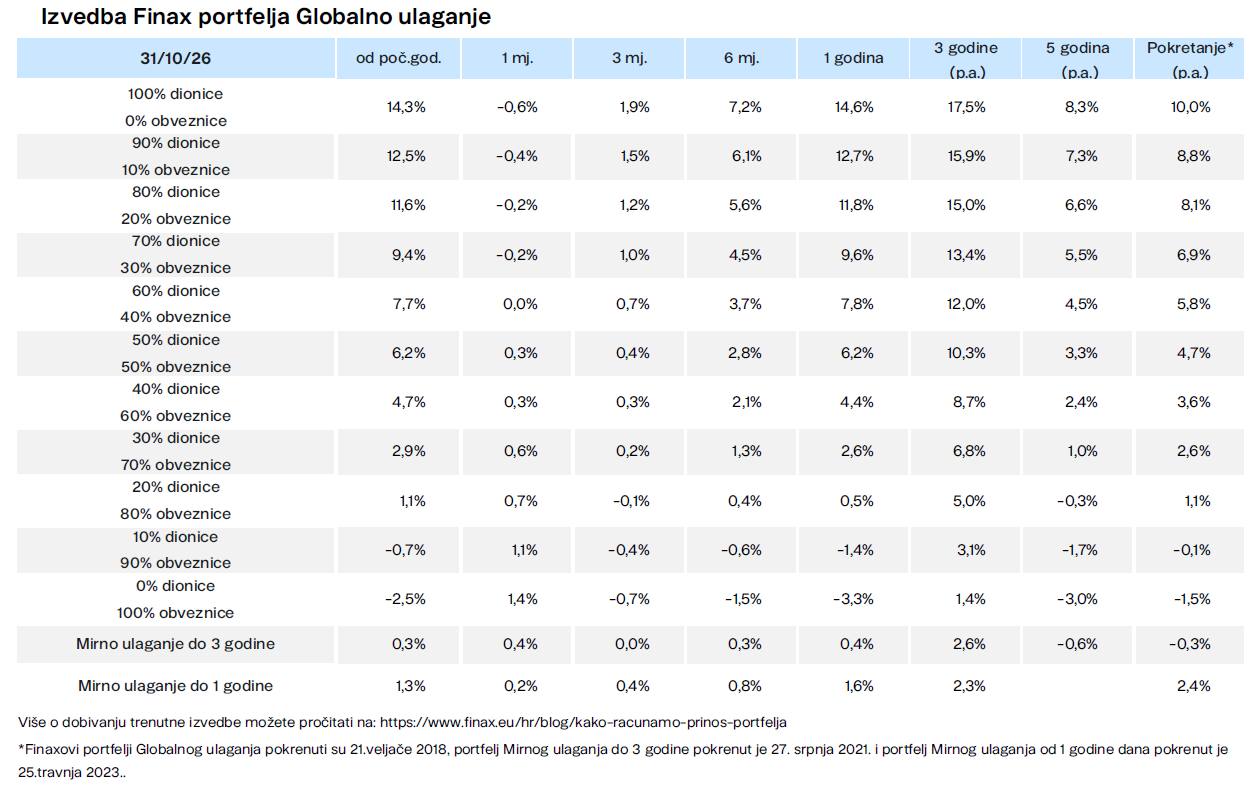
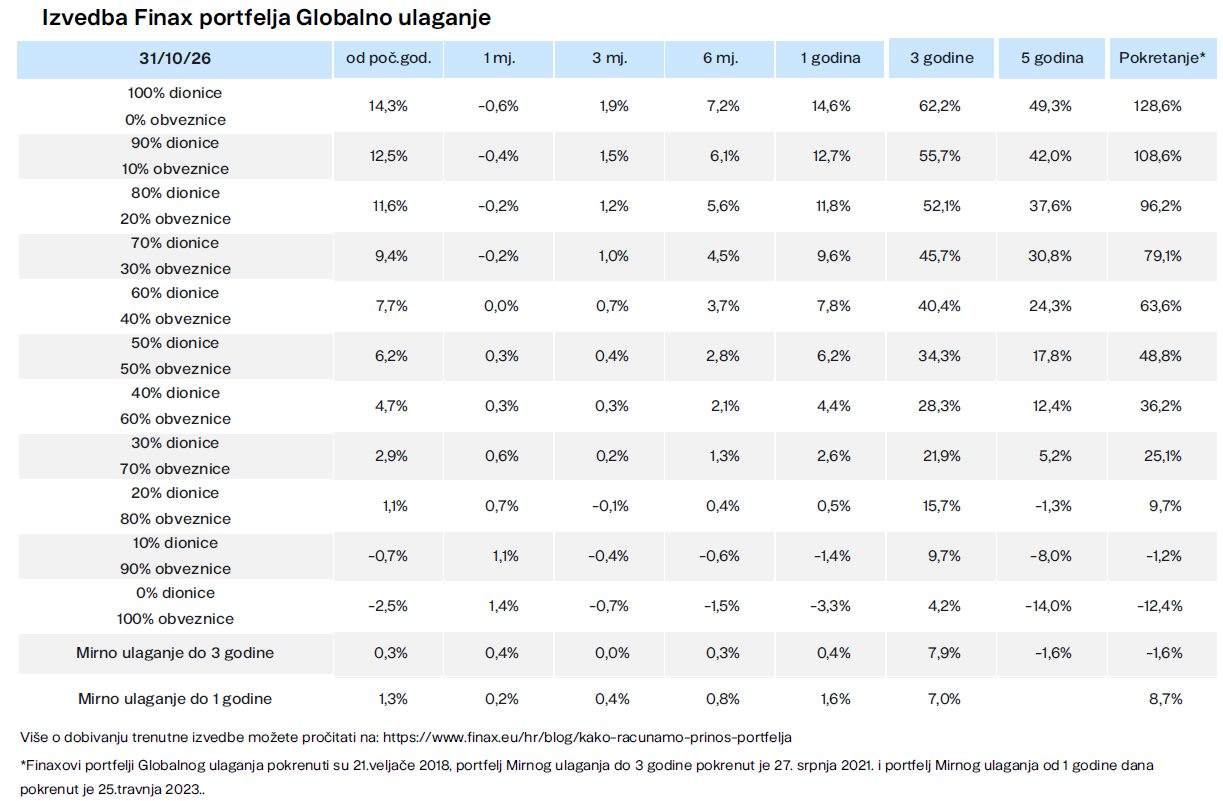
Među strategijama Globalnog ulaganja najbolji rezultat u listopadu ostvarila je konzervativna obveznička strategija, s prinosom od 1,4 %. Takav rezultat još jednom potvrđuje važnu ulogu obveznica u razdobljima povećane tržišne neizvjesnosti i korekcija na dioničkim tržištima. S druge strane, dinamična dionička strategija zabilježila je pad od 0,6 %
Kod našeg Mirnog ulaganja strategija do 3 godine ostvarila je prinos od 0,4 %, dok je strategija do 1 godine ostvarila prinos od 0,2 %. Na dan 31. 10. 2026. bruto godišnji prinos iznosio je 2,5 % za strategiju do 1 godine te 3,0 % za strategiju do 3 godine.*
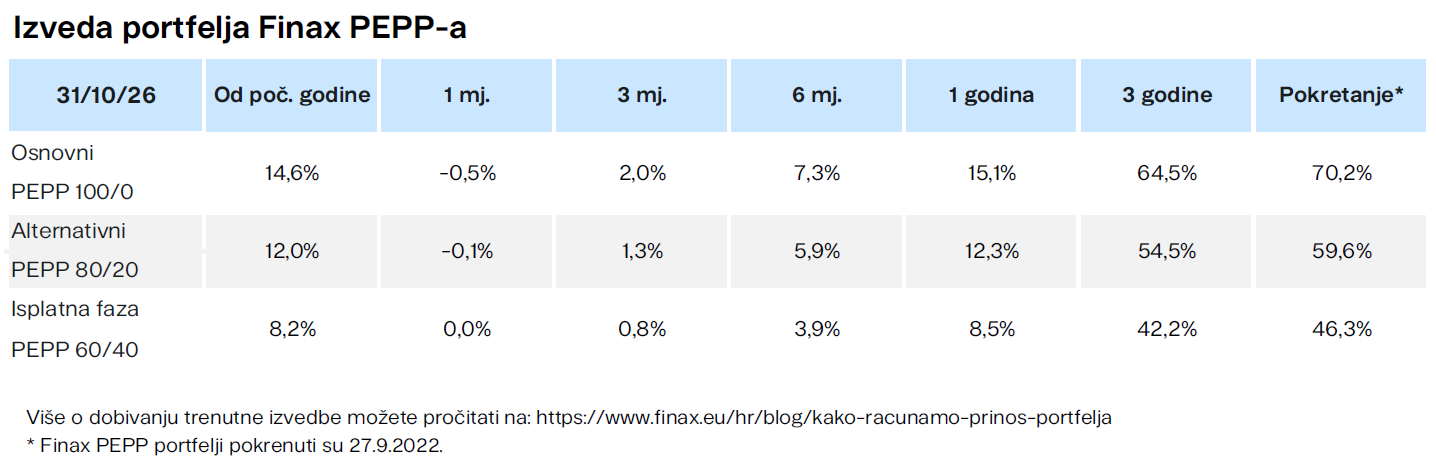
Na što bismo se trebali pripremiti u studenome? Tržišta će tijekom mjeseca analizirati i postupno ugrađivati u cijene rezultate američkih izbora za Senat, Zastupnički dom i guvernere saveznih država. Demokratska stranka ostvarila je uvjerljiviju pobjedu nego što se očekivalo, što bi moglo donijeti promjene u političkom smjeru SAD-a i utjecati na očekivanja investitora na globalnim tržištima.
Što investitori mogu naučiti iz listopada?
- Obveznice mogu biti vrijedan stabilizator portfelja kod kratkoročnih i srednjoročnih ulaganja. Kada dionička tržišta padaju, pomažu ublažiti oscilacije vrijednosti portfelja, baš kao što su pokazale tijekom listopada.
- Ni najperspektivniji tržišni trend ne traje vječno. Zato u Finaxu gradimo portfelje na širokoj diverzifikaciji, umjesto na okladi na jedan sektor, tržište ili investicijsku priču.
- Padovi na tržištu mogu predstavljati priliku za redovite ulagače. Primjerice, ako ulažete 200 eura mjesečno i cijena ETF-a padne sa 100 na 80 eura, za isti iznos kupit ćete 2,5 udjela umjesto 2, odnosno 25 % više. Upravo zato redovito ulaganje omogućuje investitorima da tijekom tržišnih korekcija kupe veći broj udjela po povoljnijim cijenama.
*Bruto prinos do dospijeća na dan 31. 10. 2026. objavljen od strane izdavatelja ETF-ova. Prinos je promjenjiv te ovisi o depozitnoj kamatnoj stopi Europske središnje banke (ECB) i kretanju kamatnih stopa na tržištu europskih obveznica. U prikazani prinos nije uključena Finaxova naknada za upravljanje od 0,5 % godišnje. Prinos se može mijenjati ovisno o kretanju kamatnih stopa te nije pouzdan pokazatelj buduće uspješnosti ulaganja.