 Zahtjevnost
Znate onaj osjećaj. Ujutro se nikako ne možete razbuditi pa se na brzinu spremate za posao. Na poslu pokušavate stići sve što treba. Poslijepodne vozite djecu na aktivnosti, odradite trening, odete na kavu ili druženje s prijateljima, obavite kupnju, pripremite večeru i riješite sve obveze koje vas čekaju kod kuće.
Kad napokon ulovite malo vremena za sebe, samo želite predahnuti. Financije vam tada nisu na vrhu liste prioriteta pa si kažete da ćete se time pozabaviti sutra. No sutra najčešće izgleda gotovo isto kao i danas.
Ja: Što kada bih vam rekao da vas je odgađanje početka ulaganja tijekom posljednje godine dugoročno moglo stajati i 30.000 eur manje za mirovinu?
Vi: Ozbiljno? [nevjerica] Kako je to moguće?
Ja: Ozbiljno.
Vi: Ne vjerujem. Pa ulagao bih tek oko 100 eur mjesečno.
Ja: Upravo tako. Nije stvar u tih 100 eur mjesečno koje niste uplaćivali tijekom prošle godine. Stvar je u tome da ste propustili godinu dana prinosa i složenog ukamaćivanja. Tijekom nekoliko desetljeća to može značiti i više od 30.000 eur razlike u vrijednosti vaše mirovinske štednje. Imate trenutak da vam pokažem kako?
Ponekad imam osjećaj da je odgađanje odluka jedan od naših omiljenih „sportova“. A kada je riječ o financijama, to posebno dolazi do izražaja. Dok većinu stvari koje želite možete jednostavno kupiti kada vam zatrebaju, ulaganje je drugačije. Njime štedite za ciljeve koji su često desetljećima udaljeni, pa potreba za djelovanjem ne djeluje hitno.
Osobno poznajem mnogo ljudi koji već dugo govore da će početi ulagati, ali nikako da krenu. Zato sam odlučio izračunati koliko ste potencijalnog prinosa propustili tijekom posljednjih godinu dana (zaključno s rujnom 2026.) odgađajući početak ulaganja.
Zamislite da ste prošle godine, krajem rujna 2025., otvorili račun u Finaxu i počeli ulagati za mirovinu. Već imate osnovno iskustvo s ulaganjem, primjerice kroz obvezni mirovinski fond, a kako vam je do mirovine ostalo još dosta vremena i spremni ste prihvatiti višu razinu rizika u zamjenu za potencijalno veći prinos, algoritam robo-savjetnika predložit će vam portfelj sa 100 % udjelom dionica (dioničkih ETF-ova).
Radi lakše usporedbe, pogledajmo dva primjera:
- odlučili ste ulagati 100 eur mjesečno
- odlučili ste jednokratno uložiti 10.000 euro
U svim primjerima mijenja se samo jedan čimbenik – dob investitora. Zato ćemo rezultate prikazati za osobe koje imaju 25, 35 i 45 godina.
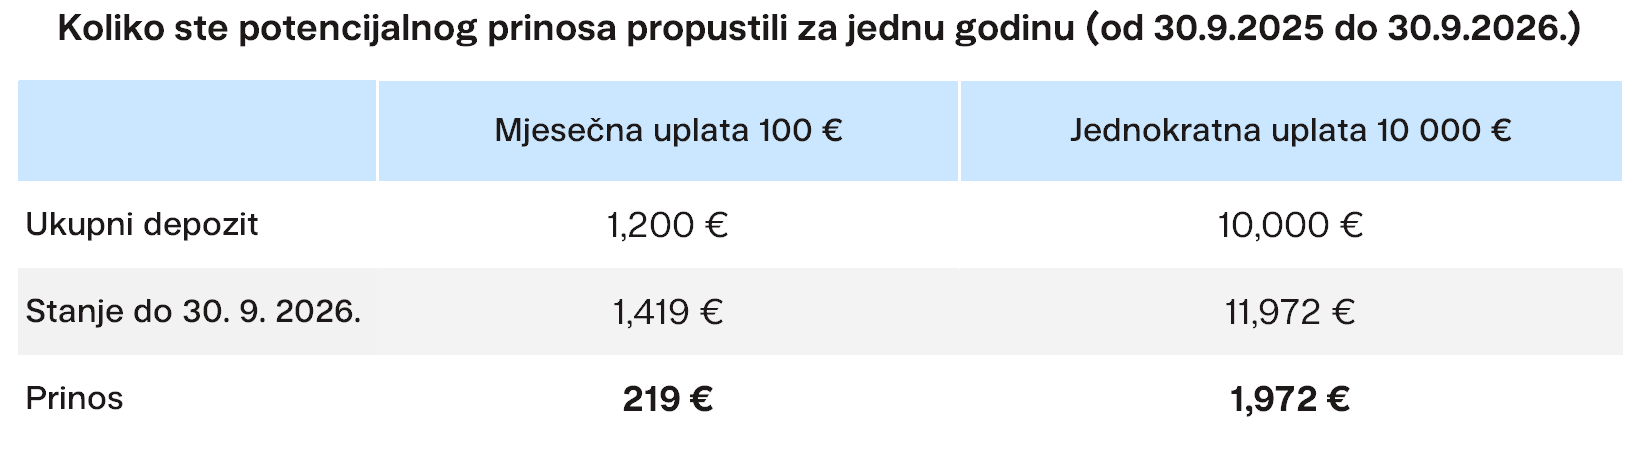
Napomena: Svi podaci vezani uz kretanje Finax portfelja predstavljaju stvarno ostvarenu uspješnost uzornih portfelja u razdoblju od 30. 9. 2025. do 30. 9. 2026. Način izračuna stvarne uspješnosti opisali smo u članku „Kako izračunavamo stvarni prinos Finax portfelja?“. Dosadašnji prinosi nisu jamstvo budućih prinosa te rezultat ulaganja može biti i gubitak. Informirajte se o rizicima koje preuzimate prilikom ulaganja.
Kada biste prije godinu dana u Finaxu počeli ulagati 100 eur mjesečno, danas biste imali 1.419 eur (nakon odbitka svih naknada). Ako biste tada jednokratno uložili 10.000 eur, vrijednost vašeg ulaganja danas bila bi veća za 1.972 eur.

Otvorite račun i započnite ulagati već danas
Vi: „Pa dobro, vidite da nisam izgubio 30.000 eur za svoju mirovinu. Govorimo ipak samo o nekoliko eura. U slučaju redovite štednje to je svega 219 eur.”
Ja: „I da i ne. Trebate imati na umu da će taj novac za vas raditi još mnogo godina (čak i 40 godina, ako imate sreće pa vam je danas oko 25 godina).”
Vi: „Može li novac zaista raditi? Mislio sam da rade samo ljudi.”
Da, može. Posljednjih godinu dana dionička su tržišta ostvarila iznadprosječne prinose. Povijesno gledano, globalni dionički indeksi dugoročno su rasli prosječno oko 8 do 10 % godišnje. Njihovu vrijednost potiču rast svjetskog gospodarstva i povećanje dobiti kompanija zahvaljujući tehnološkom napretku. Stoga bi se zarada ostvarena tijekom protekle godine s velikom vjerojatnošću nastavila dalje oplodnjavati i rasti (za bolje razumijevanje pročitajte više o složenom ukamaćivanju).
Naravno, vaše ulaganje neće rasti kao ravna linija. Dionička tržišta osciliraju i povremeno bilježe padove. Upravo zato je važno ulagati dugoročno i tijekom razdoblja tržišnih padova pričekati njihov oporavak.
U nastavku izračuna stoga pretpostavljamo da biste ulagali dugoročno, sve do mirovine, te ostvarili očekivani prinos Finax portfelja sa 100 % udjelom dionica.
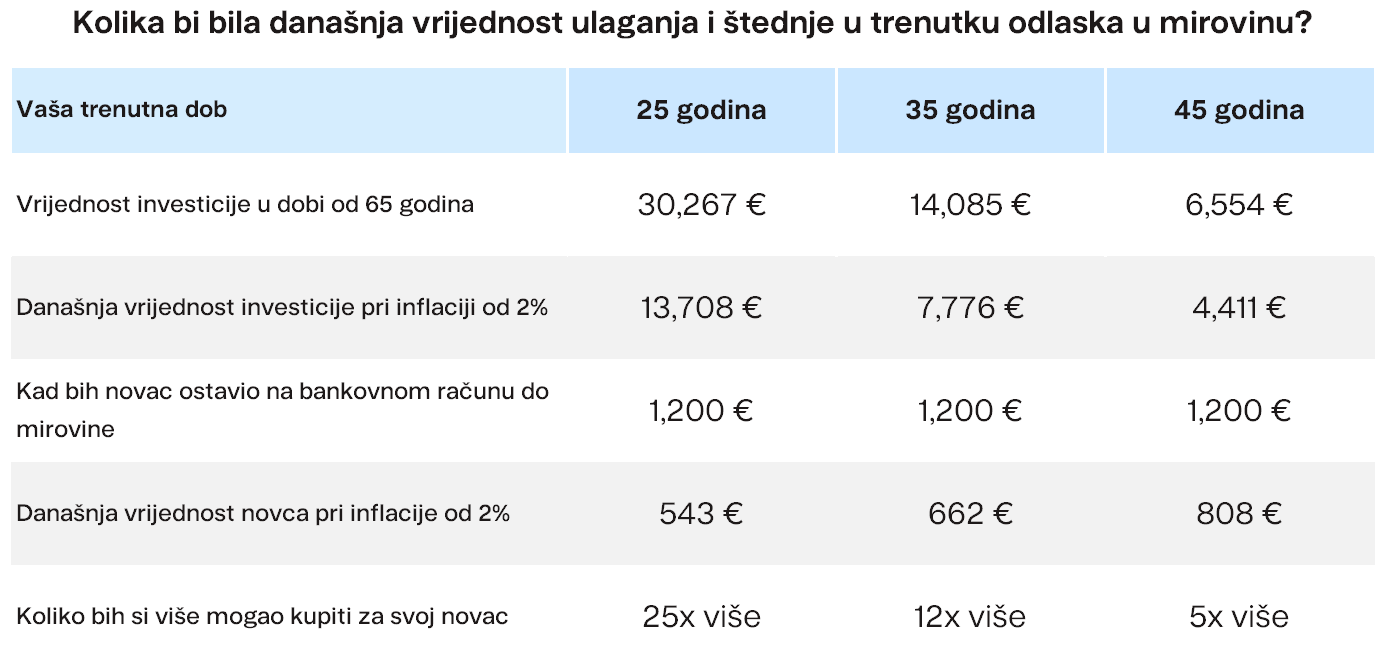
Već smo pokazali da biste, da ste prije godinu dana počeli ulagati 100 eur mjesečno, danas imali 1.419 eur. Koliko bi ta svota mogla narasti do vaše mirovine?
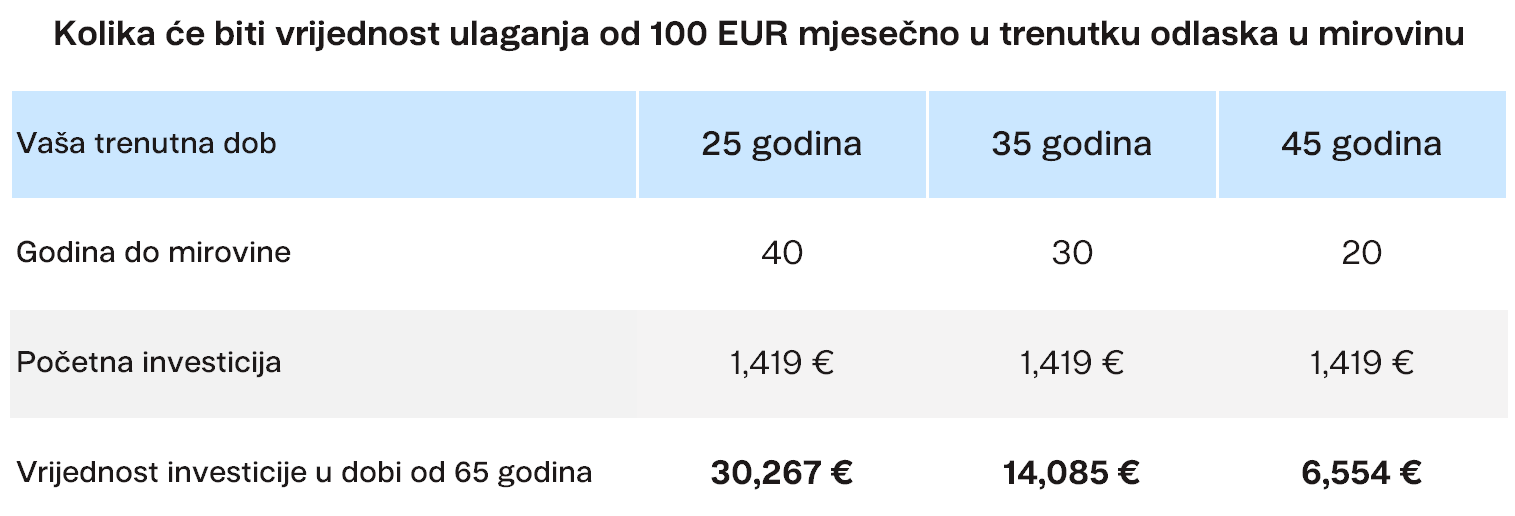
Ako biste ostvarili očekivani prinos Finax portfelja sa 100 % udjelom dionica, tih 1.419 eur moglo bi se tijekom 40 godina povećati na čak 30.380 eur. Znam da mnogi od vas više nemaju 25 godina, no bez obzira na dob, potencijalni rast ulaganja do mirovine i dalje može rezultirati vrlo značajnim iznosom.
Ako biste novac držali na bankovnom računu s kamatnom stopom blizu nule, ostvarili biste vrlo malen prinos. Da ste prije godinu dana počeli štedjeti, danas biste imali približno 1.200 eur. Zbog utjecaja inflacije stvarna vrijednost tih 1.200 eur s vremenom bi se smanjivala, pa biste si u mirovini za taj iznos mogli priuštiti manje nego danas. Pogledajmo zato kolika bi bila vrijednost vašeg novca izražena u današnjim cijenama, ako biste ga ostavili na bankovnom računu ili ga odlučili investirati.
Kako bi to izgledalo u slučaju jednokratne uplate?
Vratimo se na primjer s jednokratnom uplatom od 10.000 eur prije godinu dana. U tom slučaju cijena odgađanja ulaganja ispada još veća.
Kao što sam već naveo, tijekom protekle godine na ulaganju od 10.000 eur ostvarili biste dobit od 1.972 eur. Sljedeća tablica pokazuje kakav učinak ima samo propuštanje tog prinosa i njegovo neulaganje tijekom sljedećih 40, 30 odnosno 20 godina. Na taj način najbolje možemo prikazati koliko vas može koštati odgađanje jednokratnog ulaganja za samo jednu godinu.
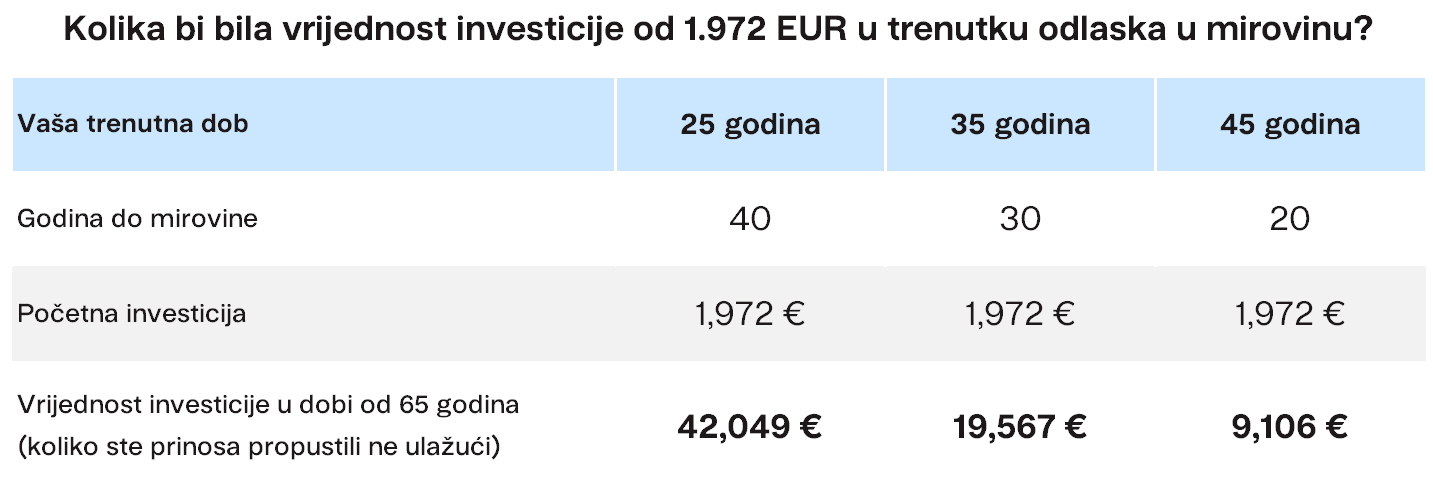
To što ste odlučili ostaviti svoj novac na bankovnom računu tijekom protekle godine i ne investirati ga možda vas je koštalo tek nekoliko desetaka ili stotina eura propuštenog prinosa u toj godini. Međutim, kada se u obzir uzmu i svi budući prinosi koje bi taj novac mogao ostvariti, riječ je o potencijalno vrlo velikom iznosu.
Nažalost, Rado i ja poznajemo desetke ljudi iz svoje okoline koji već godinama odgađaju ulaganje čekajući krizu ili „pravi trenutak“ za početak. Srećom, za početak ulaganja nikada nije kasno. Račun u Finaxu možete otvoriti doslovno za deset minuta.
Odbankirajte svoj novac s tekućeg ili štednog računa u ulaganja i uživajte u bezbrižnosti koju donosi dugoročno investiranje.

Neka vaš novac radi za vas
Najčešća pitanja o odgađanju ulaganja
1. Koliko zapravo košta odgađanje ulaganja?
Više nego što se na prvi pogled čini. Da ste prije godinu dana počeli ulagati 100 eura mjesečno u Finax portfelj sa 100 % udjelom dionica, danas biste imali 1.419 eur nakon odbitka svih naknada, a na bankovnom računu oko 1.200 eur. Razlika od 219 eur djeluje malo, no ako biste ostali uloženi do mirovine i ostvarili očekivani prinos portfelja, tih 1.419 eur moglo bi za 40 godina narasti na čak 30.380 eur. Kod jednokratnog ulaganja od 10.000 eur propustili biste 1.972 eur već u prvoj godini. Pravi trošak odgađanja nije prošlogodišnji prinos, nego godine složenog ukamaćivanja koje taj novac više ne može nadoknaditi. Novac koji samo stoji na računu pritom gubi vrijednost zbog inflacije.
2. Trebam li pričekati pad tržišta prije nego što počnem ulagati?
Ne. Nitko ne može pouzdano predvidjeti kada će tržišta pasti, a kada se oporaviti, a oni koji čekaju „pravi trenutak“ često godinama ostanu po strani. Za uspjeh je važnije vrijeme provedeno na tržištu od pokušaja tempiranja tržišta. Dionička tržišta povremeno padaju, ali su se uz dovoljno dug investicijski horizont povijesno oporavila od svakog pada. Više o tome pročitajte u članku Kako se ponašati kada tržišta padnu?
3. Je li bolje ulagati jednokratno ili redovito svaki mjesec?
Ako novac već imate i ulažete dugoročno, jednokratno ulaganje statistički češće donosi veći prinos jer vaš novac dulje radi na tržištu. Prema analizi koju navodimo u članku Zašto redovito ulagati?, jednokratno ulaganje nadmašilo je redovito u 68 % slučajeva nakon jedne godine. Redovito mjesečno ulaganje pak odgovara onima koji ulažu iz plaće i ublažava utjecaj tržišnih oscilacija. U oba slučaja ulaganje je dugoročno bolje od držanja novca na računu – pogledajte i naš video Novac na računu ili u investiciji?