 Komplexitás
Sokan megszoktuk, hogy a nagybankok megtakarítási számláin csak alacsony, vagy akár nulla kamatot kapunk. Ezzel szemben az Európai Központi Bank (EKB) kamatlábai jóval magasabbak. Ezek a negatív értékekről 2022-ben kezdtek el emelkedni, a rekordmagas infláció (az árak növekedési üteme) elleni küzdelem jegyében. A bankok azonban a mai napig nem igazították teljes mértékben ehhez a megtakarítási számlák és lekötött betétek kamatozását.
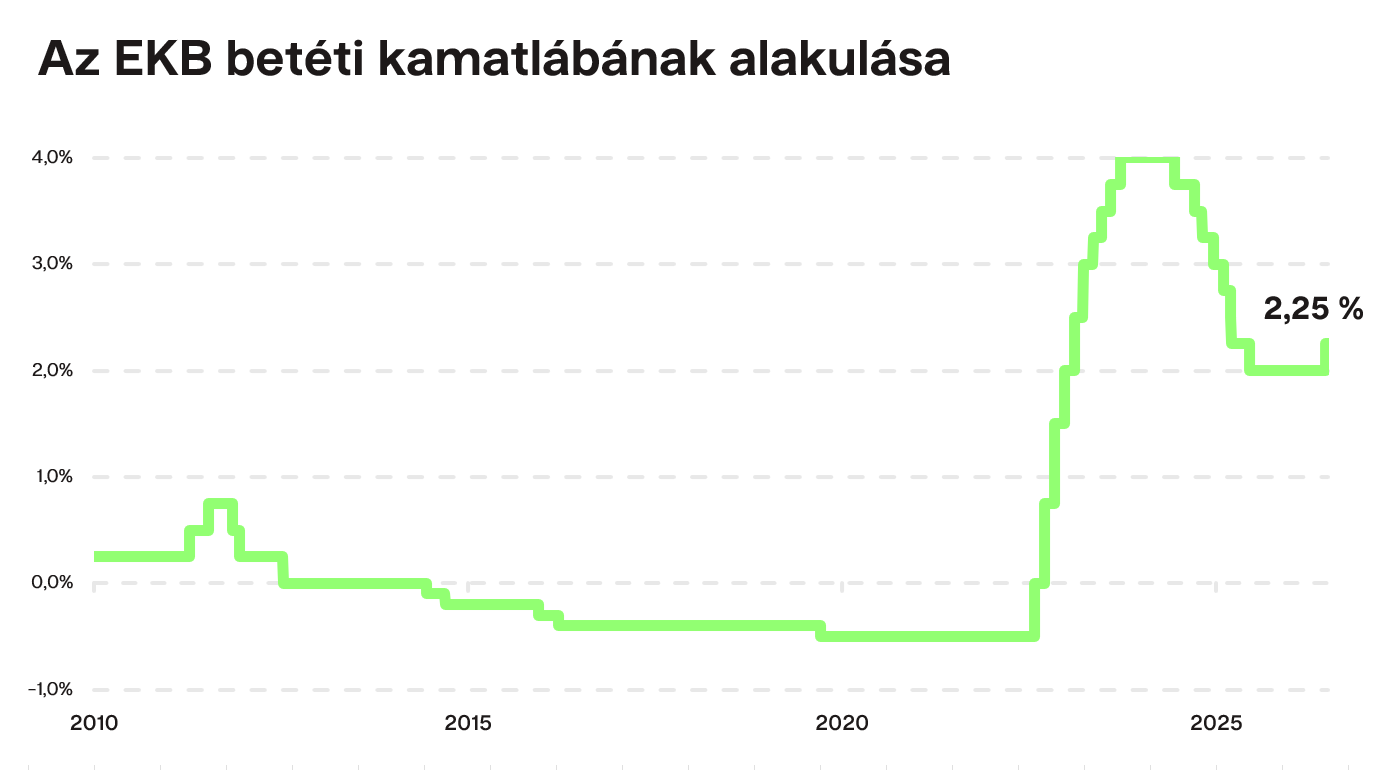
Bankoknak nincs sok okuk megváltoztatni a jelenlegi beállításokat. A megtakarítók pénze után szinte semmilyen kamatot nem kell fizetniük, miközben ezt a pénzt 2,25%-os kamat mellett helyezhetik el a jegybanknál. A különbség náluk marad bevételként. Ennek ellenére a háztartások továbbra is több tízmilliárd eurót tartanak betéti termékeken.
Ezért döntöttünk úgy, hogy olyan terméket hozunk létre, amely tükrözi az aktuális kamatszinteket, és mozgásba hozza azt a pénzét, amely a bankszámláján heverve semmit sem termel.
Tárolja rövid távú megtakarításait likvid formában, konzervatív módon, minimális vagy alacsony ingadozás mellett, akár adómentesség lehetőségével is. Bemutatjuk a lekötött betétek és megtakarítási számlák gyilkosát – a Nyugodt befektetést, amely révén pénze piaci kamatszintű hozamot ér el, lekötési kötelezettség és különleges feltételek nélkül.
Mi az a Nyugodt befektetés?
A Nyugodt befektetés a Finax konzervatív megoldása azon megtakarítások elhelyezésére, amelyekre 3 éven belül szüksége lesz. Vonzó alternatívát kínál a megtakarítási számlákkal és lekötött betétekkel szemben.
Két befektetési stratégiát foglal magában, eltérő portfólióösszetétellel: az 1 éves és a 3 éves stratégiát. Az első azon megtakarítások elhelyezésére szolgál, amelyekre 1 éven belül szüksége lesz, valamint azoknak a befektetőknek, akik nem szeretnének semmilyen értékingadozást látni a számlájukon. Ennek a stratégiának ugyanis gyakorlatilag nulla az ingadozása.
A 3 éves stratégia magasabb várható hozammal rendelkezik, de enyhe értékingadozásnak van kitéve. Ezért azoknak a megtakarításoknak az elhelyezésére alkalmas, amelyeket 1–3 éven belül tervez felhasználni, valamint azoknak a befektetőknek, akik hajlandóak mérsékelt kockázatot vállalni a magasabb hozampotenciál érdekében.
Mindkét stratégia pénzpiaci és kötvény ETF-ekre épül. A pénzpiaci alapok hozama azt a kamatlábat követi, amellyel a nagy kereskedelmi bankok egymásnak egynapos futamidőre kölcsönöznek pénzt. A kötvény ETF-ek minőségi vállalatok és államok rövid lejáratú adósságát tartalmazzák.
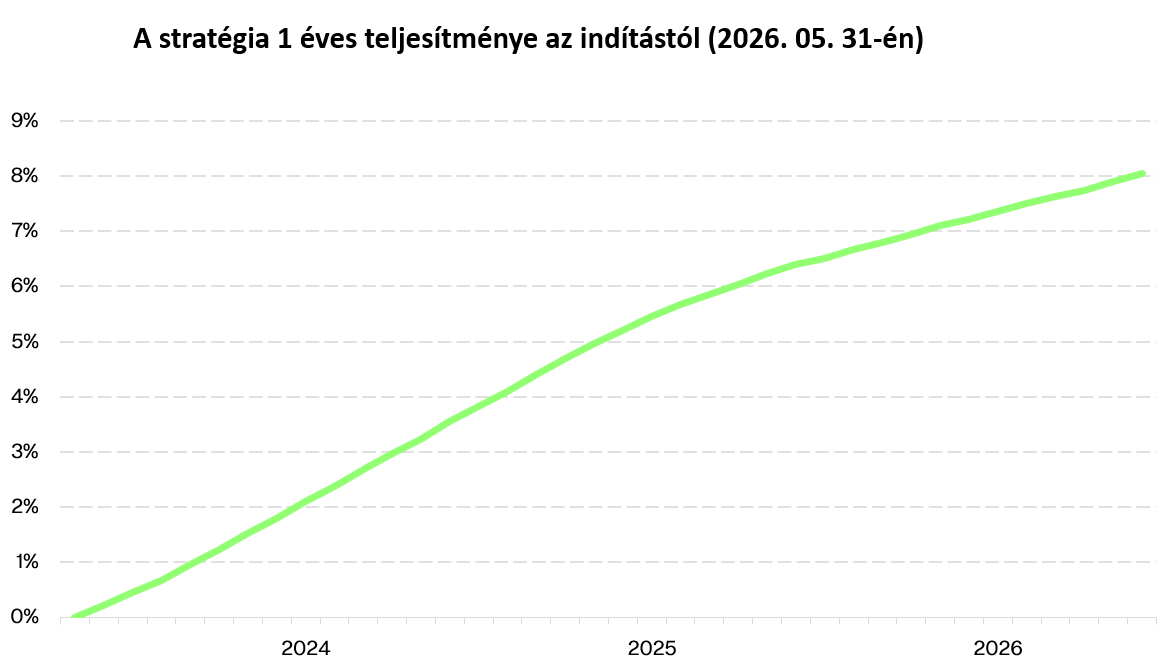
Ennek köszönhetően hozamuk a gazdaság rövid távú kamatszintjeit tükrözi, amelyek közel állnak az EKB alapvető betéti kamatlábához. A grafikonon megtekintheti az 1 éves stratégia hozamának alakulását 2023-as indulása óta. Figyelje meg, milyen stabilan növekszik az értéke. Ebben a stratégiában az ingadozás gyakorlatilag nem is létezik.
Figyelem: A tényleges teljesítmény kiszámításának módját a Hogyan számoljuk ki a Finax portfóliói valódi teljesítményét? című blogbejegyzésünkben ismertettük. A befektetés kockázattal jár, és a múltbeli hozamok nem jelentenek garanciát a jövőbeli hozamokra nézve. Ismerje meg a befektetéssel járó kockázatokat.
A nyugodt befektetés előnyei
- Lehetőség az EKB alapbetéti kamatlábához közelítő bruttó hozam elérésére.
- Az aktuális éves hozam 2,0% az 1 éves stratégia esetében, és 2,3% a 3 éves stratégia esetében* (2025. 05. 31-i állapot szerint) - az EKB kamatlábainak és az euró kötvénypiaci hozamoknak az alakulásától függően változó.
- Minimális vagy alacsony ingadozás.
- Egyetlen alacsony díj - portfóliókezelési díj évi 0,5%, áfával együtt.
- Nincs lekötési kötelezettség - a kivonást bármikor kérheti, a pénz 3-10 napon belül megérkezik a számlájára.
*A várható hozam az euró rövid távú kamatláb (€STR) aktuális kamatának és a kötvény ETF-ek átlagos lejáratig számított hozamának súlyozott átlagaként kerül kiszámításra, csökkentve az ETF-alapok díjával. A súlyokat az egyes stratégiák célösszetétele határozza meg. A hozam nem tartalmazza a Finax portfóliókezelési díját, amely évi 0,5%, áfával. A jövőbeli teljesítmény változhat. Az adózási elbánás az egyes ügyfelek egyéni körülményeitől függ, és a jövőben változhat.
Ha szeretne mélyebben elmerülni a témában, és a lehető legtöbbet megtudni erről a termékről, nyugodtan olvasson tovább. Azok számára, akiknek kevesebb idejük van, az alapvető tényeket gyors áttekintésben foglalom össze, a számukra érdekes részekhez vezető linkekkel együtt.
Kinek ajánlott a Nyugodt befektetés? Mindenkinek, aki nem szeretne magasabb kockázatot vállalni a dinamikusabb portfóliókkal, folyamatosan hozzá szeretne férni a pénzéhez, és jelentősen magasabb hozamot szeretne elérni, mint amit ma a bankok kínálnak.
Hogyan nyithatok Nyugodt befektetés számlát? Online, a Finax weboldalán – egyszerűen kattintson az alábbi Nyugodt befektetés megnyitása gombra, vagy a Finax weboldalának bármely pontján található Kezdjen el befektetni gombra.
Milyen összetételű a Nyugodt befektetés? A stratégiától függ; mindkettő pénzpiaci és kötvény összetevőből áll, de eltérnek egymástól az arányaikban és a bennük szereplő kötvények futam idejében.
Változtathat az EKB a kamatlábak mértékén? Az EKB nagyjából havonta egyszer ülésezik, amikor felülvizsgálhatja az alapkamatlábakat. A kamatlábak változása jelenti e termék legnagyobb kockázati tényezőjét.
Melyik stratégiát válasszam? A választással nem kell egyedül küzdenie. A számlanyitáskor egy rövid kérdőív alapján mi magunk ajánljuk majd Önnek, hogy melyik stratégia a legmegfelelőbb az Ön számára.

Növelje megtakarításait rövid távon, stressz nélkül a Nyugodt Befektetéssel
Ha további részletek érdeklik, az alábbi információk pontosan Önnek szólnak.
Kinek ajánlott a Nyugodt befektetés?
Jellegéből adódóan a Nyugodt befektetés kiváló alternatívája a megtakarítási számláknak, lekötött betéteknek, illetve a pénzpiaci vagy kötvényalapokban végzett rövid távú befektetéseknek. Ahhoz, hogy egy banknál hasonló hozamot érjen el, pénzét több évre le kellene kötnie. A Finaxnál ezt gyakorlatilag azonnali hozzáféréssel érheti el.
A Nyugodt befektetés ideális megoldás pénze rövid távú elhelyezésére. A szlovák háztartások továbbra is több tízmilliárd eurót tartanak bankokban, és nagy részük számára a Nyugodt befektetés jelentősen vonzóbb célpont lehetne.
Felhasználhatja vészhelyzeti tartalékként, nyaralásra, karácsonyi ajándékokra, adókra való megtakarításként, vagy olyan ingatlanvásárlásra, felújításra, illetve autócserére, amelyet 3 éven belül tervez. A minimális ingadozásoknak köszönhetően nem kell attól tartania, hogy kevesebb pénz lesz a számláján, amikor ki szeretné venni.
Sokan a nyilvánvaló hátrányok és az infláció ellenére is szükségét érzik annak, hogy nagyobb összeget tartsanak készpénzben vagy folyószámlán. Hasonló csoportot alkotnak azok a pénzösszegek is, amelyekről nem tudjuk, mikor lesz rájuk szükségünk. A Nyugodt befektetés alkalmas megoldás ezen eszközök nagy részének elhelyezésére, mivel itt a pénzt nem kell lekötni.
Érdekes lehetőség a vállalati nyereségek és tartalékok elhelyezésére is. Emlékeztetőiül: jelenleg jogi személyek számára minimum 50 000 eurós összeggel nyitható számla a Finaxnál. Örömmel tapasztaljuk, hogy a tesztüzem alatt már több, egymillió eurót meghaladó betéttel rendelkező vállalat is igénybe vette ezt a terméket.
Hogyan nyithatok Nyugodt befektetés számlát?
Amennyiben még nem tartozik a Finax ügyfelei közé, kattintson a Kezdjük gombra a weboldalunkon vagy a jelen blogban található Nyugodt befektetés megnyitása gombra, illetve töltse le a Finax mobilalkalmazást az AppStore-ból vagy a Google Play-ról. A számlanyitás rendkívül egyszerű, mindössze 10 percet vesz igénybe.
A regisztráció elején kattintson a „Finax termékeinek megtekintése” gombra, és válassza ki a Nyugodt befektetést.Ezután egy rövid kérdőívet szükséges kitöltenie, igazolnia személyazonosságát, kitöltenie személyes adatait, és az online szerződést aláírnia. Ennyi! Most már hagyhatja dolgozni az euróban tartott megtakarításait. Munkájuk eredményét pedig kényelmesen nyomon követheti online a mobilalkalmazáson vagy a Finax weboldalán keresztül.
Amennyiben már ügyfeleink közé tartozik, csak kattintson az Új számla nyitása gombra az online áttekintésében, amennyiben a webböngészőn keresztül jelentkezik be.
Portfólió összetétele
A Nyugodt befektetés minden előnye és jellemzője az összetételéből, vagyis az alapjául szolgáló ETF-ekből ered. A Nyugodt befektetésen belül két stratégia érhető el, eltérő portfólióösszetétellel.
Az 1 éves stratégia négy ETF-ből áll – kettő a rövid távú bankközi kamatlábat követi, kettő pedig legfeljebb fél éves futamidejű rövid lejáratú kötvényekbe fektet.
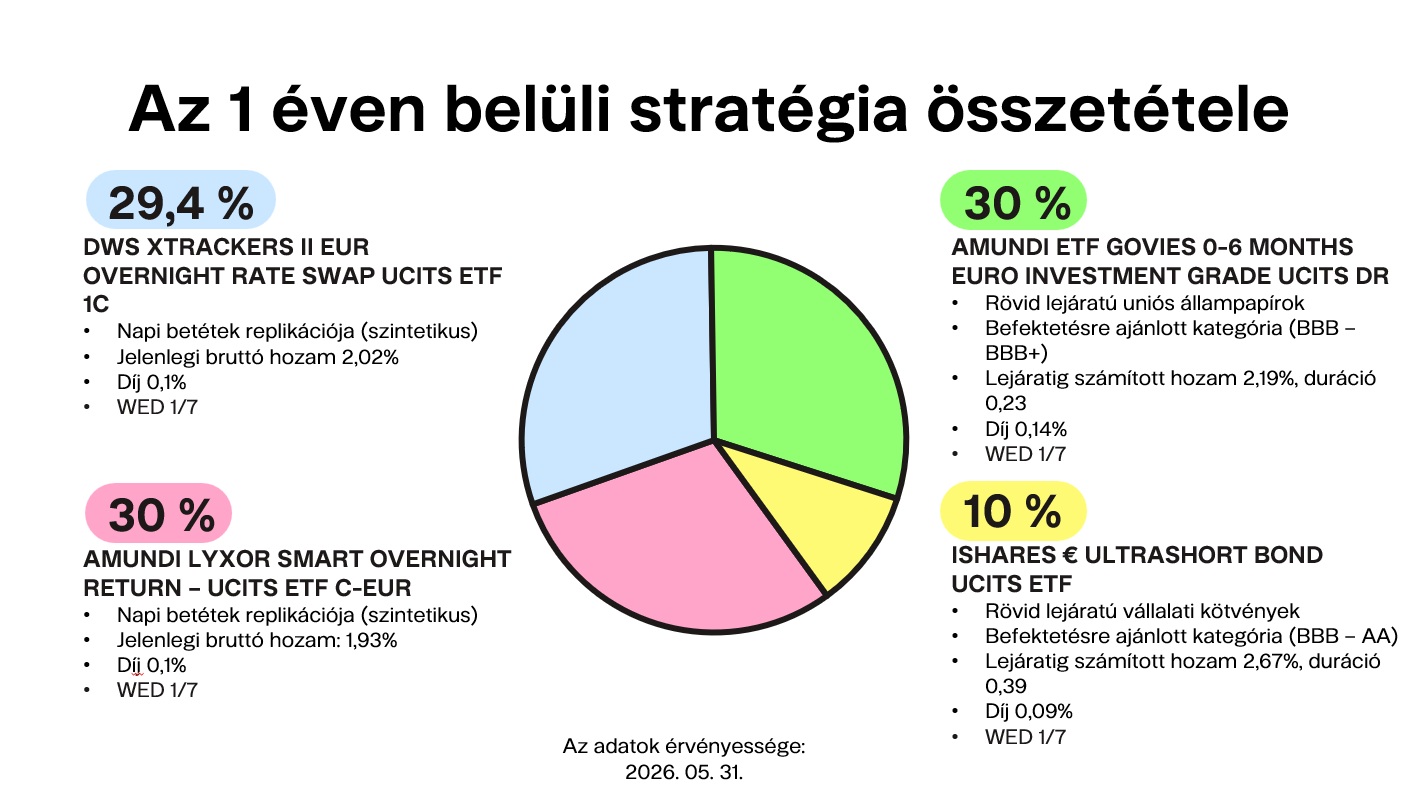
A portfólió 30%-át egy rövid futamidejű euró államkötvényekre összpontosító ETF-be fektetik. Ezek az eurózóna országainak legfeljebb 6 hónapos futamidejű, befektetési besorolású kötvényei, vagyis a legbiztonságosabb értékpapírok, amelyeket Európa kínál.
Az érték 10%-át rövid lejáratú euró vállalati kötvények teszik változatosabbá, amelyek szintén befektetésre ajánlott minősítési sávba tartoznak (a fent említett államkötvényekkel megegyező minőségben). E kötvények átlagos futamideje legfeljebb hat hónap. A befektetési alap mind szektorok, mind régiók szerint széleskörűen diverzifikált.
A portfólió 59,4%-a két ETF-ből áll, amelyek a rövid futamidejű eurokamatláb (€STR) hozamát reprodukálják. Ez a kamatláb határozza meg, hogy a bankok milyen kamatlábon kölcsönöznek egymásnak többletlikviditást egy napra (úgynevezett egynapos pénzpiaci kamatlábak).
Ez a kamatláb az Európai Központi Bank alapbetéti kamatlábából származik, és függ a likviditási és egyéb bankközi piaci feltételektől is. Maga az €STR-kamatláb nem minősül befektetési eszköznek. Az EKB a bankközi piacon bekövetkező változások alapján határozza meg a bankok egynapos betétéinek átlagaként.
Ezek az alapok szintetikus úgynevezett swapügyleteken (határidős szerződéseken) keresztül követik ezt a kamatlábat. Ezek olyan ETF-ek, amelyek szintetikusan replikálják az indexet. Régebben ezeket az alapokat kockázatosabbnak tekintettük, mivel a befektető a piaci és kamatkockázat mellett a partner (a bank) hitelkockázatát is viselte.
Ez azonban megváltozott. A szabályozás ma már csak nagyon kicsi, elhanyagolható mértékű fedezetlen derivatív pozíciót engedélyez lakossági UCITS alapok számára partnerenként, ami jelentősen csökkenti a hitelkockázatot. Ezeket a pozíciókat az alapokban teljes mértékben minőségi értékpapírok fedezik, például államkötvények, illetve nagyvállalati kötvények vagy részvények.
A 3 éves stratégia összetétele nagyon hasonló. Értékének 39,4%-át a fent már ismertetett €STR rövid távú euró kamatlábat követő ETF alkotja.
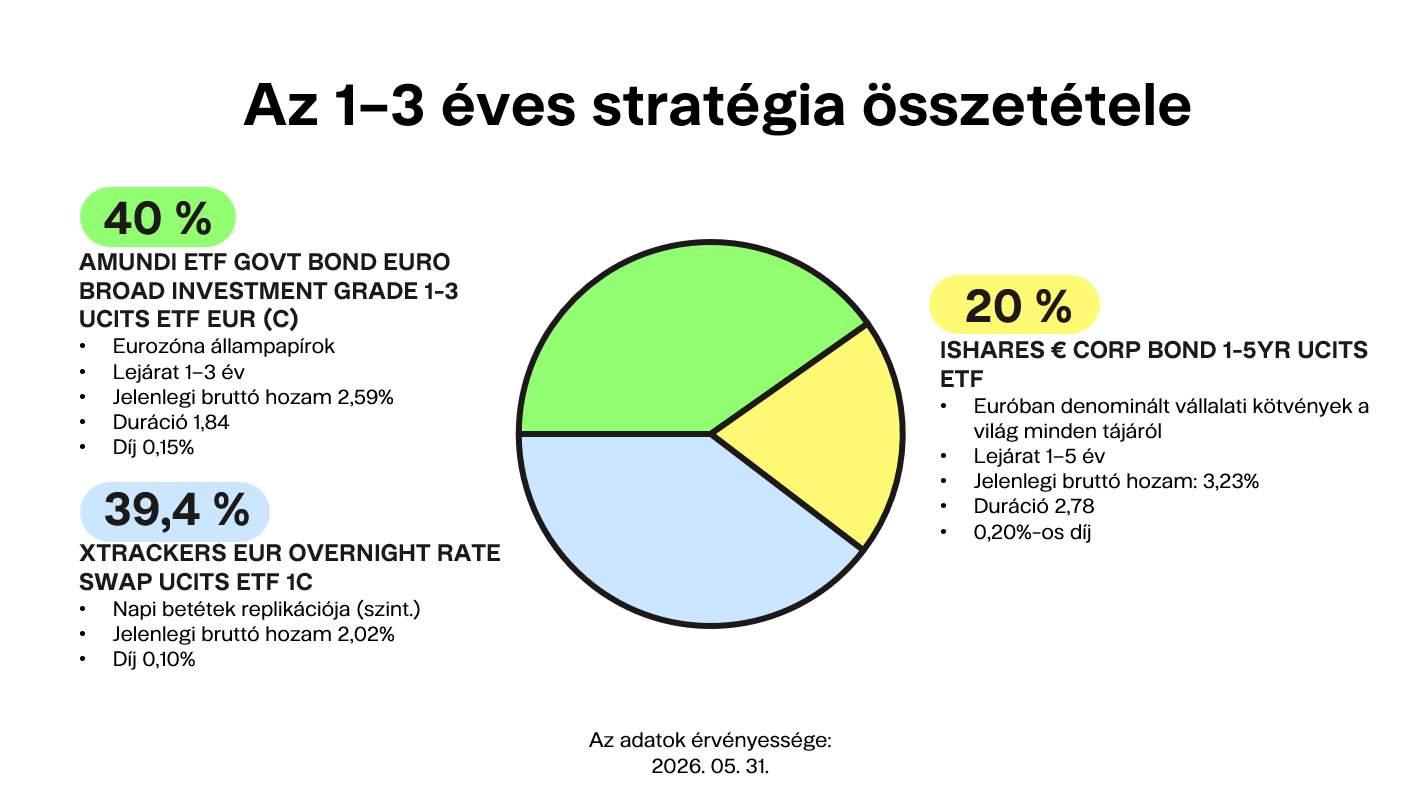
A portfólió 40%-át legfeljebb 3 éves futamidejű eurózóna-államkötvényeket tartalmazó ETF alkotja. A fennmaradó 20% legfeljebb 5 éves futamidejű euró vállalati kötvényekbe kerül. Mindkét esetben befektetésre ajánlott minősítésű kötvényekről van szó, amelyeket a legmagasabb minőségű vállalatok és államok bocsátanak ki.
Hogyan hat a kamatlábak változása a Nyugodt befektetésre?
Az Európai Központi Bank által meghatározott alapkamatlábak a legfontosabb tényező, amely befolyásolja a Nyugodt befektetés hozamát. A kamatváltozásra adott reakció attól függ, hogy az 1 éves vagy a 3 éves stratégiába fektet-e be.
Az 1 éves stratégia számára a kamatemelkedés kedvező. Olyan rövid futamidejű eszközöket tartalmaz, hogy a kamatok emelkedése esetén gyakorlatilag azonnal magasabb hozamot kezd kifizetni. Ezzel szemben, ha a kamatok csökkennek, a növekedés üteme lelassul. Ennél a stratégiánál tehát a legnagyobb kockázatot a kamatok váratlanul erőteljes csökkenése jelenti a befektetés időtartama alatt.
A 3 éves stratégia ezzel ellentétesen reagál a kamatváltozásokra. Ha a kamatlábak csökkennek, egy ideig még gyorsabban fog növekedni. Ha viszont váratlanul megemelkednek, értéke enyhén csökkenhet. Ennél a stratégiánál tehát a legnagyobb kockázatot a kamatok váratlanul erőteljes emelkedése jelenti a befektetés időtartama alatt.
A Nyugodt befektetés kockázatai - olyan biztonságos, mint egy banki betét?
A legnagyobb kockázatot az úgynevezett kamatkockázat jelenti. Ennek jellege a választott stratégiától függően eltérő. Az 1 éves stratégiának a legnagyobb kárt a kamatlábak befektetés időtartama alatti, váratlanul erőteljes csökkenése okozná, amely csökkentené a kifizetett hozamot. A 3 éves stratégia ezzel szemben a kamatemelkedésre érzékeny, amely enyhe visszaesésbe küldené.
Ez azonban fordítva is működik. Kamatemelkedés esetén az 1 éves stratégia magasabb hozamot kezd kifizetni, így a befektető többet keres. A 3 éves stratégia pedig átlagon felüli ütemben emelkedik, ha a kamatlábak a befektetés időtartama alatt csökkennek.
A Nyugodt befektetés hitelkockázata hasonló a bankbetétek hitelkockázati szintjéhez. A befektetők partnerkockázatot is viselnek, de ez teljes mértékben fedezett. Konkrétan, az egynapos bankközi piacon kínált kamatlábat leképező ETF-ek esetében a partnerkockázat azokból a swapszerződésekből ered, amelyeken keresztül az alap ezt a hozamot eléri. A partnerek azonban jelentős befolyással rendelkező bankok (mint például a Société Générale vagy a Deutsche Bank).
A befektetési alapon belül egyetlen szerződő fél kockázata sem haladhatja meg a 10%-ot. A swapok szintén teljes mértékben eszközfedezetűek. A származtatott ügyletek esetében csupán 500 000 euró összegű volumen nem rendelkezik eszközfedezettel, ami az 1,8 milliárd euróval rendelkező alapok esetében valóban elhanyagolható összeg.
Amennyiben a partner fizetésképtelenné válik, a cserekosár eszközei (jó minőségű kötvények vagy részvények) az eszközök között maradnak.
Melyik stratégiát válasszam?
A választással nem kell egyedül küzdenie. Algoritmusaink a számlanyitáskor egy rövid kérdőív alapján ajánlják majd Önnek, hogy melyik stratégia a legmegfelelőbb az Ön számára. Ha a 3 éves stratégiát ajánljuk, és Ön ezzel nem ért egyet, a számla megnyitása előtt saját maga is átválthat a kevésbé kockázatos, 1 éves stratégiára.
Ha viszont nem szeretne ezzel foglalkozni, semmit sem kell megoldania vagy átállítania. Mindenről mi gondoskodunk Ön helyett.
A Finax ezúttal is olyasmit kínál Önnek, amit a piacon egyébként csak nagyon nehezen érhet el. Ha egy banknál hasonló kamatot szeretne elérni, pénzét több évre le kellene kötnie, vagy a feltételek csak egy bizonyos összegre korlátozódnak.
Élvezze a piaci kamatokat a Finaxszal, befektetésünk és ETF-alapjaink minden előnyével együtt. Esetleges kérdéseit szívesen megválaszoljuk. Forduljon hozzánk bizalommal a +36 1 701 4232 -es telefonszámon, vagy küldje el kérdését e-mailben a [email protected] címre.