 Komplexitás
A részvénybefektetések kivételesen sikeres évet zártak. A Finax dinamikus stratégiái és több alap is 20 százalék feletti hozamot értek el az elmúlt 12 hónapban. Az ilyen évek miatt mondjuk, hogy a befektetés halogatása drágán megbosszulhatja magát.
Az elmúlt év ennek ellenére nem múlt el stressz nélkül. 2026 februárjának végén fegyveres konfliktus rázta meg a világot. Izrael és az Egyesült Államok katonai csapást mért Iránra, amelyben életét vesztette az ország legfőbb vezetője, Hamenei ajatollah is. Irán válaszul lezárta a Hormuzi-szorost, amelyen a világ kőolajkereskedelmének nagyjából egyötöde halad át. A Nemzetközi Energiaügynökség a kialakult ellátási zavart az olajpiac történetének legnagyobbként értékelte.
A piacok reakciója nem váratott magára. A Brent kőolaj ára néhány nap alatt a szokásos, nagyjából 70 dollárról hordónként 120 dollár fölé szökött. Azonnal megjelentek a 70-es évekbeli olajsokkokkal való párhuzamok és a globális recesszióra figyelmeztető hangok.
Trump elnök nyilatkozataival hol azt ígérte, hogy „befejezi a munkát”, hol a csapatok kivonását jelentette be. A piacot így egyik hangulatból a másikba dobálta.
A kezdeti aggodalmak ellenére a konfliktus végül nem fajult hosszú háborúvá, amely éveken át veszélyeztette volna a globális kőolajellátást. Az olajárak tavasz folyamán visszatértek korábbi szintjükre, a világ részvényindexei pedig nemcsak ledolgozták veszteségeiket, hanem 2026 júniusának végére új történelmi csúcsot értek el.
Az első lecke tehát az, hogy megéri megőrizni a nyugalmat. Az ilyen megrázkódtatások nem indokolják, hogy eltérjünk befektetési stratégiánktól, vagyis hogy leállítsuk a befizetéseket, vagy akár félelmünkben pénzt vegyünk ki. Sokszor még az elsőre világvégének tűnő események sem járnak jelentős részvénypiaci zuhanással.
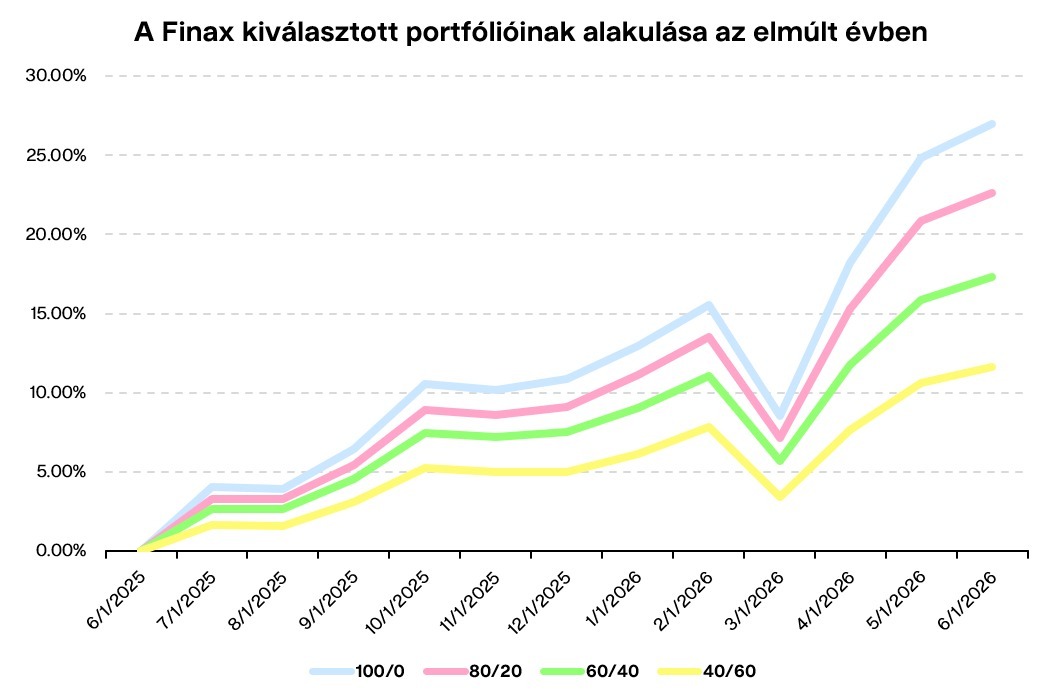
A háborús konfliktusok, az árupiaci árak hirtelen kilengései és a politikai bizonytalanság mindig is hozzátartoztak a befektetéshez. Egyikük sem tudta eddig tartósan megállítani a világ részvénypiacai értékének növekedését.
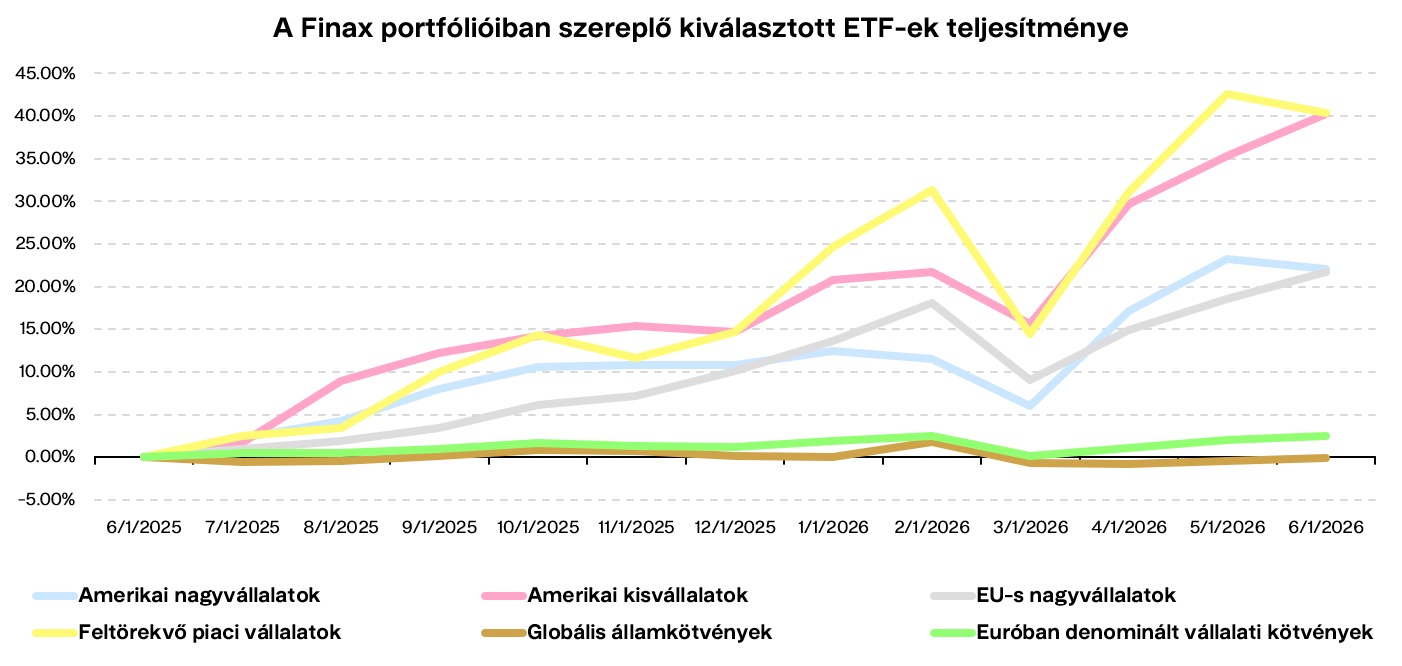
Ezt az alábbi grafikonon is láthatja, amely portfólióink némelyikének elmúlt évi alakulását mutatja be.
Az iráni háború ráadásul nem volt az egyetlen idegfeszítő megpróbáltatás. A feszültséghez hozzájárult például az amerikai jegybank függetlenségét érő nyomás is: az igazságügyi minisztérium vizsgálata és a jegybank elnökét, Jerome Powellt ért személyes támadások egyaránt szerepet játszottak a dollár gyengülésében és az arany rekordnövekedésében. Mindehhez hozzájárult az amerikai kormány történetének leghosszabb leállása (az ún. „shutdown”), amely több mint 40 napig tartott.
Ezen események egyike sem ártott végül tartósan a részvénypiacok teljesítményének. Idén is igaz volt tehát, hogy a pánikra okot találni könnyű volt, jutalmat azonban végül az kapott, aki kitartott hosszú távú befektetési terve mellett.
A közelmúlt piaci fejleményeivel kapcsolatban még két további érdekes megfigyelést szeretnék kiemelni.
Az első, hogy a sok bizonytalanság ellenére a vállalatoknak rendkívül jól ment. Az amerikai S&P 500 indexbe tartozó cégek többsége már közzétette 2026 második negyedéves gazdasági eredményeit, és úgy tűnik, hogy nyereségüket éves összevetésben több mint 50%-kal növelték. Ez a 2021 végi időszak óta a leggyorsabb ütem, és már a hatodik egymást követő negyedév kétszámjegyű növekedéssel.
Meg kell jegyezni, hogy ennek a növekedésnek jelentős részét az Anthropichoz és az OpenAI-hoz hasonló MI-cégekben lévő részesedések átértékelése okozza, tehát nem fenntartható készpénzbevételről van szó. Enélkül is erősen átlag feletti azonban a nyereségnövekedés. A nyereségek valódi lendületet kaptak főként a mesterséges intelligenciához kapcsolódó kiadásoktól. Az MI-hez szükséges adatközpontokat és technológiai infrastruktúrát építő cégek a valaha mért legmagasabb nyereségek közül jelentettek be néhányat.
A részvényárak emelkedésének ugyanis az egyik kulcsfontosságú tényezője éppen a vállalati nyereségek alakulása. Mivel a részvények a cégekben lévő tulajdonrészt testesítik meg, az adott vállalatok nyereségének növekedése hosszú távon a részvényárak legfontosabb mozgatórugója.
A második érdekesség, hogy hosszú idő után ismét megmutatkozott a nemzetközi diverzifikáció jelentősége. A portfólióinkban szereplő különböző ETF-ek közül ugyanis a kis amerikai vállalatokra összpontosító alapok (amelyek a Russell 2000 indexet követik), valamint a feltörekvő piacok cégeire fókuszáló alapok (amelyek az MSCI EM indexet követik) hozták a legtöbbet. Mindkét ETF árfolyama 2025. 06. 30. és 2026. 06. 30. között, vagyis egy év alatt több mint 40%-kal emelkedett.
Az egész világ a portfóliójában – egyszerű és megfizethető ETF-befektetés.
A korábbi években ezek az alapok gyengébben teljesítettek. Ezért időnként megkaptuk ügyfeleinktől a kérdést, hogy egyáltalán miért szerepelnek a portfóliókban, és nem lenne-e elég például csak az S&P 500-ba befektetni.
Erre mindig azt válaszoljuk, hogy a portfólió kiválasztásakor nem szabad a múltbeli teljesítményre hagyatkozni, hiszen a különböző időszakokat más-más régiók és iparágak uralják. Csak mindegyik birtoklásával biztosíthatja, hogy portfóliójában ott legyenek az évek győztesei is. Az elmúlt év ezt a megközelítést igazolta. A Finaxnál Ön is profitált az említett cégek növekedéséből.
Konkrétan az S&P 500 több mint 20%-kal emelkedett, ami egyetlen évre valóban szép eredmény. Ahogy azonban már említettem, az idei győztesek közelébe sem ér.
A portfóliónkban szereplő egyes ETF-ek elmúlt évi alakulását az alábbi grafikonon láthatja.
Az aktívan kezelt befektetési alapok többnyire nem a teljes piacot tartják, hanem megpróbálják előre jelezni, mely befektetések teljesítenek a legjobban. Sikerült idén eltalálniuk a győzteseket, vagy ráfizettek az alacsonyabb diverzifikációra a Finax stratégiáihoz képest? Az áttekintést az alábbi táblázatokban találja.
Ha az összehasonlítás eredménye meggyőzi Önt arról, hogy a Finaxszal kedvezőbb lenne pénzét befektetni, helyezze át befektetéseit hozzánk a versenytárs termékekből. A dokumentált áthelyezést kedvezménnyel jutalmazzuk. Az áthelyezett összeg 50%-át 2 évig portfóliókezelési díj nélkül kezeljük.
A közölt adatokkal kapcsolatos figyelmeztetés: A Finax portfóliók alakulására vonatkozó összes adat a mintaportfóliók ténylegesen elért teljesítményét mutatja. A tényleges teljesítmény számításának módját a Hogyan számítjuk a Finax portfóliók tényleges teljesítményét? című blogbejegyzésben ismertettük. A múltbeli hozamok nem garantálják a jövőbeli hozamokat, és befektetése veszteséggel is zárulhat. Tájékozódjon arról, milyen kockázatokat vállal a befektetéssel.
Dinamikus stratégiák
Ahogy mindig, az összehasonlítást ezúttal is az európai szintű SRI kockázati mutató szerint rendeztük sorba. Ennek értéke 1 és 7 között mozoghat, ahol a magasabb szám nagyobb ingadozási kockázatot és a befektetés értékének nagyobb csökkenési kockázatát jelenti. Ugyanabban a táblázatban ezért mindig hasonló kockázati szintű portfóliókat talál.
Egyúttal felhívjuk a figyelmet, hogy a táblázatokban mindig a befektető számára a díjak levonása és az adó megfizetése utáni végső hozamot tüntetjük fel. A Finax portfólióit alkotó ETF-ek a szlovák adóügyi illetőségű személyek számára egy év befektetés után mentesek a jövedelemadó alól. Ezzel szemben a szlovákiai befektetési alapokra 19%-os forrásadó vonatkozik. Ez az egyik oka annak, hogy megéri ETF-eken keresztül befektetni, ezért a táblázatokban ezt is figyelembe vesszük.
Az összehasonlításhoz Szlovákia legnagyobb és legkelendőbb alapjait választjuk ki, hogy valamennyi nagyobb alapkezelő képviselve legyen. Mivel a Finax portfóliói főként részvény- és kötvény-ETF-ekből állnak, azokat részvény-, vegyes és kötvényalapokkal vetjük össze. A részvényalapok közül a globális fókuszúakat választjuk. A cél az, hogy a táblázatokban összehasonlítható típusú befektetéseket találjon.
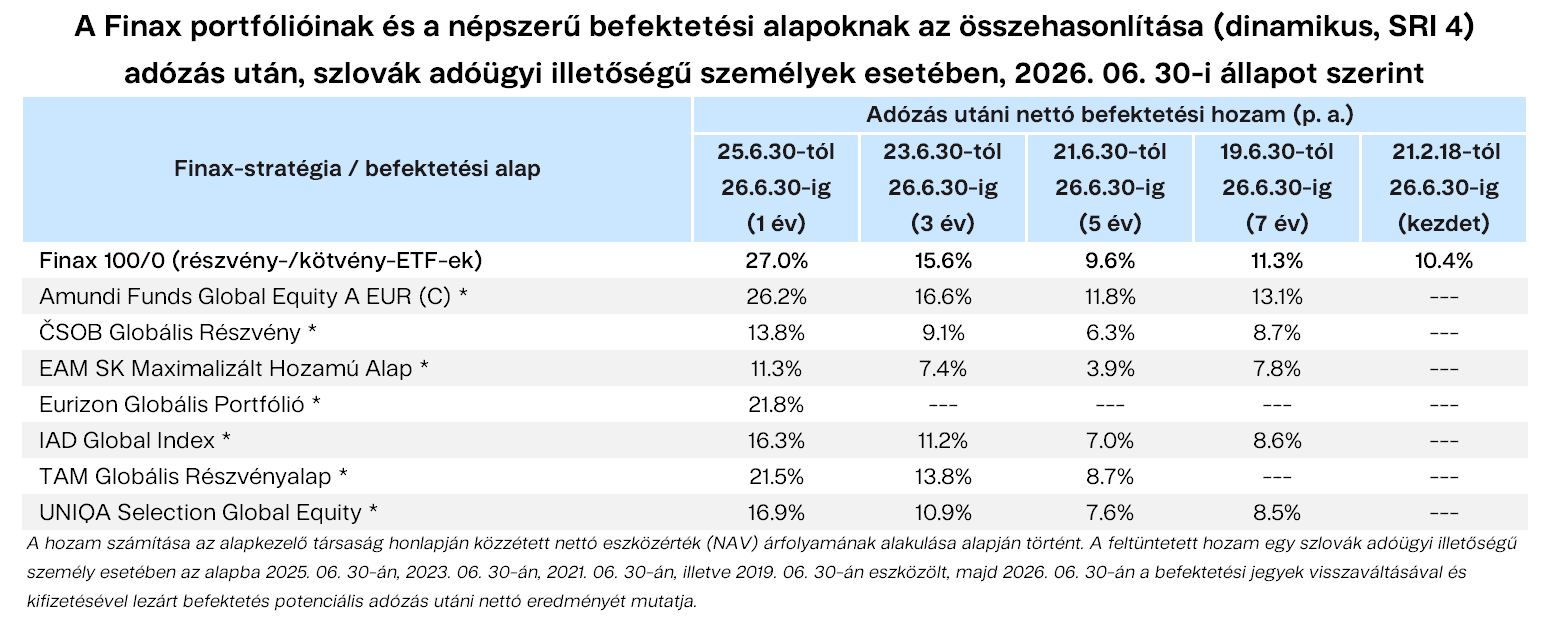
Az SRI 4 kategórián belül a Finax 100/0 portfóliót hét befektetési alappal vetettük össze. Az elmúlt évben egyikük teljesítménye sem haladta meg a Finaxét.
A hosszabb, 3, 5 és 7 éves időtávokon csak az Amundi Funds Global Equity alap előz meg bennünket, amely a múltban több remek fogadást is nyert, ezeknek köszönhetően pedig legyőzte a piacot. A fennmaradó hat alapot minden vizsgált időszakban megelőztük.
Ahogy fentebb már említettem, a részvénybefektetések értékelésekor nem érdemes csupán egyetlen évet figyelembe venni. A nyertes részvények vagy régiók eltalálása rövid távon a szerencse kérdése is lehet, rendszeres megismétlése azonban sokkal nehezebb. Az Amundi ezért elismerést érdemel, amiért hosszú távú előnyét meg tudta őrizni, de majd meglátjuk, sikerül-e ez a jövőben is. A múltban ebben a táblázatban más éllovasok is voltak, amelyek azonban később hibákat követtek el, és végül lemaradtak a Finax passzív portfóliói mögött.
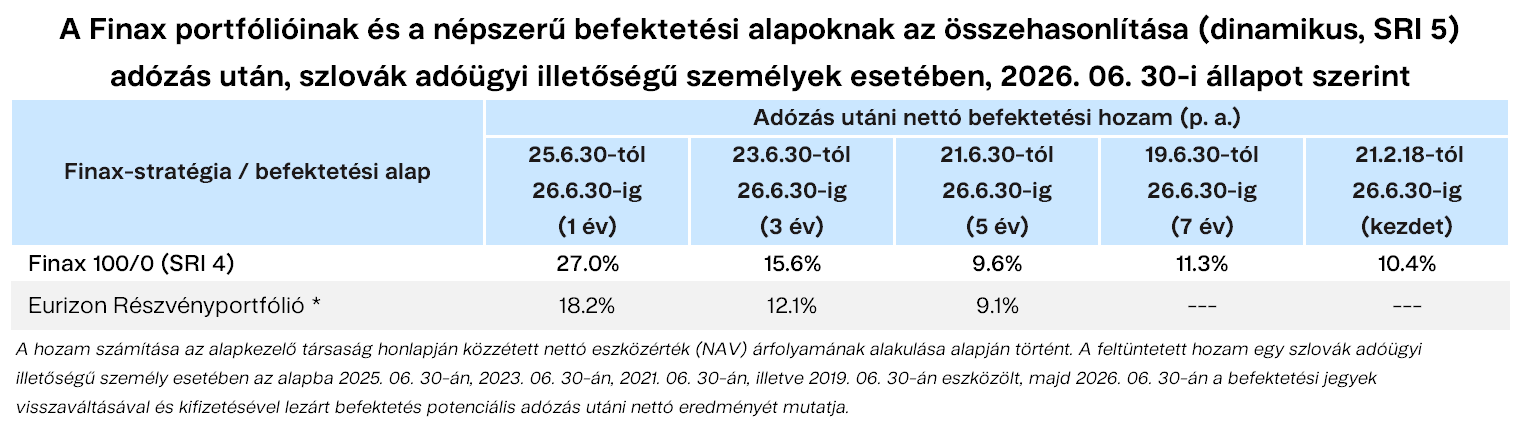
Hagyományosan a magasabb, SRI 5 kockázati kategóriát is megvizsgáljuk, ahol a befektetési alapokat a Finax 100/0 stratégiájával vetjük össze. Jelenleg ide csak az Eurizon Részvényportfóliója tartozik. A Finax 100%-ban részvényalapú stratégiája az elmúlt évben adózás után 8,8 százalékponttal felülmúlta, előnyét pedig a hosszabb, 3 és 5 éves időtávokon is megtartja, annak ellenére, hogy alacsonyabb kockázatú.
A múltban a Részvényportfóliónak azon kevés alap egyikeként sikerült megelőznie a Finaxot. Az összetételéből ítélve ráfizetett a feltörekvő piacok országaiba történő alacsony diverzifikációra, amelyek az idei év győztesei voltak. Ez megmutatja, milyen nehéz hosszú távon legyőzni a piacot.
Kiegyensúlyozott stratégiák
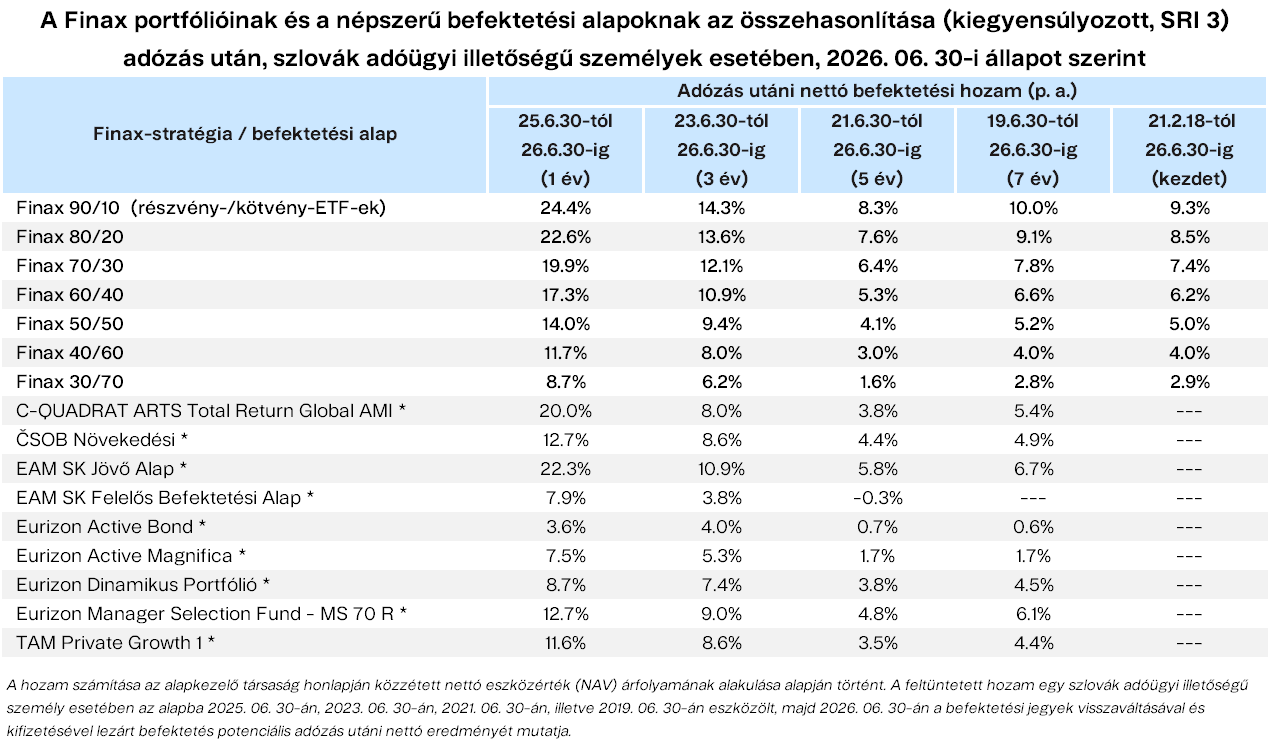
Az SRI 3 kockázati kategóriába részvényekből és kötvényekből álló vegyes portfóliók széles választéka tartozik. Ebben a kategóriában a 90/10-től a 30/70-ig terjedő portfólióink az elmúlt évben a díjak levonása után 8,7% és 24,4% közötti hozamot értek el.
A 90/10 és 80/20 stratégiák idén valamennyi vizsgált befektetési alapot megelőzték ebben a kockázati kategóriában, mégpedig minden időtávon. A több kötvényt tartalmazó, defenzívebb keverékeket az alapok egy része már felülmúlta.
A hosszabb, 3 és 5 éves időtávokon a Finax a 70/30 (részvény/kötvény) arányú portfóliótól felfelé a teljes sávban megőrzi vezető pozícióját ebben a kategóriában. A közepes kockázatú (SRI 3) portfólióinkra vonatkozó adataink tehát a passzív befektetés mellett szólnak. Ahogy azonban a fenti és az alábbi táblázatokból is látszik, az eredmény a kockázati kategóriától és a portfólió kötvényarányától függően eltér.
Konzervatív stratégiák
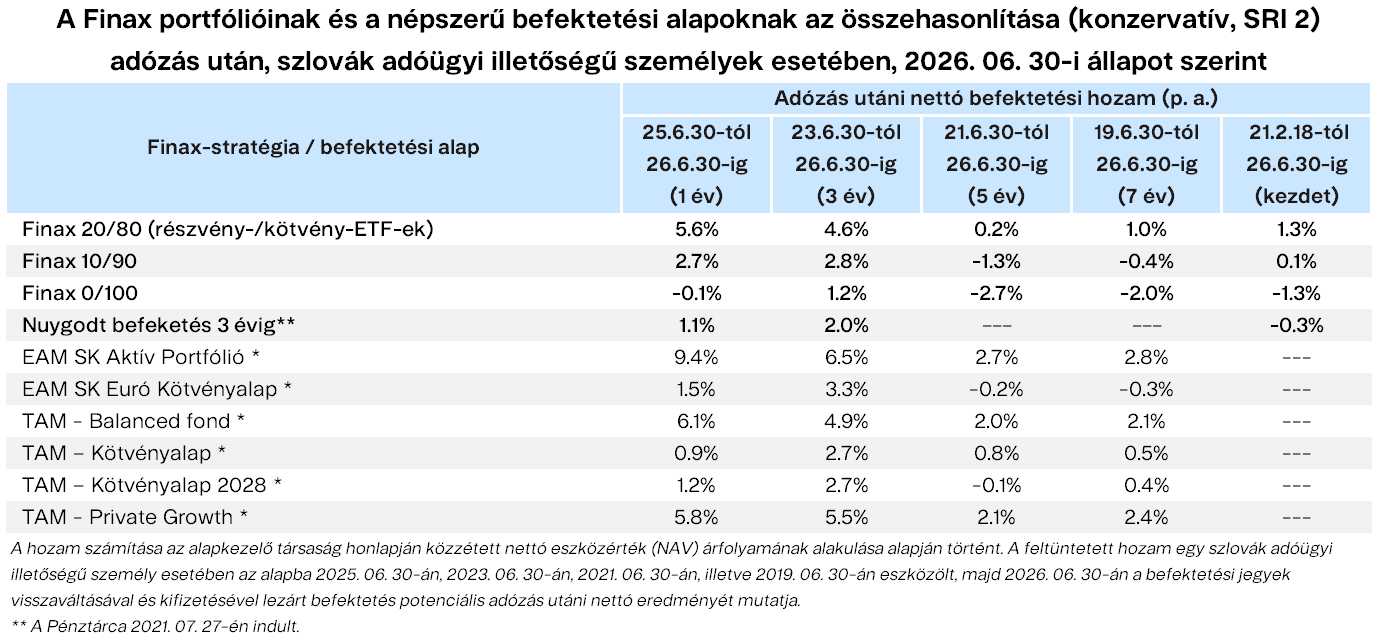
Az SRI 2 kockázati kategóriába főként kötvényekre épülő, rövidebb távú befektetésre szánt, mérsékeltebb értékingadozású portfóliók tartoznak. Ebben a kategóriában a portfólióink (20/80-tól 0/100-ig) az elmúlt évben -0,1% és 5,6% közötti hozamot értek el. Ide tartozik a 3 évig tartó Nyugodt befektetés stratégiája is, amely az elmúlt évben 1,1%-kal emelkedett.
A korábbi évekhez hasonlóan itt a befektetési alapoknak több objektív előnyük is van a passzív ETF-ekkel szemben: a kötvényeszközök szélesebb választéka, a tőzsdén kívüli ügyletek és az arbitrázs lehetősége, valamint a professzionális befektetők magasabb aránya. Ezért a kötvényalapoknak gyakrabban sikerül felülmúlniuk azokat a passzív portfóliókat, amelyek csupán kötvényindexeket tartanak.
A vizsgált alapok túlnyomó többsége idén felülmúlta legkonzervatívabb portfólióinkat, az élen az EAM SK Aktív portfólió áll 9,4%-os hozammal. Meg kell azonban jegyezni, hogy ez az alap jelenleg vagyonának több mint 40%-át részvényekben tartja.
A hosszabb, 5 éves időtávon továbbra is látszik, hogy a Finax kötvényportfóliói még nem épültek fel teljesen a 2022-es drasztikus kamatemelésből (többségük enyhe kumulatív csökkenésben van). Ez azonban néhány tisztán kötvényalapra is igaz.
A Globális befektetés portfóliói mellett a Finax ebben a kockázati osztályban a Nyugodt befektetés egyik stratégiáját is kínálja, mégpedig a 3 évig tartó stratégiát.
A legalacsonyabb, SRI 1 kockázati kategóriába tartozik a Nyugodt befektetés másik stratégiája is, ezúttal az 1 évig tartó, amelynek értéke szinte semmilyen ingadozásnak nincs kitéve, mozgó hozama pedig az Európai Központi Bank alapkamatát tükrözi. Inkább a takarékszámlák vagy a banki lekötött betétek alternatívájáról van szó, bár a banki betétekkel ellentétben nem a Betétvédelmi Alap által védett termékről van szó, és értéke, ha csak minimálisan is, ingadozhat.
A fenti számokból látszik, hogy a Finax stratégiái remek évet zártak maguk mögött. Ha az eredmények Önt is meggyőzték, hadd emlékeztessük az áthelyezési kedvezményünkre, amelyet a versenytársaknál lévő befektetések áthozatalakor kínálunk. Gondtalan, stresszmentes befektetést kívánunk! Fektessen be, és relaxáljon.
Hozzon létre egy számlát, és kezdjen el befektetni még ma
Gyakran ismételt kérdések
1. Mi a különbség az ETF és a befektetési alap között?
Az ETF egy tőzsdén kereskedett alap, amely passzívan követ egy teljes piaci indexet, például a világ részvénypiacát, ezért általában jóval alacsonyabb díjjal jár. A hagyományos befektetési alapok többsége aktívan kezelt: az alapkezelő megpróbálja kiválasztani a jövőbeli győzteseket, ami magasabb díjakkal és gyakran alacsonyabb diverzifikációval jár. A Finax Globális befektetés portfóliói széles körben diverzifikált ETF-ekre épülnek.
2. Megéri passzívan, ETF-eken keresztül befektetni az aktív alapok helyett?
Hosszú távon a legtöbb aktívan kezelt alapnak nem sikerül legyőznie a piacot, főként a díjak miatt. Összehasonlításunk is ezt mutatja: a Finax részvény- és vegyes portfóliói a vizsgált alapok többségét a hosszabb időtávokon is megelőzték. A rövidebb távú, kötvényalapú befektetéseknél azonban az aktív alapoknak lehetnek előnyeik. A Finax portfóliók eddigi teljesítményét a Hozamok oldalon tekintheti meg.
3. Hogyan helyezhetem át befektetéseimet egy befektetési alapból a Finaxhoz?
Elég eladnia a befektetési jegyeit, és a pénzt befizetni Finax-számlájára. A dokumentált áthelyezést kedvezménnyel jutalmazzuk: az áthelyezett összeg 50%-át 2 évig portfóliókezelési díj nélkül kezeljük. A részleteket áthelyezési kedvezményünk leírásában találja, a díjakról pedig a Mennyi a Finax tényleges díja? című cikkben olvashat.