 Náročnost
Češi mají o evropskou měnu zájem, jenže nemají moc možností, jak ji úročit. Banky nabízejí na svých eurových vkladových účtech nízké až nulové úrokové sazby, přestože sazby Evropské centrální banky (ECB) jsou mnohem výše. Ze záporných hodnot je začala v roce 2022 zvyšovat ve snaze bojovat proti rekordní inflaci (míře růstu cen). Banky tomu však dodnes plně nepřizpůsobily úročení na eurových spořících účtech a termínovaných vkladech.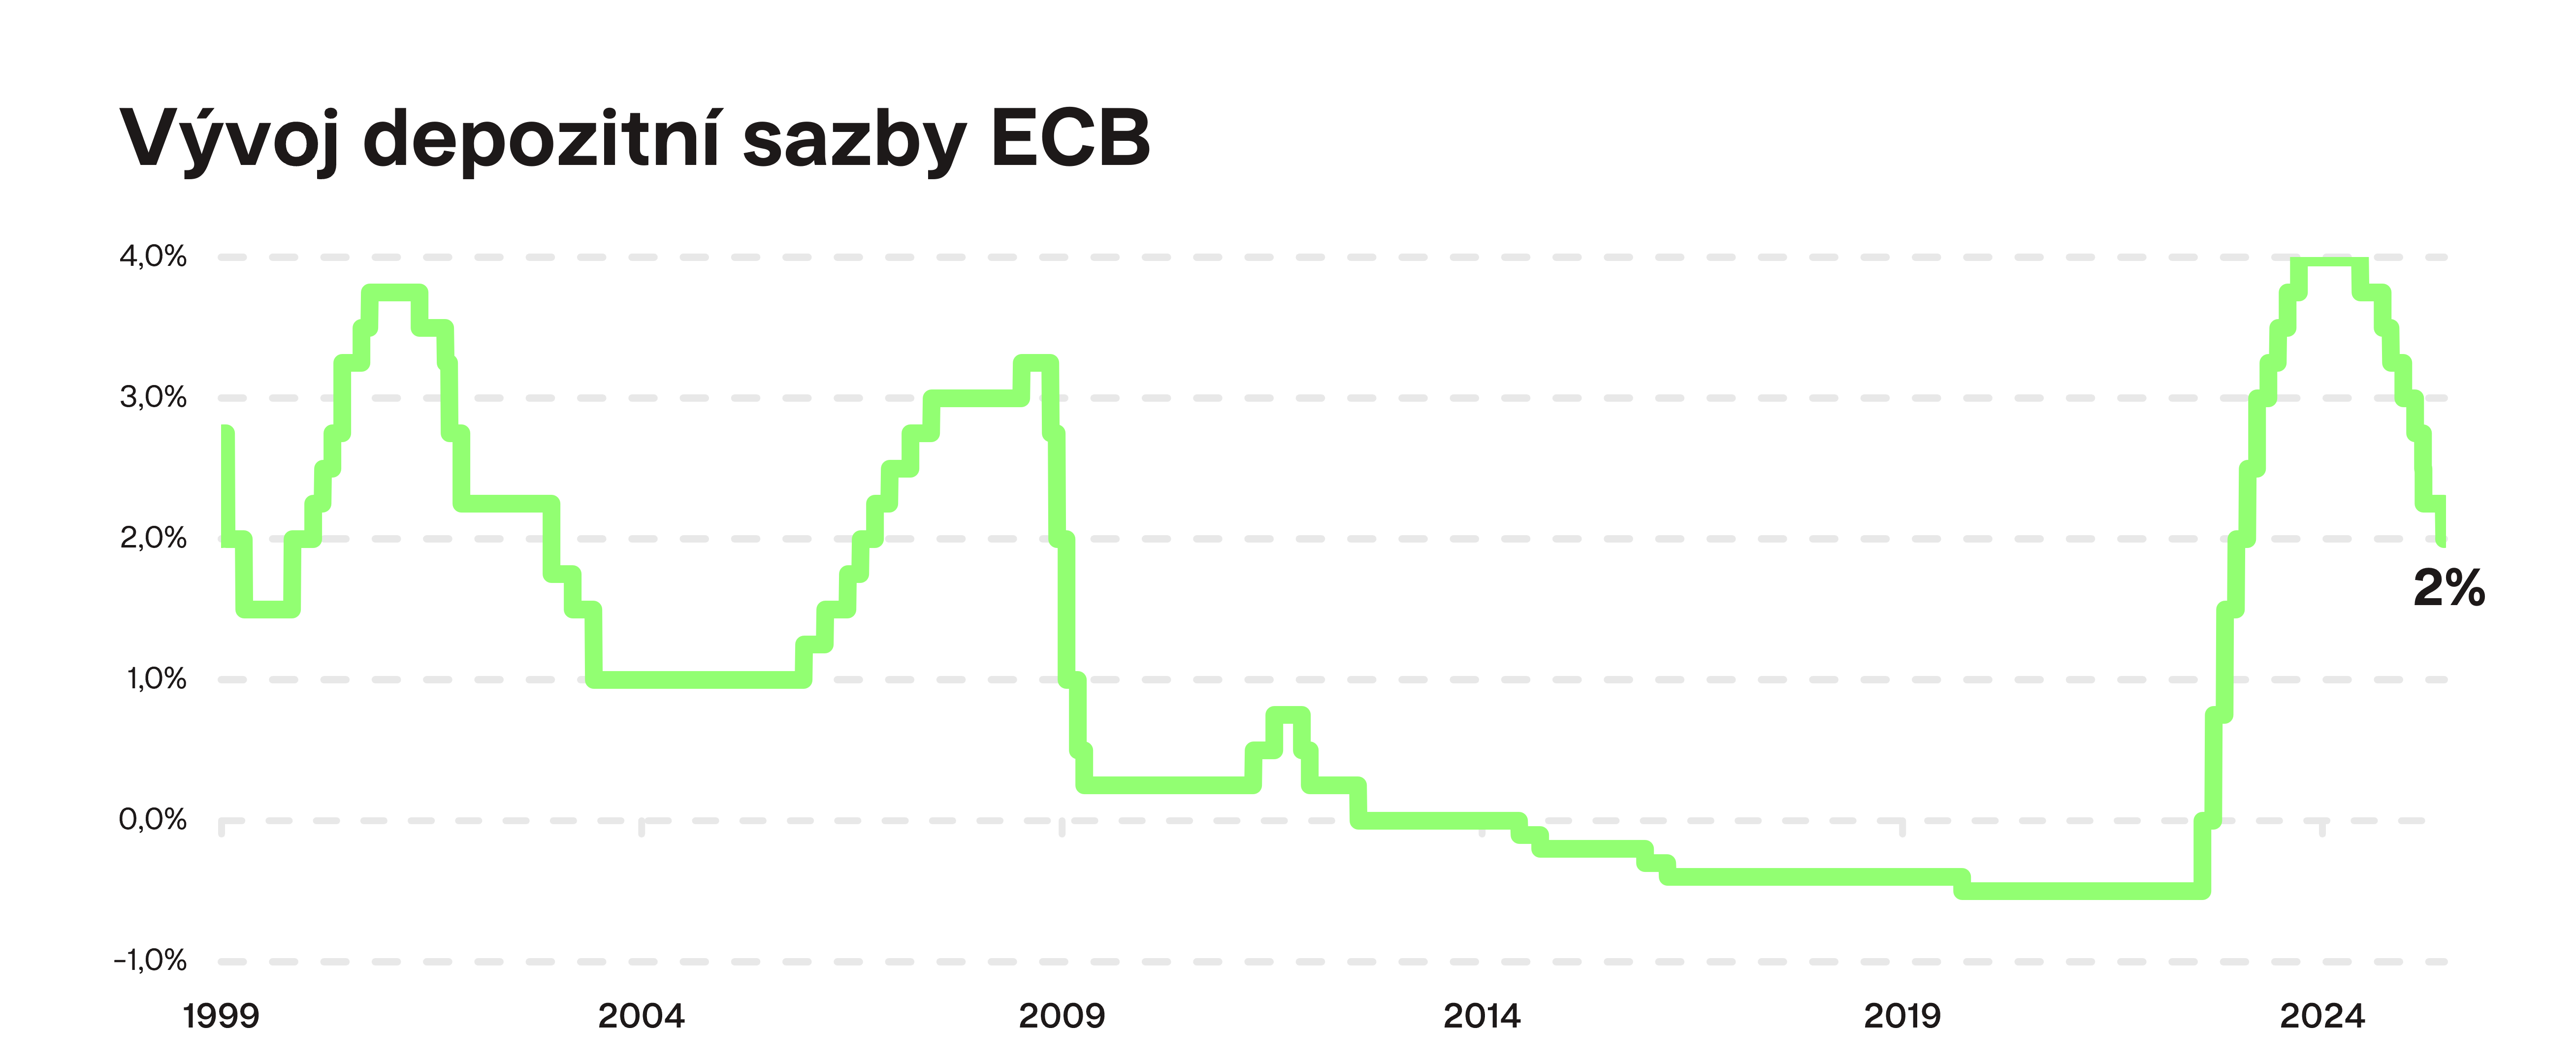
Banky nemají moc důvodů se sazbami hýbat. Volné peníze si mohou uložit u ECB za 2,25 % ročně a rozdíl oproti tomu, co vyplatí střadateli, jim zůstává jako příjem. Některé banky mají navíc levný přístup k eurovému financování přes své mateřské společnosti, takže menší vkladatele k ničemu nepotřebují. Jiným se to jednoduše nevyplatí.
Proto jsme přišli s produktem, který reaguje na aktuální eurové úrokové sazby a rozhýbe peníze, které vám na účtu v bance nic nenesou.
Uložte krátkodobá eura likvidně, konzervativně, s minimální nebo nízkou kolísavostí a s možným daňovým osvobozením. Poklidné investování je zabijákem eurových termínovaných vkladů a spořicích účtů, díky kterému vaše peníze dostanou výnos na úrovni tržních úroků, a to bez vázanosti nebo speciálních podmínek.
Co je Poklidné investování?
Poklidné investování je konzervativní řešení z dílny Finaxu určené k uložení eurových úspor, které budete potřebovat do 3 let. Je to zajímavá alternativa k eurovým spořicím účtům a termínovaným vkladům.
Obsahuje dvě investiční strategie s odlišným složením portfolia: strategii do 1 roku a strategii do 3 let. První je určená pro úspory, které budete potřebovat do roka, a pro investory, kteří si na svém účtu nepřejí vidět žádné výkyvy hodnoty. V eurovém vyjádření je její kolísavost prakticky nulová.
Strategie do 3 let má vyšší očekávaný výnos, ale její hodnota mírně kolísá. Je proto určená pro úspory, které plánujete použít za 1 až 3 roky, a pro investory, kteří výměnou za vyšší potenciální zhodnocení snesou mírné riziko.
Obě strategie stojí na peněžních a dluhopisových ETF. Peněžní fondy svým výnosem kopírují eurovou úrokovou sazbu, za kterou si velké komerční banky navzájem půjčují peníze na jeden den. Dluhopisové ETF obsahují krátkodobý dluh kvalitních firem a států.
Výnosy obou strategií tak odrážejí krátkodobé úroky v ekonomice, které se drží blízko základní depozitní sazbě ECB. V grafu vidíte zhodnocení strategie do 1 roku od jejího spuštění v roce 2023. Všimněte si, jak stabilně její hodnota roste. Kolísavost v této strategii téměř neexistuje.
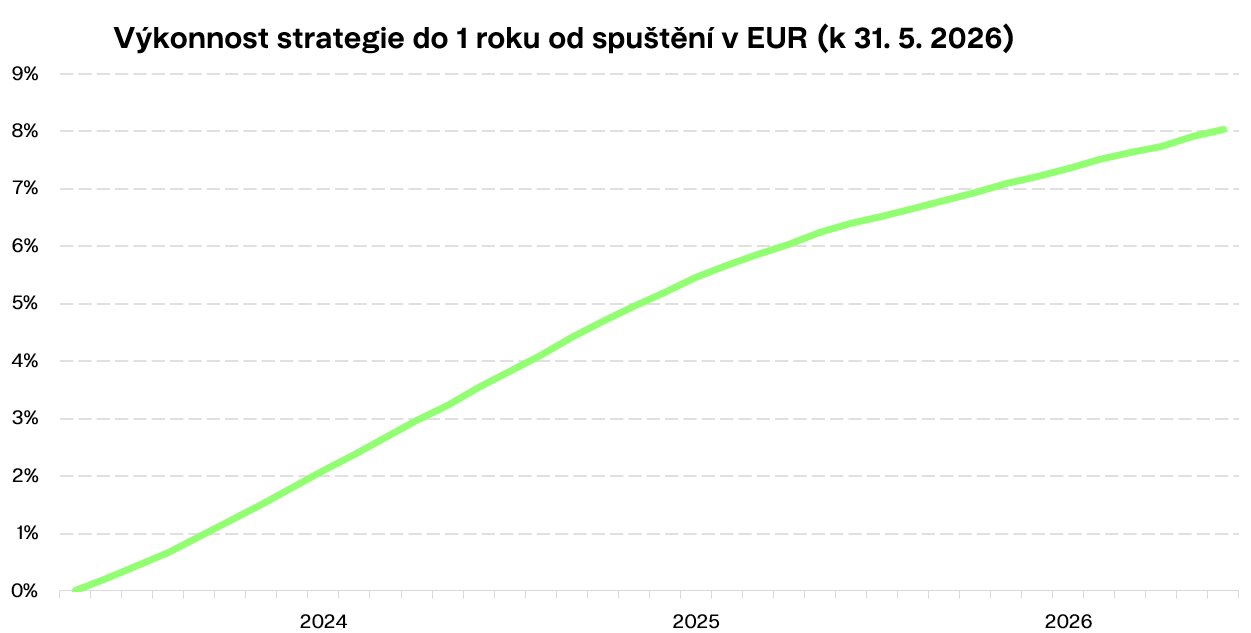
Upozornění: Návratnost vaší investice se může zvýšit nebo snížit v důsledku kolísání měnových kurzů, pokud je vaše investice provedena v jiné měně, než která se používá při výpočtu výkonnosti. Způsob počítání skutečné výkonnosti jsme popsali v článku Jak počítáme skutečnou výkonnost portfolií Finaxu? Minulé výsledky nejsou zárukou budoucích výnosů a výsledkem vaší investice může být i ztráta. Informujte se, jaká rizika podstupujete při investování.
Výhody Poklidného investování
- Možnost získat hrubý výnos blížící se základní depozitní sazbě ECB.
- Aktuální výnos v eurech 2,2 % ročně u strategie do 1 roku a 2,6 % ročně u strategie do 3 let* (k 31. 7. 2026) – jedná se o variabilní výnos odvíjející se od vývoje úrokových sazeb ECB a výnosů na eurovém dluhopisovém trhu.
- Měnová diverzifikace – atraktivní alternativa nebo doplnění finanční rezervy v korunách.
- Minimální nebo nízká kolísavost v eurech podle zvolené strategie.
- Jeden nízký poplatek – pouze 0,5 % ročně včetně DPH za správu portfolia.
- Žádné závazky – o výběr požádáte kdykoli a bez dalších poplatků, peníze obdržíte za 3 až 10 dní.
- Daňové osvobození pro souhrnný příjem do 100 000 Kč, anebo po 3letém časovém testu.
*Očekávaný výnos počítáme jako vážený průměr aktuální krátkodobé úrokové sazby v eurech (€STR) a průměrného výnosu do splatnosti dluhopisových ETF, snížený o poplatky fondů ETF. Váhy odpovídají cílovému složení každé strategie. Výnos nezahrnuje poplatek Finaxu za správu ve výši 0,5 % včetně DPH. Tento výnos se může měnit v souladu s vývojem úrokových sazeb a není spolehlivým ukazatelem budoucí výkonnosti. Výnos v domácí měně je ovlivněn také kolísáním směnného kurzu EUR/CZK. Daňové povinnosti závisí na jednotlivých poměrech každého klienta a můžou se v budoucnu změnit.
Pokud chcete jít opravdu do hloubky a chcete se o tomto produktu dozvědět co nejvíce, čtěte dál. Pro ty, kdo spěchají, jsem připravil rychlý přehled základních faktů s odkazy na části, které vás můžou zajímat.
Pro koho je Poklidné investování vhodné? Pro každého, kdo nechce podstupovat vyšší riziko dynamičtějších portfolií, chce mít eura pořád po ruce a zhodnotit je výrazně líp, než mu dnes nabízí banka, aby se připravil na blížící se eurové výdaje.
Jak si založím Poklidné investování? Online, na stránce Finaxu. Klikněte na tlačítko Otevřít Poklidné investování níže v článku nebo na tlačítko Začít investovat kdekoli na webu Finaxu.
Jaké je složení Poklidného investování? Záleží na strategii. Obě mají peněžní a dluhopisovou složku, liší se v jejich poměru a ve splatnosti zahrnutých dluhopisů.
Může ECB změnit výši úrokových sazeb? Rada guvernérů ECB rozhoduje o sazbách zhruba každých šest týdnů, tedy osmkrát ročně. Změna sazeb je největší složkou rizika tohoto produktu.
Kterou strategii si mám vybrat? S výběrem se trápit nemusíte. Při otevírání účtu vám na základě krátkého dotazníku doporučíme strategii, která vám sedí.

Zhodnocujte úspory krátkodobě a bez stresu s Poklidným investováním
Zajímají vás detaily? Následující informace jsou přesně pro vás.
Pro koho je Poklidné investovaní určené?
Podle nás by Poklidné investování měli zvážit především konzervativnější investoři, kteří zároveň akceptují měnové riziko a chtějí zhodnotit eura, jež budou potřebovat do 3 let. Je to produkt právě pro vás, zejména pokud:
- Už máte část svých úspor v eurech. České domácnosti drží v eurech kolem dvou třetin všech cizoměnových vkladů. Pokud mezi ně patříte i vy nebo své úspory držíte pod polštářem, zbytečně nečekejte.
- Hledáte možnosti pro svou finanční rezervu. Rozmyslete si, jestli chcete mít celoživotní úspory pouze v české měně. Diverzifikace snižuje riziko.
- Šetříte na větší koupi do 3 let. Zahraniční dovolená, vánoční dárky či festivaly. Na tohle všechno se Poklidné investování hodí.
- Vaše dobrodružství s investováním teprve začíná. Děláte první krůčky ve světě investic? Nejspíš nemáte chuť příliš riskovat, ale hledáte výhodnější řešení než bankovní vklady. Tady můžete získat první zkušenosti.
- Často cestujete do zemí eurozóny nebo nakupujete v eurech. Máte na účtu nebo v peněžence vždy nějaká eura? Nechte je pracovat za vás.
- Fandíte společné evropské měně nebo máte omezenou důvěru v korunu. Nemusíte čekat na přijetí eura. Do své peněženky si ho můžete pustit právě teď.
Pamatujte, že pro začátek eura vlastnit nemusíte. Začít můžete už od 250 korun a pro klienty Finaxu máme navíc sjednaný výhodnější kurz o 10 haléřů.
Zajímavé je také pro umístění firemních zisků a rezerv. Připomínáme, že zatím umožňujeme právnickým osobám otevřít účet ve Finaxu s minimálním vkladem ve výši 50 tisíc eur. Jsme rádi, že už v testovací fázi využila tento produkt řada firem s vklady nad milion eur.

Založte si účet a začněte investovat ještě dnes
Jak si otevřu Poklidné investování?
Pokud ještě nejste klientem Finaxu, klikněte na naší stránce na tlačítko Chci začít anebo si stáhněte mobilní aplikaci Finax z AppStore nebo Google Play. Otevření účtu je velmi jednoduché a zabere vám asi 10 minut.
Na začátku registrace klikněte na tlačítko „Prohlédnout produkty Finaxu“ a vyberte Poklidné investování. Pak projdete krátkým dotazníkem, ověříte svou totožnost, doplníte osobní údaje, podepíšete smlouvu online a účet aktivujete prvním vkladem. A je to. Růst svých úspor pak pohodlně sledujete online v mobilní aplikaci nebo na stránce Finaxu.
Stávající klienti si účet jednoduše přidají kliknutím na tlačítko Otevřít nový účet v menu (Více) v mobilní aplikaci nebo v přehledu účtů po přihlášení přes webový prohlížeč.
Složení portfólia
Všechny výhody a vlastnosti Poklidného investování vyplývají z jeho složení, tedy z ETF, na kterých je postavené. V rámci Poklidného investování jsou dostupné dvě strategie s různým složením portfolia.
Strategie do 1 roku se skládá ze čtyř ETF. Dva fondy kopírují krátkodobou mezibankovní úrokovou sazbu a dva investují do krátkodobých dluhopisů se splatností do půl roku.
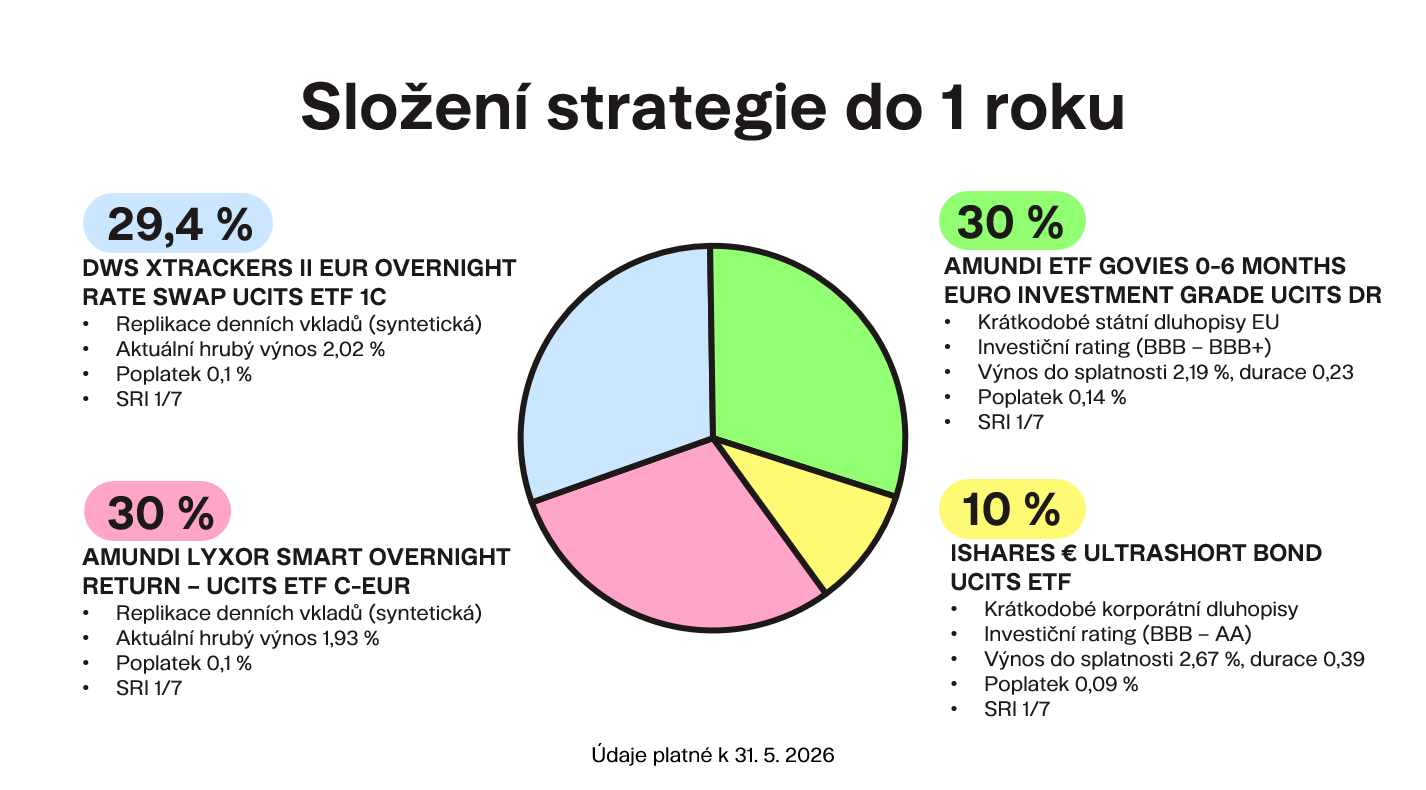
30 % portfolia je zainvestováno do ETF zaměřeného na krátkodobé eurové státní dluhopisy. Jde o dluhopisy zemí eurozóny s investičním ratingem a splatností do 6 měsíců, tedy o nejbezpečnější cenné papíry, jaké Evropa nabízí.
10 % hodnoty tvoří krátkodobé eurové firemní dluhopisy s ratingem v investičním pásmu, kvalitou totožné s výše zmíněnými státními dluhopisy. Průměrná splatnost těchto dluhopisů je do půl roku a fond je široce diverzifikovaný sektorově i regionálně.
59,4 % portfolia tvoří dvě ETF, které kopírují výnos krátkodobé eurové úrokové sazby €STR (Euro Short Term Rate). Tato sazba říká, za jaké úroky si banky navzájem půjčují přebytečnou likviditu přes noc, tzv. overnight vklady a sazby.
Tyto úroky se odvozují od základní depozitní sazby ECB a ovlivňuje je také likvidita a další podmínky na mezibankovním trhu. Samotná €STR není investovatelné aktivum. Stanovuje ji ECB na základě vývoje mezibankovního trhu jako průměr jednodenních vkladů bank.
Fondy tuto sazbu kopírují prostřednictvím swapů (termínových smluv). Jedná se tak o ETF, které index replikují synteticky. Dříve jsme tyto fondy vnímali jako rizikovější, protože investor u nich kromě tržního a úrokového rizika nesl i kreditní riziko protistrany (např. banky). To se ale změnilo. Regulace dnes retailovým UCITS fondům povoluje jen velmi malou, zanedbatelnou nekrytou derivátovou pozici na jednu protistranu, což kreditní riziko výrazně snižuje. Tyto pozice jsou ve fondech plně kryté kvalitními cennými papíry, jako jsou státní dluhopisy, příp. firemní dluhopisy nebo akcie velkých firem.
Strategie do 3 let je složením velmi podobná. 39,4 % její hodnoty tvoří ETF kopírující výnosy krátkodobé eurové sazby €STR, kterou popisujeme výše.
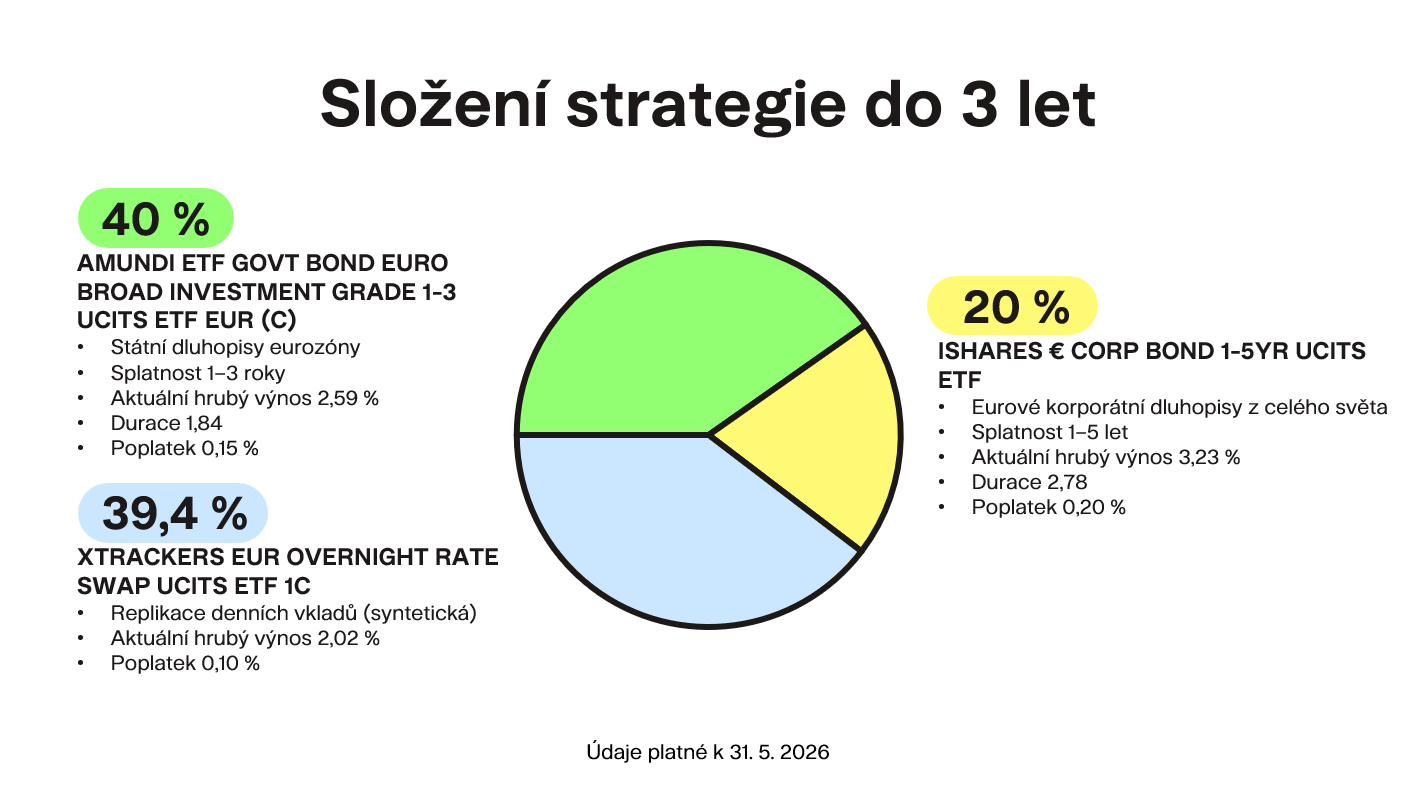
40 % portfolia tvoří ETF obsahující dluhopisy států eurozóny se splatností do 3 let. Zbylých 20 % putuje do eurových podnikových dluhopisů se splatností do 5 let. V obou případech musí jít o dluhopisy investiční třídy vydávané nejkvalitnějšími firmami a státy.
Jak změna úrokových sazeb ECB ovlivňuje Poklidné investování?
Hlavním faktorem, který ovlivňuje výnos Poklidného investování, jsou základní úrokové sazby stanovené ECB. Reakce na jejich změnu závisí na tom, jestli investujete ve strategii do 1 roku, nebo ve strategii do 3 let.
Strategii do 1 roku prospívá zvýšení úroků. Obsahuje nástroje s tak krátkou splatností, že při nárůstu sazeb začne prakticky okamžitě vyplácet vyšší výnos. Když úroky klesnou, tempo růstu se zpomalí. Největším rizikem je pro ni proto nečekaně prudký pokles úroků během trvání investice.
Strategie do 3 let reaguje na změny úroků opačně. Pokud sazby klesnou, poroste ještě nějakou dobu rychleji. Pokud ale nečekaně vzrostou, její hodnota může mírně klesnout. Největším rizikem je pro ni proto nečekaně prudký nárůst úroků během trvání investice.
Rizika Poklidného investování - je bezpečné jako vklad v bance?
Největším rizikem je úrokové riziko, jehož povaha se liší podle zvolené strategie. Strategii do 1 roku by nejvíc uškodil nečekaně prudký pokles sazeb během trvání investice, který by snížil vyplácený výnos. Strategie do 3 let je naopak citlivá na zvýšení úroků, které by zapříčinilo mírný pokles.
Funguje to ale i naopak. Při nárůstu úroků začne strategie do 1 roku vyplácet vyšší výnos, díky čemuž investor vydělá víc. Strategie do 3 let zase stoupne nadprůměrně rychle, pokud sazby během trvání investice klesnou.
Kreditní riziko je u Poklidného investování podobné jako kreditní riziko vkladu v bance. Investoři nesou také riziko protistrany, které je ale plně ošetřené. Konkrétně u ETF kopírujících jednodenní mezibankovní úrokovou sazbu vzniká riziko protistrany ze swapových kontraktů, kterými fond tohoto výnosu dosahuje. Protistranami jsou velké banky, např. Société Générale nebo Deutsche Bank.
V rámci fondu nesmí riziko jedné protistrany přesáhnout 10 %. Swapy jsou zároveň plně kryté majetkem. Pouze objem 500 000 € nemusí být u derivátů majetkově zajištěný, což je u fondů se spravovaným majetkem v miliardách eur skutečně zanedbatelná částka. Pokud by protistrana selhala, v majetku zůstávají aktiva výměnného koše, tedy kvalitní dluhopisy, příp. akcie.
Investice v eurech pro českého investora nese měnové riziko. Konečný výsledek investice vyjádřený v korunách tak závisí na kolísání směnného kurzu eura vůči koruně, které ho může zvýšit nebo snížit. Ve Finaxu dbáme na diverzifikaci včetně té měnové. Nesnažíme se předpovídat, kam se kurz koruny pohne ani na jaké úrovně by se mohl dostat. Rozložit portfolio i do jiné měny se ale vyplatí, mimo jiné proto, že česká koruna standardně ztrácí ve chvílích, kdy ve světě roste nejistota.
Navíc pokud prostředky v Poklidném investování skutečně použijete na eurové výdaje, nemusí vás trápit kurz při výběru. Měnové riziko byste tak podstupovali pouze v případě, že byste vkládali české koruny a získaná eura směnili zpátky do korun.
Kterou strategii si mám vybrat?
S výběrem se trápit nemusíte. Naše algoritmy vám při otevírání účtu na základě krátkého dotazníku doporučí strategii, která je pro vás vhodná. Pokud vám vyjde strategie do 3 let a vy s tím nebudete souhlasit, můžete si ji před otevřením účtu sami přepnout na méně rizikovou strategii do 1 roku.
A pokud nechcete, nemusíte nic řešit ani přepínat. O všechno se postaráme za vás.
Otevřete si Poklidné investování ještě dnes
Znovu vám přinášíme to, co na trhu běžně najdete jen velmi těžko. Kdybyste chtěli podobný úrok získat v bance, horko těžko byste se k takovým eurovým sazbám dostali.
Diverzifikujte svou finanční rezervu či volné prostředky ještě dnes a nechte eura pracovat za vás se všemi výhodami, které naše investování a fondy ETF nabízejí. Vaše případné otázky velmi rádi zodpovíme. Neváhejte se na nás obrátit na telefonním čísle +420 245 501 654 anebo nám vaši otázku pošlete e-mailem na adresu [email protected].