 Náročnost
Peníze patří k nejčastějším zdrojům dlouhodobého stresu. Podle výzkumu Swiss Life Select zažily finanční stres v posledním roce alespoň občas dvě třetiny Čechů. A chronický stres se nezastaví u nálady: oslabuje imunitu, zhoršuje spánek a dlouhodobě zatěžuje i srdce a cévy.
Nikoho asi netěší, když každý měsíc jen tak tak vyžije z výplaty a modlí se, aby se mu nepokazila lednice, pračka nebo dokonce auto. Určitě by se vám také klidněji spalo s vědomím, že máte pokryté na nejbližší období všechny výdaje a v případě neočekávaných událostí máte na účtu našetřeno dostatek peněz. Není to přitom nereálný cíl. I zdánlivě drobné změny mohou zásadním způsobem změnit váš život.
Ve Finaxu těmto změnám učíme lidi i přímo ve firmách, na školeních Finanční wellness. Podívejme se společně, jak na to.
1. Sledujte výdaje
Pokud chcete mít v osobních financích pořádek, měli byste mít v první řadě přehled o tom, kolik a za co utrácíte. V první fázi si tedy zkuste alespoň jeden nebo dva měsíce poctivě zapisovat všechny výdaje. Budete překvapeni, kam zbytečně odtékají vaše peníze a v jakých částkách.
Tužku a papír k tomu dnes už nepotřebujete. Postačí přehled výdajů v aplikaci vaší banky,jednoduchá tabulka (předlohy nájdete na internetu) nebo tzv. personal finance management (PFM) aplikace jako třeba Spendee nebo Wallet. Důležitější než nástroj je pravidelnost: jednou týdně si výdaje projděte a roztřiďte je do kategorií.
2. Vyjasněte si priority a cíle
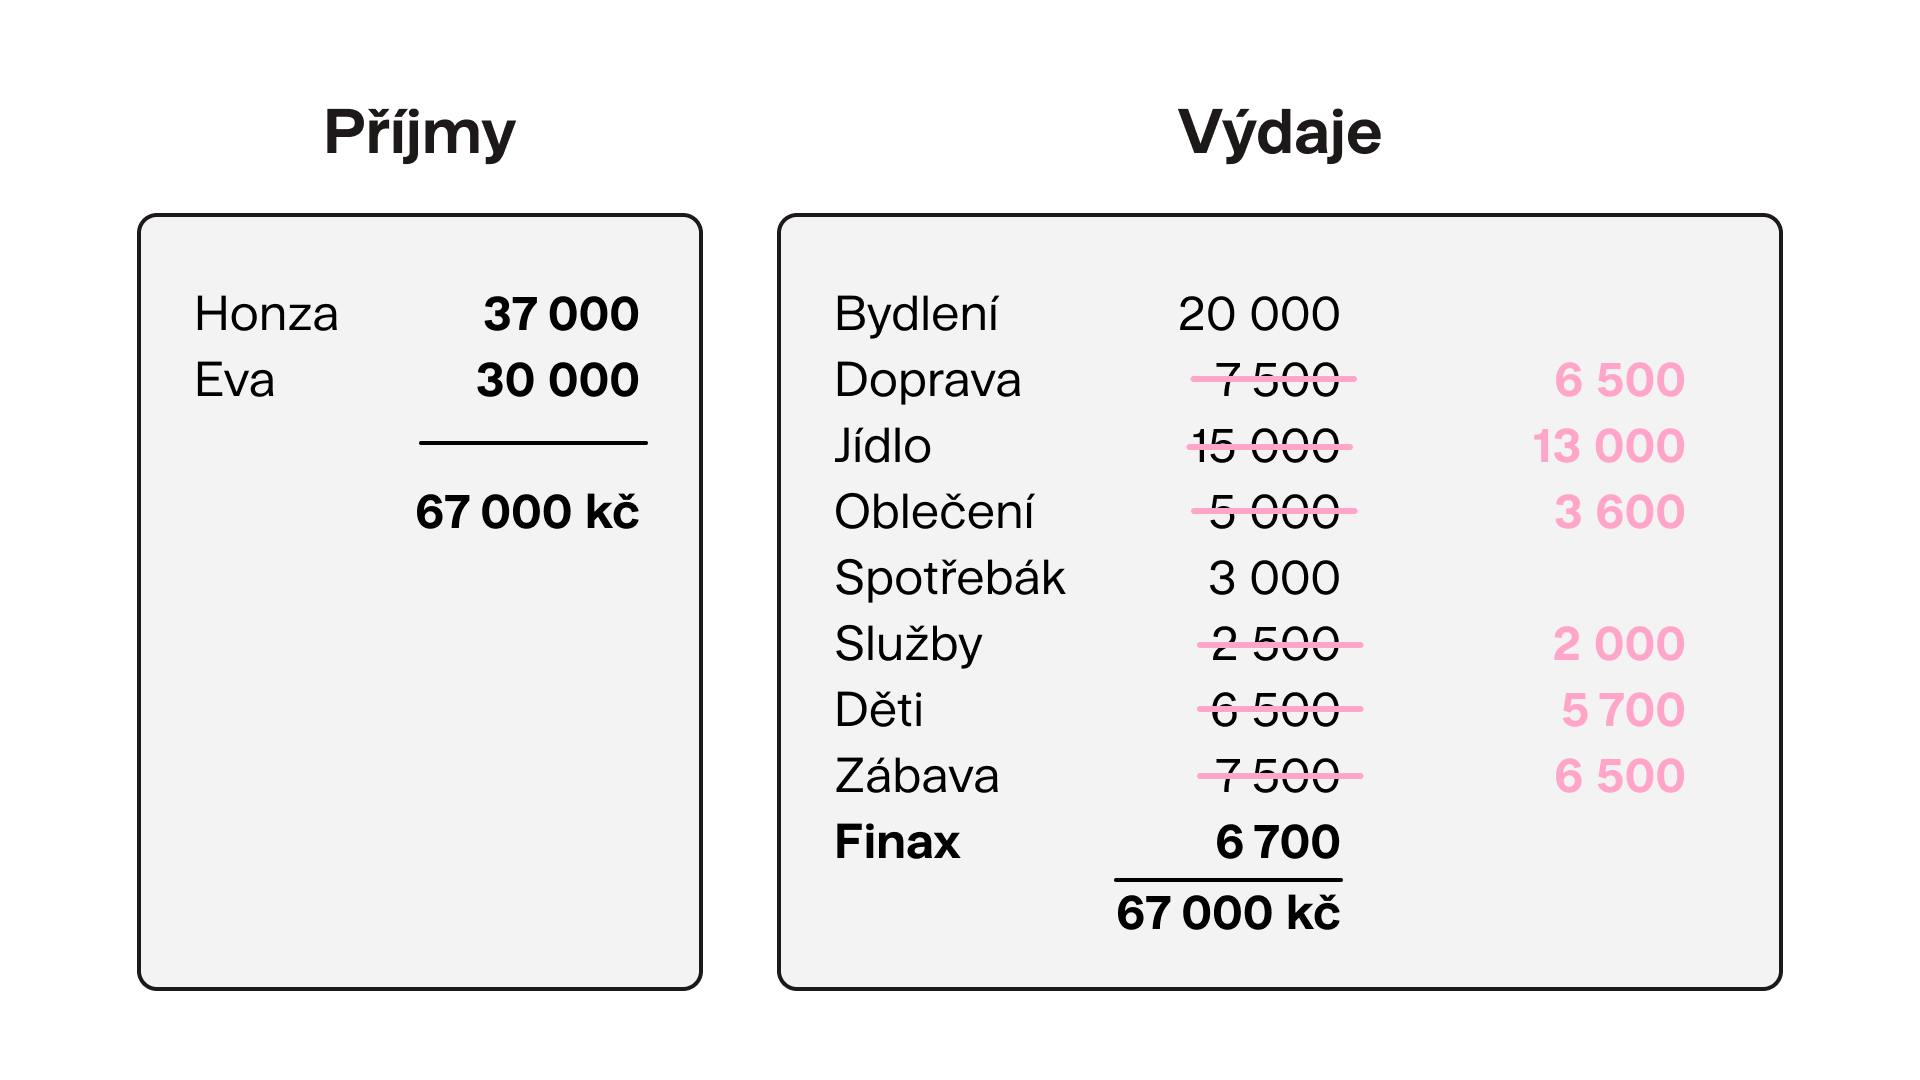
Přehodnoťte všechny výdaje položku po položce a zamyslete se nad tím, zda je chcete zvýšit, snížit, případně zcela eliminovat. Určitě najdete výdaje, bez kterých se kvalita vašeho života nezmění. Pokud máte úvěry s úrokovou sazbou vyšší než 5 %, zvažte jejich konsolidaci nebo předčasné splacení.
Mnohem větší manévrovací prostor budete pravděpodobně mít v kategorii variabilních výdajů (které nejsou fixní, resp. mění se z měsíce na měsíc). Těm proto věnujte více času a pozornosti.
Zároveň však myslete i na vaše dlouhodobé a krátkodobé cíle. Ať už se jedná o důstojné zabezpečení důchodu, co nejrychlejší dosažení finanční nezávislosti nebo koupi auta, je dobré váš rozpočet přizpůsobit tak, abyste se ke stanoveným cílům postupně přibližovali.
To, že je někdy potřeba utáhnout opasky, ještě neznamená, že byste si neměli život užívat a investovat do zážitků. Na zážitky se totiž dá dívat jako na investici a na vzpomínky na ně jako na výnosy nebo dividendy. Pokud se o tomto konceptu chcete dozvědět víc, přečtěte si tento blog.
Pokud se vám podaří snížit měsíční výdaje o 2 000 korun a rozhodnete se tuto částku investovat, za 20 let by ste mohli mít přibližně 1 132 277 korun, pokud by ste dosáhli očekávaný výnos 100 % akciového portfolia Finaxu. Po 30 letech by se při stejném očekávaném výnosu pravidelně investovaných 2 000 korun měsíčně zhodnotilo na přibližně 2 794 034 korun. To už není špatný výsledek při spoření méně než 75 korun denně, co myslíte?
Upozorňujeme, že s investováním je spojené riziko a investice nemusí dosáhnout výsledek, který očekáváme.
3. Vytvořte si rozpočet
K dosažení vašich priorit je nezbytné mít plán, tedy rozpočet. Když už máte přehled o vašich výdajích, rozdělte je na fixní (splátky úvěrů, nájem, energie) a variabilní (potraviny, drogerie, oblečení, koníčky).
Spočítejte si také celkové měsíční příjmy, včetně příjmů z pronájmu nebo jiných zdrojů. Součet příjmů je hranice vašich maximálních možných výdajů, pokud se chcete vyhnout dluhům.
Rozpočet není jednorázová věc. Změny v příjmech, splátkách či cílech jsou důvodem ho přehodnotit. Z vlastní zkušenosti vás ale mohu ujistit, že podruhé to bude mnohem snazší.
Právě sestavení rozpočtu krok za krokem je jednou z prvních věcí, které se účastníci školení Finanční wellness naučí na přednáškách.
Chcem Finančný wellness
Získať4. Zautomatizujte, co se zautomatizovat dá
Když jste si už udělali v penězích pořádek, nastavte si pravidla, aby vám vydržel. Nespoléhejte se na paměť. Nastavte si inkaso nebo trvalé příkazy na pravidelné platby, jako jsou převody na spořicí a investiční účty, energie, internet nebo paušál.
Díky tomu nebudete muset neustále přemýšlet, jestli si můžete dovolit uhradit všechny splátky a kolik peněz odložit na budoucnost. Každé rozhodnutí, které za vás udělá automat, je o jednu starost méně.
5. Začněte šetřit a investovat
Pokud vám doposud na konci měsíce nezůstávaly volné prostředky, posílejte peníze na spořicí nebo investiční účet hned, jakmile dostanete výplatu. Časem se naučíte vyžít i ze zbývající částky.
V případě, že ještě nemáte vytvořenou finanční rezervu pokrývající ideálně alespoň 6 měsíců vašich výdajů, začněte nejprve s ní. Bez rezervy s vámi snadno zamává i menší pohotovost, například krátkodobý výpadek příjmu nebo pokažené auto. Poté by mělo následovat investování na vyšší příjem ve stáří, případně na jiné cíle jako koupě nemovitosti nebo spoření pro děti.
Na krátkodobé cíle do 3 let vám poslouží Poklidné investování. Pokud vás za pár měsíců čeká větší výdaj (Vánoce, dovolená), nejlépe uděláte, když si potřebné peníze našetříte s dostatečným předstihem.
Spořit je možné samozřejmě také v bance, ale nepočítejte s výrazným zhodnocením. Jde hlavně o oddělení peněz od běžného účtu, abyste neměli falešný dojem, že můžete utrácet více, než si ve skutečnosti můžete dovolit.
Finanční wellness: 5 kroků v praxi, přímo ve vaší firmě
Finanční stres si nenosíme jen domů, nosíme si ho i do práce. Podle průzkumů považuje 57 % zaměstnanců finance za největší zdroj stresu, který jim zhoršuje spánek, zdraví i sebevědomí. 28 % nemá žádnou finanční rezervu a 44 % zaměstnanců ve finančním stresu přiznává, že je osobní finance rozptylují v práci.
Proto jsme ve Finaxu vytvořili Finanční wellness: sérii interaktivních školení o osobních financích, kterou přinášíme přímo do firem jako zaměstnanecký benefit. Zaměstnanci se na ní naučí přesně to, o čem je tento článek: mít přehled o výdajích, sestavit rozpočet, vytvořit si rezervu, vyhnout se špatným dluhům a začít rozumně investovat na budoucnost.
Co od školení čekat:
- Objektivní vzdělávání bez prodeje. Nejde o prezentaci produktů Finaxu, ale o základy zdravých osobních financí.
- Praktické tipy, které lze hned použít. Účastníci odcházejí s konkrétními kroky, ne s teorií.
- Obsah na míru firmě. Workshopy přizpůsobíme potřebám vašich zaměstnanců.
Pro firmu to znamená klidnější a soustředěnější tým. Pro zaměstnance méně starostí s penězi a více prostoru pro rodinu, koníčky i zdraví.
Líbil by se vám Finanční wellness i u vás v práci? Pošlete tento článek svému HR nebo vedoucímu. Více informací a kontakt najdou na stránce Finanční wellness pro zaměstnavatele.
Často kladené otázky
1. Jak finanční stres ovlivňuje zdraví?
Dlouhodobé starosti s penězi jsou formou chronického stresu. Ten zhoršuje spánek, oslabuje imunitu a dlouhodobě zatěžuje srdce a cévy. Přenáší se i do práce: lidé ve finančním stresu se hůře soustředí. Pomáhá přehled o výdajích, rozpočet a finanční rezerva, která pokryje neočekávané výdaje.
2. Jak velkou finanční rezervu bych měl mít?
Ideálně 6 měsíčních výdajů vaší domácnosti. Do výdajů počítejte nájem nebo hypotéku, energie, potraviny, dopravu a splátky úvěrů. Rezervu budujte jako první, ještě před dlouhodobým investováním. Postup najdete na stránce Finanční rezerva.
3. Co je Finanční wellness od Finaxu?
Finanční wellness je série interaktivních školení o osobních financích, kterou Finax přináší přímo do firem jako zaměstnanecký benefit. Zaměstnanci se naučí sestavit rozpočet, vytvořit si rezervu a spořit na budoucnost, bez prodeje produktů. Více na stránce Finanční wellness.