 Náročnosť
Poznáte to. Ráno sa nie a nie zobudiť a potom sa rýchlo vychystať do práce. Tam sa snažíte postíhať, čo sa dá. Poobede rýchlo s deťmi na krúžky, zašportovať si či s kamarátmi na pivo, nákupy, varenie, večera, domácnosť...
Keď konečne máte chvíľu pre seba, ste radi, že ste si vydýchli. Nejaké financie sú vám vtedy ukradnuté a poviete si, že to odložíte radšej na zajtra. No zajtra to istotne dopadne takmer rovnako.
Ja: Čo keby som vám teraz povedal, že vás odsúvanie začiatku investovania stálo za posledný rok 30 000 eur?
Vy: To fakt? [neveriacky krútite hlavou] To akože vážne?
Ja: No. Fakt.
Vy: Nie, neverím, to nie je možné. Však ja by som vám posielal aj tak len stovku mesačne.
Ja: Áno, tým, že už rok neposielate 100 eur mesačne, ste prišli o 30 000 eur na svoj dôchodok. Máte chvíľku, aby som vám to ukázal?
Niekedy mám pocit, že odkladanie rozhodnutí (prokrastinácia) na neskôr je na Slovensku národným športom. A vo financiách to platí dvojnásobne. Kým pri bežných nákupoch si dokážete svoje želanie zhmotniť tým, že si danú vec proste kúpite, keď ju potrebujete, pri investíciách si sporíte na veci, ktoré si kúpite neskôr, a vaša potreba preto nie je aktuálna.
Ja osobne poznám medzi svojimi známymi dosť veľa ľudí, ktorí začiatok investovania odkladajú už veľmi dlho a stále nie a nie sa k nemu dokopať. Preto som sa rozhodol vypočítať, koľko vás za posledný rok (k septembru 2026) stálo odkladanie investovania na neskôr.
Predstavte si, že by ste si minulý rok, na konci septembra 2025, založili účet vo Finaxe a začali investovať na dôchodok. Máte už nejaké základné skúsenosti s investovaním (napr. II. dôchodkový pilier) a keďže do dôchodku vám zostáva dosť času a riziku sa nevyhýbate, algoritmus robo-poradcu vám ponúkne 100 % akciové portfólio.
Pre názornosť uvediem dva príklady:
- rozhodli ste sa investovať už spomínaných 100 eur mesačne,
- rozhodli ste sa investovať 10 000 eur jednorazovo.
Jediným premenlivým parametrom bude vek. Príklad ilustrujem pre tri vekové kategórie, a to 25 rokov, 35 rokov a 45 rokov.
Upozornenie: Všetky údaje viažuce sa k vývoju portfólií Finax predstavujú skutočnú dosiahnutú výkonnosť vzorových portfólií od 30. 9. 2025 do 30. 9. 2026. Spôsob počítania skutočnej výkonnosti sme popísali v článku Ako počítame skutočnú výkonnosť portfólií Finaxu? Minulé výsledky nie sú zárukou budúcich výnosov a výsledkom vašej investície môže byť aj strata. Informujte sa, aké riziká podstupujete pri investovaní.
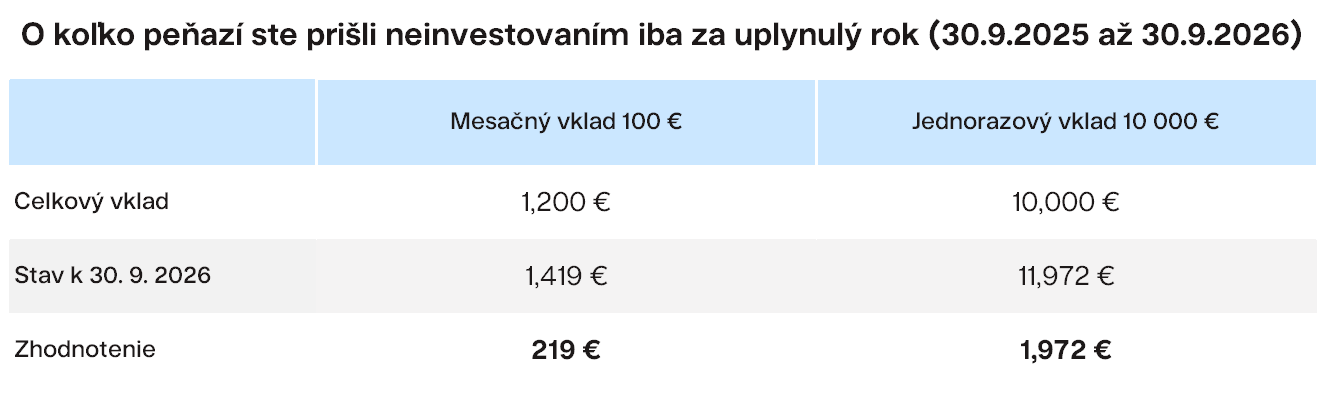
Keby ste teda začali vo Finaxe pred rokom pravidelne investovať 100 eur mesačne, dnes by ste mali 1419 eur (po odpočítaní všetkých poplatkov). V prípade, že by ste vložili jednorazovo 10 000 eur, váš zisk by bol 1972 eur.
Založte si účet a začnite investovať ešte dnes
Vy: Nóó, vidíte, že som neprišiel o 30 000 eur na svoj dôchodok. Veď sa bavíme o pár eurách, v prípade sporenia je to len o 219 eur.
Ja: Áno aj nie. Musíte si uvedomiť, že tieto peniaze budú pre vás pracovať ešte ďalších X rokov (40, ak máte to šťastie a máte ešte len približne 25 rokov).
Vy: Ako môžu peniaze pracovať?
Posledný rok sa akciovým trhom darilo nadpriemerne. Historicky rástli svetové akciové indexy dlhodobo zhruba o 8 - 10 % ročne. Ich hodnotu tlačí nahor postupný rast svetovej ekonomiky a zvyšovanie firemných ziskov vďaka technologickému pokroku. Zárobky z minulého roka by sa vám preto s vysokou pravdepodobnosťou ďalej zhodnocovali a rástli (pre lepšie pochopenie si prečítajte viac o zloženom úročení).
Samozrejme, vaša investícia nebude rásť nahor ako rovná čiara. Akciové trhy kolíšu a občas klesajú. Práve preto je do nich dôležité investovať dlhodobo a v prípade poklesov si počkať na zotavenie.
Pri výpočtoch nižšie preto počítame s tým, že by ste investovali dlhodobo až do dôchodku a zarobili očakávaný výnos 100 % akciového portfólia Finaxu.
Už sme si povedali, že ak by ste začali investovať po 100 eur mesačne pred rokom, dnes by ste mali 1419 eur. Ako veľmi by sa táto suma mohla zhodnotiť do vášho dôchodku?
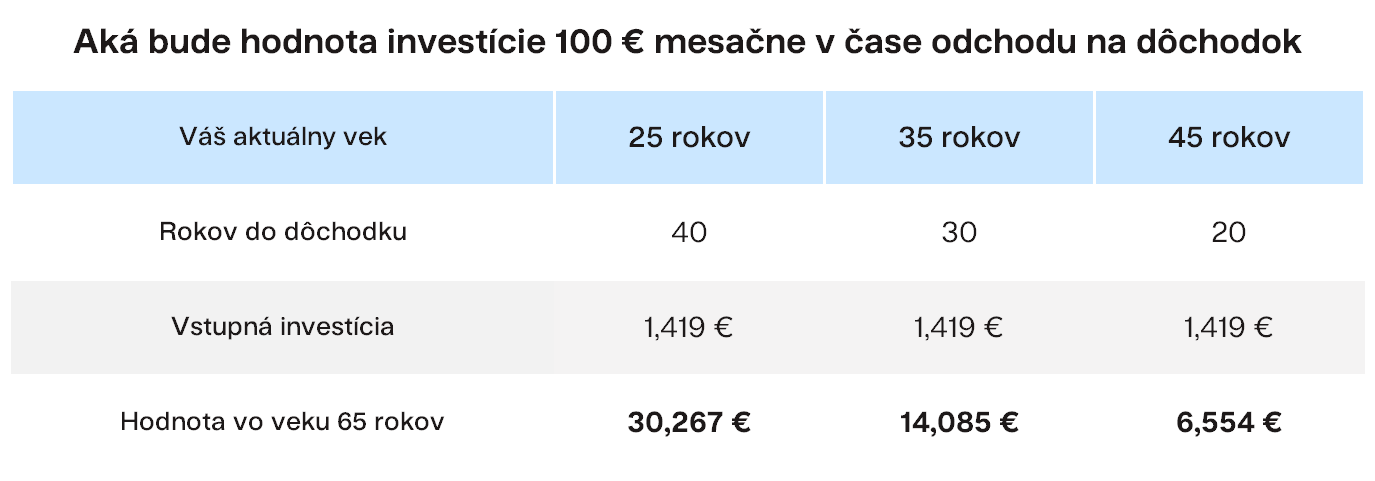
Ak by ste zarobili očakávaný výnos 100 % akciového portfólia Finaxu, tých 1419 eur by sa vám na 40-ročnom horizonte mohlo zhodnotiť až na 30 267 eur. Viem, že mnohí už nemáte 25 rokov, ale pri akomkoľvek veku je výsledné zhodnotenie stále pekná kôpka peňazí.
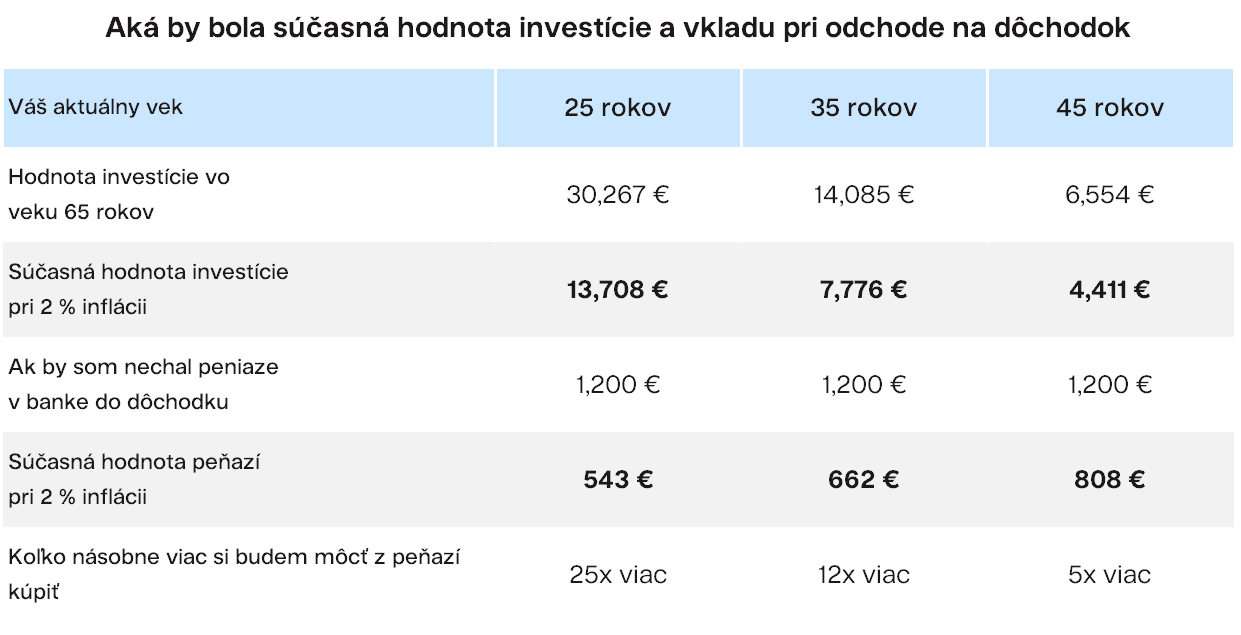
Ak by ste si nechali peniaze na účte v banke s úrokom blízko nule, zarobili by ste veľmi málo. Začali by ste sporiť pred rokom a dnes by ste mohli mať 1200 eur. Vplyvom inflácie by reálna hodnota týchto 1200 eur klesla a na dôchodku by ste si za ne kúpili menej ako dnes. Skúsme si preto ukázať, aká bude hodnota peňazí prepočítaná na dnešné ceny, pokiaľ by ste sa rozhodli nechať peniaze ležať v banke alebo ich investovať.
Ako by to bolo s jednorazovým vkladom?
Vráťme sa k príkladu s jednorazovým vkladom 10 000 eur pred rokom. Tu strata z odloženia investovania vychádza ešte horšie.
Ako som písal vyššie, za uplynulý rok by ste na výnose z 10 000 eur získali 1972 eur. Nasledujúca tabuľka ukazuje, čo spraví len nezískanie tohto zisku a jeho nezainvestovanie na ďalších 40, 30, resp. 20 rokov. Tak najlepšie ilustrujem efekt odloženia jednorazovej investície o jediný rok.
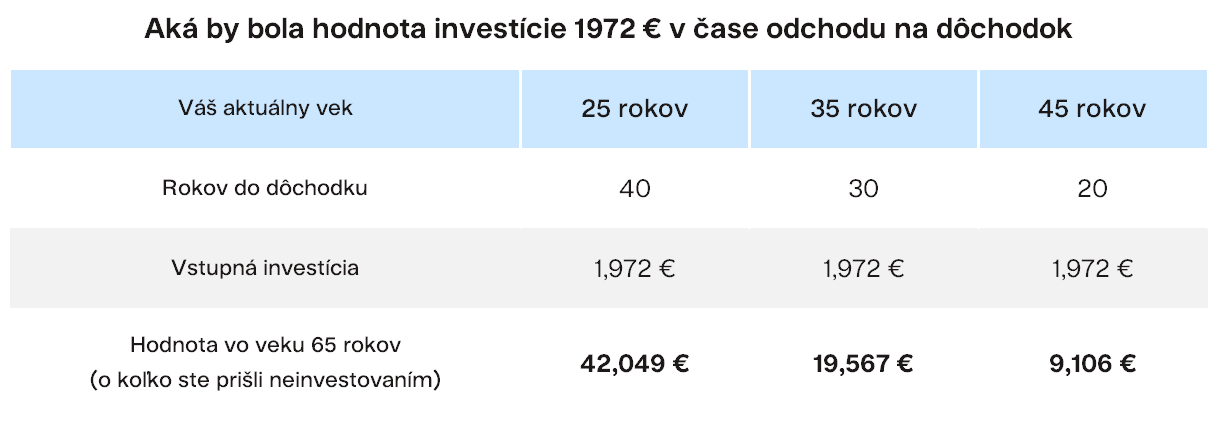
To, že ste sa rozhodli nechať svoje peniaze posledný rok na účte v banke a neinvestovať ich, vás stálo síce pár stoviek až zhruba dvetisíc eur na výnose za posledný rok, ale ak by sme do toho zarátali aj budúce výnosy, môže ísť o fakt veľký balík peňazí.
Žiaľ, s Radom poznáme desiatky prípadov ľudí len v našom okolí, ktorí očakávali krízu alebo odkladajú investovanie na neskôr už roky. Našťastie nikdy nie je neskoro začať. Účet vo Finaxe si založíte doslova za 10 minút.
Odbankujte svoje peniaze ležiace na bežnom či sporiacom účte a užívajte si relax pri investovaní.
Nechajte vaše peniaze pracovať za vás
Najčastejšie otázky o odkladaní investovania
1. Koľko ma stojí, ak odložím investovanie o rok?
Na prvý pohľad málo, v dlhodobom horizonte veľa. Pri 100 eurách mesačne investovaných v 100 % akciovom portfóliu Finaxu by ste za posledný rok (30. 9. 2025 - 30. 9. 2026) prišli o 219 eur zisku, pri jednorazovom vklade 10 000 eur o 1 972 eur. Skutočnou cenou odkladu je však to, čo by tieto peniaze zarobili do dôchodku: pri očakávanom výnose 100 % akciového portfólia by sa 1 419 eur za 40 rokov mohlo zhodnotiť až na 30 267 eur, čo je v dnešných cenách (pri 2 % inflácii) približne 13 700 eur. Rovnaká suma ponechaná do dôchodku v banke by mala v dnešných cenách hodnotu len okolo 540 eur. Ako by to vyzeralo pri vašom veku a sume, si vypočítate v našej dôchodkovej kalkulačke.
2. Koľko budem mať, ak budem investovať 100 eur mesačne?
Závisí to najmä od toho, ako dlho budete investovať a aký výnos dosiahnete. Pri modelovom výnose približne 8 % ročne by pravidelná investícia 100 eur mesačne mohla za 20 rokov narásť približne na 57 000 eur, za 30 rokov na 141 000 eur a za 40 rokov na 321 000 eur. Vložili by ste pritom len 24 000, 36 000, resp. 48 000 eur. Ide o ilustračný výpočet, nie o predpoveď: hodnota investície bude kolísať a môže klesnúť. Vo Finaxe na pravidelné investovanie slúžia globálne ETF portfóliá, ktoré si môžete nastaviť s cieľom investovanie na dôchodok.
3. Oplatí sa nechať úspory radšej na sporiacom účte?
Na bežnom alebo sporiacom účte má zmysel držať finančnú rezervu, teda peniaze, ktoré môžete potrebovať v najbližších mesiacoch. Pri dlhodobých cieľoch, ako je dôchodok, však úrok na účte zvyčajne nestačí ani na pokrytie inflácie, takže reálna hodnota úspor postupne klesá. Ako ukazuje tabuľka vyššie, 1 200 eur ponechaných v banke by v dnešných cenách mohlo mať pri dôchodku hodnotu len 543 až 808 eur. Viac o tom, ako ochrániť peniaze pred infláciou, píšeme v samostatnom článku. Slovenskí daňoví rezidenti navyše pri splnení zákonných podmienok nemusia z predaja ETF platiť daň, ako vysvetľujeme v článku ako neplatiť dane z investícií.
Upozornenie: Výpočty v časti s otázkami sú ilustračné a modelové, nie sú predpoveďou budúcich výnosov. Investovanie je spojené s rizikom a výsledkom môže byť aj strata.