 Náročnost
Ve kterých případech a proč nenechávat peníze ležet na účtech v bance:
- Pokud na vkladovém účtu nedostáváte úroky, které by se aktuálním tržním úrokům aspoň přiblížily
- Máte větší finanční rezervu, protože jste opatrní nebo podnikáte
- Plánujete koupit nemovitost
- Čeká vás placení daní
- Šetříte na každoroční dovolenou
- Plánujete svatbu
- Chystáte se na velké nákupy, rekonstrukce či pořízení auta
- Chcete začít opatrně zhodnocovat úspory
- Neradi plýtváte
- Jste konzervativní, ale nechcete zaostávat za trhem
- Nedejbože čekáte na korekci akcií
Na konci probereme také otázky:
- Kdy už sáhnout po portfoliích Světového investování?
- Koruny, eura či jak to teda je?
- Jak si otevřu Poklidné investování?
Chcete být bohatí? Prozradím vám recept, není to žádné tajemství. Stačí utrácet méně, než vyděláte, a ten rozdíl rozumně a hlavně dlouhodobě investovat. Hotovo, to je všechno.
Pro opravdu dobré výsledky doporučuji vyhýbat se spekulacím, rozkládat riziko a dávat si také pozor na poplatky a daně. Pak stačí už jen čekat. Díky pasivnímu investování můžete dosáhnout jakéhokoliv realistického cíle. A platí, že čím déle necháte peníze pracovat, tím vyššího výnosu dosáhnete.
Nenechte se obejít tržními úroky
Podle údajů České národní banky drží čeští rezidenti bez živnostníků na běžných účtech téměř 1,2 bilionů korun a k tomu eura v hodnotě více než 120 miliard korun. Jsou to peníze ležící na účtech, které ve většině bank tržní výnosy nevydělávají.
Porovnejte si to s vlastní situací. Banky dnes na rezervách uložených u ECB vydělají víc než 2 %. Státy si přes eurové dluhopisy půjčují za úroky 2 až 3 %.
Jaký úrok vyděláváte na svých eurových vkladech vy? Je vůbec viditelně vyšší než nula? Je to aspoň polovina toho, co jsem zmínil výše? A co koruny, máte spořicí produkt, který se tržním sazbám aspoň přiblíží? Pokud ne, doporučuji vám dočíst tento blog až do konce.
Připravili jsme konzervativní produkt, který střadatelům otevře dveře k současným tržním eurovým úrokům při minimálním riziku kolísání hodnoty investice v eurech. Jmenuje se Poklidné investování a je určený pro eurové úspory, které plánujete použít do 3 let.
Podívejme se na několik příkladů z reálného života, kde se hodí.
1. Vyšší finanční rezerva pro opatrné (a podnikatele)
Finanční rezerva je základ osobních financí. O její důležitosti jsme toho za poslední roky hodně napsali i řekli. Zvlášť vám doporučuju blog zakladatele Finaxu Juraje Hrbatého: Finanční rezerva – první a základní cíl investora.
Ideální finanční rezerva by měla pokrýt ztrátu příjmu na 3 až 6 měsíců. Pravděpodobnost, že ji budete potřebovat, je nízká, takže je nejlepší převážnou část investovat. Osobní finance ale nejsou exaktní věda a univerzální řešení byste hledali marně.
Pokud například pracujete v odvětví s vyšším rizikem ztráty práce (cestovní ruch, gastronomie apod.), je rozumné vybudovat si rezervu ještě vyšší, ideálně na 6 až 12 měsíců výdajů. A čím pravděpodobněji budete rezervu brzy čerpat, tím menší riziko byste s ní měli podstupovat.
Pokles příjmu ani neočekávané výdaje přitom nakonec vůbec přijít nemusí. Byla by proto škoda, aby vaše rezerva každý den ztrácela hodnotu na běžném účtu. To dnes bohužel platí i pro mnoho spořicích účtů a termínovaných vkladů, jejichž výnos za tržními úroky stále zaostává.
Poklidné investování se hodí i podnikatelům s nepravidelným příjmem. Pokud vám příjem kolísá z měsíce na měsíc (třeba kvůli sezónnosti nebo proto, že máte za rok jen několik velkých zakázek), můžete si ve slabších měsících dorovnávat chybějící peníze právě odsud.
2. Koupě nemovitosti
Rezervovali jste si novostavbu „z papíru" a v příštích 2 až 3 letech musíte doplatit zbytek kupní ceny z vlastních zdrojů?
Pak si ještě jednou pozorně přečtěte smlouvu o budoucí kupní smlouvě s developerem. Pravděpodobně v ní najdete i tzv. inflační doložku: když náklady na stavbu výrazně vzrostou, developer může konečnou cenu navýšit.
I úspory vyhrazené na doplatek se vyplatí zhodnotit. Na vyšší účet pak budete lépe připravení. A co když ke zdražení nakonec vůbec nedojde? Nevadí, výnos použijete na zařízení bytu po kolaudaci a převzetí.
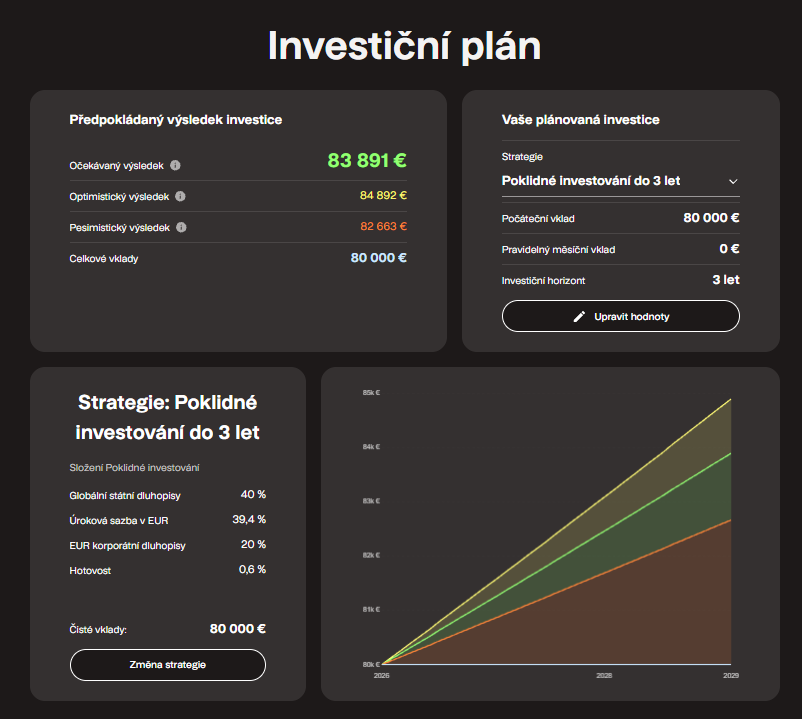
Graf výše ukazuje možné zhodnocení jednorázové investice 80 tisíc € ve strategii Poklidného investování do 3 let. Průměrný očekávaný výsledek téměř 84 tisíc € po 3 letech a při nízkém riziku už stojí za zvážení, co říkáte?
Upozornění: Návratnost vaší investice se může zvýšit nebo snížit v důsledku kolísání měnových kurzů, pokud je vaše investice provedena v jiné měně, než která se používá při výpočtu výkonnosti. Minulé výsledky nejsou zárukou budoucích výnosů a výsledkem vaší investice může být i ztráta. Informujte se, jaká rizika podstupujete při investování.
I když ještě nemáte vyhlédnutou nemovitost, připravených 10–20 % z kupní ceny nemusí ležet na účtu s nulovým zhodnocením. Nemovitosti obvykle rostou aspoň o inflaci, takže by bylo fajn držet s jejich cenou krok. Jinak se vám bude vlastní bydlení rok od roku vzdalovat.
3. Daně
Pokud podnikáte, nemusím vám to vysvětlovat: v dubnu (nebo v květnu při elektronickém podání, příp. v červenci, když máte daňového poradce) vás čeká nemalá platba. Daň z příjmu, a při vyplacení zisku i daň z dividend. Na takové výdaje je nejlepší se připravovat průběžně.
Dobrá praxe je odkládat si z každé uhrazené faktury aspoň 15–20 % na daně, podle typu společnosti a podle celkových příjmů a výdajů. Pro mnoho podnikatelů to jsou i desetitisíce korun nebo tisíce eur měsíčně. Nebyla by škoda nezhodnotit i tyhle peníze alespoň o pár procent? Poklidné investování je na to ideální nástroj!
4. Dovolená
Letní dovolená u moře je pro mnoho rodin největší jednorázový výdaj v roce. Kdo cestuje s dvěma malými dětmi, ten ví, že dva týdny se počítají na tisíce eur. A právě Poklidné investování je na to ten ideální nástroj!
Pokud dovolenou nerezervujete a nezaplatíte s velkým předstihem a spoléháte spíš na last minute, může vás zasáhnout růst cen ubytování i dopravy. Výnos Poklidného investování ho může aspoň částečně vyrovnat.
Naše portfolia jsou v eurech včetně Poklidného investování. Před odjezdem se tedy nemusíte modlit, aby kurz při směně korun na eura nebyl moc slabý. Budete prostě vědět, jak na tom jste a kolik můžete na dovolené utratit.
5. Svatba
Plánujete brzy svatbu a nechcete jen obřad na matrice bez hostů? Připravte si slušnou částku, dnes klidně přes 10 tisíc €.
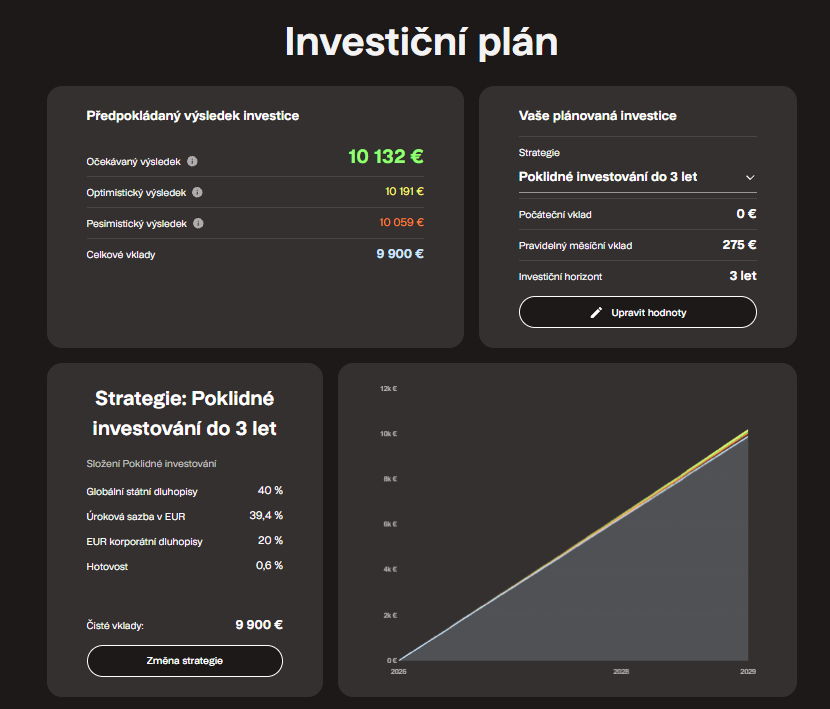
Pokud se nechcete spoléhat jen na dary od rodiny a hostů, sestavte si co nejdřív finanční plán a začněte šetřit. S Poklidným investováním si 10 tisíc € našetříte už při 275 € měsíčně po dobu 3 let.
6. Jiné velké nákupy a odložená spotřeba
Důvodů, proč šetřit, je nespočet. Někdo cílí na nové (nebo raději ojeté) auto, jiný na drahou elektroniku nebo velkou rekonstrukci. Ať už šetříte na cokoli, pokud je to vzdálené víc než několik měsíců, můžete na to použít naše Poklidné investování.
Uložit do něj můžete i část mimořádně vysoké odměny, peníze z prodeje nemovitosti nebo dědictví. Prostě peníze, o kterých ještě nevíte, na co je použijete, a budete je potřebovat do 1 až 3 let.
7. Začátky v investování
Pokud s investováním ještě nemáte zkušenost a finančním trhům úplně nevěříte, náš konzervativní produkt je dobrý začátek. Nabízí se paralela s otužováním.
Pro nováčky je rozumnější vystavovat se chladu postupně (v našem případě riziku investice, tedy podílu akcií v portfoliu), aby nakonec zvládli téměř jakoukoli studenou vodu (výkyvy akciového trhu).
Pro většinu lidí je to vhodnější způsob než šoková terapie. Skok nezkušeného odvážlivce do ledové vody snadno skončí panikou a nepříjemným zážitkem. Zažilo to hodně nováčků, kteří začali investovat na vrcholu horečky v roce 2021. Následoval krizový rok hlubokých poklesů.
Poklidné investování dnes žádné akcie neobsahuje. Dluhopisový a peněžní trh totiž nabízejí přiměřené zhodnocení při nižším riziku kolísání hodnoty v eurech. Pro nezkušené investory je proto dobrý způsob, jak si zhodnocování peněz na trzích vyzkoušet.
8. Pokud nemáte rádi plýtvání
Zhasínáte světlo, když odejdete z místnosti? Neradi necháváte puštěnou vodu déle, než je opravdu nutné? Porovnáváte před nákupem ceny ve více e-shopech? Svědomitě plníte podmínky banky, abyste získali účet zdarma? Pokud jste odpovídali kladně (nebo aspoň souhlasně přikyvujete), plýtvání pravděpodobně nemáte zrovna dvakrát v oblibě.
Problém pomalého zvyšování úroků na spořicích účtech je, že ho není přímo vidět. Když máte dnes na spořicím účtu 10 000 € a podíváte se na něj za rok, méně peněz tam mít nebudete. Bude tam svítit buď stejných 10 000 €, příp. o trochu víc podle toho, v jaké bance svá eura držíte.
Kdybyste ale na finančním trhu za ten rok mohli vydělat víc, o nějakou částku jste přišli. Ano, nejde o závratné částky. Podobně jako když svítíte v místnosti, ve které nejste. Jenže když neradi plýtváte, ani takovou částku pustit nechcete.
9. Pokud jste konzervativní, ale nechcete zaostávat
Každý z nás je v jiné finanční situaci, máme jiné cíle a jinou toleranci rizika (volatility, tedy kolísání hodnoty investice). Naštěstí nemusíme volit jen mezi penězi na účtu s nízkým výnosem a dynamickým, čistě akciovým portfoliem.
Proto Světové investování nabízí širokou škálu strategií a výběr té nejvhodnější necháváme na algoritmech, které jsou vždy objektivní. Klienti i neklienti nás ale dlouhodobě žádali o ještě konzervativnější řešení s co nejnižším rizikem, do kterého by se nebáli uložit úspory potřebné za pár měsíců či let.
Naší odpovědí je Poklidné investování, které to zadání naplnilo do puntíku. Svoje peníze tak u nás uloží i velmi konzervativní investoři. Strategie jsme sestavili z daňově zvýhodněných indexových fondů ETF. Výnos z nich je pro české daňové rezidenty osvobozený od daně z příjmu po 3 letech držení, nebo pokud úhrnný příjem z prodeje cenných papírů nepřekročí 100 000 Kč. Možnosti není možné ve stejném zdaňovacím obdobím kombinovat.
Dost bylo 15% srážkové daně z úroků termínovaných vkladů a jiných bankovních produktů. U nás daně neplatíte a k penězům se dostanete kdykoli, a to bez sankce za předčasný výběr.
Upozornění: Daňové zvýhodnění závisí na jednotlivých poměrech každého klienta a může se v budoucnu změnit.
10. Čekání na korekci
Už mnohokrát jsme vysvětlovali, že tržního rizika se není třeba bát a že čekání na pokles se obvykle nevyplácí. Čekáním na korekce se ztratilo víc peněz než samotnými poklesy trhů (přikládám odkaz na slovenský webinář).
Přesto od potenciálních investorů pořád dostáváme dotazy, kam trhy půjdou a kdy přijde ten očekávaný pokles.
Čekání s větší investicí „na ten správný moment“ (obvykle pokles o 20 až 30 %) zůstává jednou z největších chyb investorů i neinvestorů. Pokud si ale nemůžete pomoct a k jednorázové investici se dnes nedokopete, zhodnoťte peníze aspoň o výnos, který nese velmi nízké riziko.
Co z toho, že jednou přijde 20% pokles, když na něj budete čekat 4 roky, během nichž mohla vaše investice narůst o 40 %? Nebylo by lepší zhodnotit volné peníze aspoň o 1 až 2 % ročně?
Kdy jsou už vhodnější portfolia Světového investování?
Univerzální odpověď neexistuje, ale osobně bych při horizontu delším než 3 až 5 let volil spíš portfolia s vyšším podílem akcií (aspoň 30–50 %), a tedy i s vyšším očekávaným výnosem. Na dlouhém horizontu hraje investorům do karet největší přítel dobré investice: čas. I když přijde pokles, máte dost času počkat si na zotavení trhů a vydělat jejich dlouhodobý výnos.
Věříme, že jsme vás naším konzervativním produktem přesvědčili, že Finax je pro vaše peníze to správné místo.
Pokud nejste s dosavadními investicemi u jiných správců spokojeni nebo jste nedávno prodali nemovitost, přesuňte peníze k nám. Za přesun vás odměníme slevou, díky které vám 50 % z přenesené částky budeme 2 roky spravovat zcela zdarma.
Koruny, eura či jak to teda je?
Určitě vás napadne, jestli má smysl krátkodobě investovat v eurech, když vás nejspíš čekají korunové výdaje. Na konec článku jsem proto nechal pár argumentů, proč to může dávat smysl.
První argument je daňový. Úroky na spořicích a termínovaných účtech krátí 15% srážková daň, kterou odvádí banka, takže na účet vám přijde už čistý výnos. Z korunového vkladu s úrokem 3,5 % ročně vám čistého zbyde 2,98 %. Rozdíl mezi výnosy pak není tak velký, jak se na první pohled zdá.
Od začátku Finaxu propagujeme diverzifikaci, měnovou nevyjímaje. Pokud chcete na finanční rezervě aspoň něco vydělat, část v eurech nemusí být vůbec špatný nápad. A jestli jste nováček nebo nemáte sklon k riziku, Poklidné investování je slušný první krok, jak už jsem zmínil výše.
Měnové riziko funguje oběma směry: výnos může snížit i zvýšit. Nikdo neví, kde bude kurz koruny vůči euru za rok, dva nebo tři. Pro investory s nižší averzí k riziku to může být argument, proč zkusit investici mimo korunu: vydělat se dá na růstu cen aktiv i na oslabení koruny. Spekulovat nedoporučujeme, ale mimo domácí měnu je to prostě možná výhoda i nevýhoda zároveň.
A nakonec cestování, dovolené a nákupy za hranicemi. Hodně Čechů jezdí za mořem do Chorvatska, Španělska nebo Řecka, za sněhem do Itálie, Francie nebo Rakouska, na festivaly do Německa nebo Nizozemska a nakupuje na zahraničních e-shopech. Tam se vám euro hodí víc než koruna. Proč se na větší eurový výdaj postupně nepřipravit právě krátkodobou investicí?
Jak si otevřít Poklidné investování?
Klienti Finaxu si nový produkt otevřou po přihlášení do účtu kliknutím na Otevřít nový účet. Pokud ještě naším klientem nejste, stačí kliknout na tlačítko níže.

Všechny novinky z Finax a světa investicí dvakrát do měsíce.
Potřebujete víc informací? Napište nám na [email protected] nebo zavolejte na +420 245 501 654. Můžete si taky naplánovat 15minutový telefonát na čas, který vám vyhovuje. Klidně se ptejte, rádi vám všechno vysvětlíme.