 Komplexitás
Milyen esetekben és miért nem érdemes pénzt hagyni a bankszámlákon heverni:
- Nem részesül olyan kamatban a betétszámláján, amely a jelenlegi piaci kamatlábak közelében van
- A vállalkozása vagy az óvatossága folytán nagyobb pénzügyi tartalékkal rendelkezik
- Ingatlanvásárlást tervez
- Az évenkénti nyaralásra takarékoskodik
- Esküvőt tervez
- Nagyobb vásárlások, felújítások, autóvásárlás
- Szeretné megtakarításai értékét körültekintően növelni
- Nem szeret pazarolni
- Konzervatív a pénzügyeit tekintően, viszont nem szeretne lemaradni a piaci hozamokról
- A részvények korrekciójára számít
- Mikor érdemes az Globális befektetési portfóliók után nyúlni?
- Hogyan nyithatok Nyugodt befektetést
Gazdag szeretne lenni? Elárulom a gazdagság receptjét, nem titok. Ahhoz, hogy pénzügyileg sikeressé váljon, csak kevesebbet kell költenie, mint amennyit keres, és a különbözetet bölcsen, és ami a legfontosabb, hosszú távon szükséges befektetnie. Ennyi, ez minden.
Az extra jó eredmények érdekében javaslom, hogy kerülje a spekulációt, ossza meg a kockázatot, és figyeljen a díjakra és az adófizetési kötelezettségekre is. Ezután már csak várnia kell. Passzív befektetéssel bármilyen reális cél elérhető. Alapvetően azonban minél tovább hagyja pénzét dolgozni, annál magasabb hozamra tehet szert.
Ne engedje, hogy a piaci kamatlábak megkerüljék Önt
A Magyar Nemzeti Bank adatai szerint a magyar lakosok 9 353,6 milliárd forintot tartanak folyószámláikon. Sajnos ez a megdöbbentő mennyiségű pénz semmit sem kamatozik, és az infláció miatt napról napra veszít az értékéből.
Ezt Ön a saját helyzeténél fogva képes megítélni. Az EKB betéti kamatlába jelenleg több mint 2%. A kormányok 2-3%-os kamatozású kötvényeken keresztül vesznek fel pénzt.
Mekkora kamatot kap a folyószámláján vagy a megtakarítási számláján? Egyáltalán észrevehetően magasabb, mint a nulla? Legalább a korábban említett kamatok fele? Ha nem, javasoljuk, hogy olvassa végig ezt a blogbejegyzést.
A Finax ugyanis egy konzervatív terméket alkotott, amelynek célja, hogy a megtakarítók számára minimális értékingadozási kockázat mellett hozzáférhetővé tegye a jelenlegi piaci hozamokat. Ez a Nyugodt befektetés, amely azok számára ajánlott, akik megtakarításaikat három éven belül szeretnék felhasználni.
Vessünk egy pillantást néhány valós példára a lehetséges felhasználásukról.
1. Magasabb pénzügyi tartalék az óvatosabbak (és a vállalkozók) számára
A pénzügyi tartalék a személyes pénzügyek alapköve. Ennek jelentőségéről már rengeteget írtunk az évek során. De külön figyelmet szentelnék a Finax alapítójának, Juraj Hrbatý egy blogbejegyzésének: Pénzügyi tartalék – cél, amellyel kezdeni kellene a megtakarítást.
Az ideális pénzügyi tartaléknak 3-6 hónapig kell fedeznie a jövedelemkiesést, és mivel a felhasználás valószínűsége alacsony, a legjobb, ha a tartalék nagy részét befektetve tartjuk. A személyes pénzügyek azonban nem egzakt tudomány, és hiába keresnénk univerzális megoldásokat.
Amennyiben például olyan ágazatban dolgozik, ahol magasabb az állása elvesztésének kockázata (idegenforgalom, vendéglátás stb.), érdemes lehet még nagyobb tartalékot képezni, ideális esetben 6-12 havi kiadásokra elegendő összeget. A pénzügyi tartalék igénybevételének valószínűségének növekedésével párhuzamosan csökken a kockázat, amelyet azzal vállalnia érdemes.
Mégis előfordulhat, hogy egy olyan helyzet, amely jövedelemkiesést vagy váratlan kiadásokat okoz, végül egyáltalán nem következik be. Ezért kár lenne, ha a bankban vezetett folyószámláján lévő tartalék minden egyes nap veszítene értékéből. Sajnos ez ma már számos megtakarítási számlára is érvényes, amelyek hozama még mindig elmarad a piaci kamatoktól.
Hasonlóképpen a Nyugodt befektetés is alkalmas olyan vállalkozók számára, akik jövedelme nagymértékben ingadozik. Amennyiben az Ön jövedelme hónapról hónapra változik (például a szezonalitás vagy az év folyamán bekövetkező kevesebb nagy megrendelés miatt), akkor a szűkösebb hónapokban a hiányzó pénzeszközöket kiegészítheti ezekből a befektetési termékekből.
2. Ingatlanvásárlás
Új építésű lakást foglalt "papíron", és a vételár fennmaradó részét a következő 2-3 év során saját forrásból kívánja fedezni?
Ebben az esetben azt javaslom, hogy figyelmesen olvassa át újra a kivitelezővel kötött jövőbeni adásvételi szerződést. Ez valószínűleg tartalmaz egy inflációs záradékot is, amely lehetővé teszi a fejlesztő számára, hogy megemelje a végső árat, ha az építési költségek jelentősen megemelkednének.
Pontosan ez az a helyzet, amellyel ma sok építkezési vállalkozó küzd. Számos anyag ára az utóbbi időben több tíz százalékkal növekedett, és nem minden kivitelező volt képes előre szerződni a teljes építkezéshez szükséges, elegendő mennyiségű anyagra a válság előtti árakon.
Még ebben az esetben sem szabad a babérjain pihennie, és meg kell próbálnia a legtöbbet kihozni az erre a célra szánt megtakarításaiból. Így jobban fel lesz készülve a magasabb számlaegyenleg okozta meglepetésre. És mi van akkor, ha az áremelkedés mégsem következik be? Nem számít, a befolyt összeget felhasználhatja a lakása berendezésére, ha az elkészül és birtokba vette.
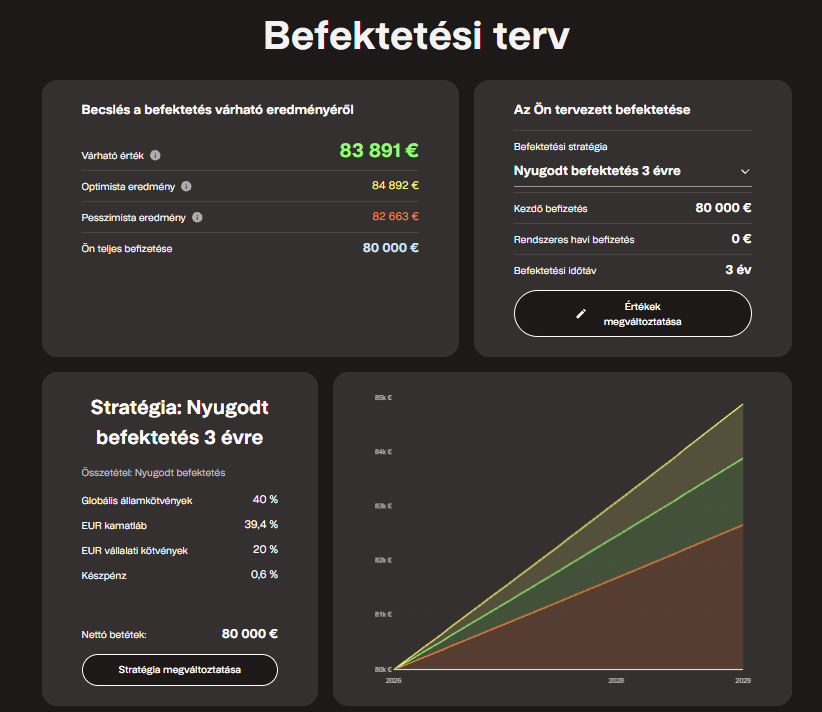
A fenti példában egy egyszeri, 80 000 eurós befektetés lehetséges hozamát láthatjuk, amely a Nyugodt befektetés stratégiába kerül, 3 éves időtávra. A várható átlagos eredmény 3 év elteltével, alacsony kockázat mellett, közel 84 000 euró – ez már mindenképpen megfontolandó, mit szól hozzá?
Még ha még nem is foglalt le egy ingatlant, nem kell a vételár 10-20%-át egy bankszámlán hagynia, ahol annak értéke nem növekszik. Ha olyan vagyontárgyat (ingatlant) tervez vásárolni, amely általában idővel legalább az infláció mértékével növekszik, jó lenne legalább az ár növekedéssel lépést tartani. Ellenkező esetben a saját otthon víziója évről évre egyre távolabb kerül a láthatárról.
3. Nyaralás
Sok család számára a nyári tengerparti nyaralás az év legnagyobb kiadása. Aki 2 kisgyerekkel utazik, az valószínűleg már tudja, hogy egy kéthetes tengerparti nyaralás több százezres nagyságrendű összegbe kerül. Esetenként a Nyugodt befektetés akár jobb alternatíva is lehet a banki takarékszámlával szemben.
Hacsak nem foglalja le és fizeti ki a nyaralását jó előre, és nem hagyatkozik inkább a last minute ajánlatokra, akkor az emelkedő szállásárak és magas szállítási költségek is sújthatják tárcáját. A Nyugodt befeketés hozama legalábbis bizonyos mértékig ellensúlyozhatja ezeket az áremelkedéseket.
4. Esküvő
Esküvőt tervez a közeljövőben, és nem csak egy szertartást szeretne tartani az anyakönyvvezetőnél, ráadásul vendégek nélkül? Akkor készítsen elő hozzávetőlegesen 3-6 millió forint közötti összeget.
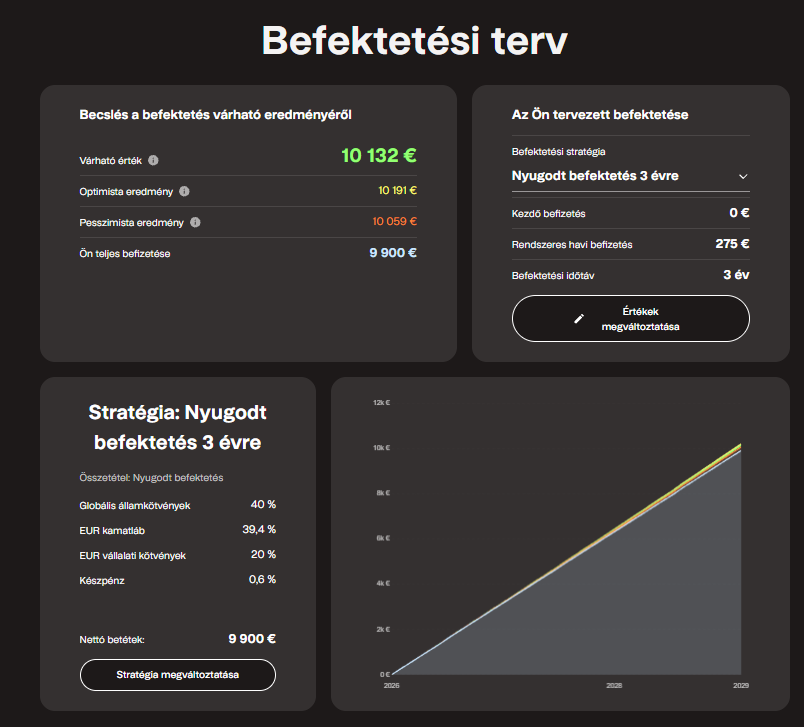
Amennyiben nem akar kizárólag a családtagok és vendégek ajándékaira hagyatkozni, minél hamarabb készítsen pénzügyi tervet, és kezdjen el takarékoskodni. A Nyugodt befeketésnek köszönhetően 3 éven keresztül havi 120 ezer forintos befektetéssel akár több mint 4,5 millió forintot takaríthat meg.
5. Egyéb nagybevásárlások és elhalasztott fogyasztási célú kiadások
Számtalan oka van a megtakarításnak. Valakinek az lehet a célja, hogy új (vagy inkább használt) autót vásároljon, másnak pedig az, hogy drága elektronikai cikkeket vagy egy nagyobb lakásátalakítást végezzen. Bármi is legyen a célja, amíg az több mint néhány hónapnyi távolságra van, a megtakarításhoz használhatja a Nyugodt befeketetést.
Hasonlóképpen, a kivételesen magas összegű jutalékok egy részét, az ingatlaneladásból vagy örökségből származó pénzt is elhelyezheti az említett befektetési eszközökbe. Egyszerűen olyan pénzeszközöket, amelyek felhasználásáról nincs konkrét elképzelése, és amelyekre 1-3 éven belül szüksége lesz.
6. Segédkerék
Amennyiben még nem rendelkezik tapasztalattal a befektetés terén, és még nem szerzett elég bizalmat a pénzügyi piacok működését illetően, konzervatív termékeink jó kiindulópontot jelenthetnek az Ön számára. A hideg vizes fürdőzéssel való párhuzam jut erről eszembe.
A kezdők számára bölcsebb, ha fokozatosan egyre több és több hideg víznek (esetünkben a portfólióban lévő részvények arányában kifejezett kockázatnak) való kitettséggel kezdenek, hogy végső soron szinte bármennyire hideg vízzel (a tőzsdei ingadozásokkal) gond nélkül képesek legyenek megbirkózni.
Az ilyen megközelítés a legtöbb ember számára minden bizonnyal jobb, mint a sokkterápia. A tapasztalatlan vakmerők jeges vízbe ugrása nagyon gyorsan pánikkal és kellemetlen élménnyel végződhet. Minden bizonnyal ezt tapasztalta számos kezdő befektető, aki a 2021-es befektetési láz csúcsán kezdett el befektetni, amelyet egy mély visszaesésekkel teli válságév követett.
Jelenlegi formájában a Nyugodt befeketés nem tartalmaz részvénykomponenst. Ennek oka, hogy a kötvény- és pénzpiacok megfelelő értéknövekedést kínálnak, az értékingadozás kisebb kockázata mellett. Tapasztalatlan befektetők számára ezért jó lehetőség kínálkozik arra, hogy kipróbálják a pénz értékének pénzügyi piacokon történő gyarapítását.
7. Ha nem szeret pazarolni
Lekapcsolja a villanyt, amikor elhagyja a szobát? Nem hagyja a vízcsapot a szükségesnél hosszabban ideig folyni? Vásárlás előtt több webáruházban is összehasonlítja az árakat? Szorgalmasan betartja a bankja feltételeit, hogy ingyenes számlát vezethessen? Ha ezekre a kérdésekre igennel válaszolt (vagy legalábbis egyetértően bólogat), akkor valószínűleg nem szívesen pocsékol pénzt.
A megtakarítási számlák kamatainak lassú növekedésével az a probléma, hogy annak hatása közvetlenül nem látható. Ha ma 18 250 euró van egy megtakarítási számláján, és egy év múlva újra megnézi számláját, akkor nem lesz azon kevesebb pénz. A számláján vagy ugyanannyi, vagyis 18 250 euró lesz, vagy kicsit több (attól függően, hogy melyik banknál tartja a pénzét).
Ha azonban ugyanabban az évben a pénzügyi piacon többet is kereshetett volna, akkor egy bizonyos összegtől elesett. Igaz, nem lesz szó horribilis összegekről – hasonlóan ahhoz, mint amikor égve hagyja a villanyt egy üres helyiségben. Ha azonban nem szeret feleslegesen pénzt veszíteni, valószínűleg Önnek sem tetszik az a gondolat, hogy ilyen összegekről is lemaradjon.
8. Konzervatív a pénzügyeit tekintően, viszont nem szeretne lemaradni a piaci hozamokról
Mindannyiunk pénzügyi helyzete, céljaink és kockázattűrő (esetünkben ez a volatilitástűrő, azaz a befektetés értékének ingadozását elviselő) képességünk természetesen különbözik egymástól. Szerencsére a befektetések terén nem kell választanunk, hogy csak a bankban tartjuk a pénzünket egy alacsony hozamú számlán, vagy dinamikus, kizárólag részvényekből álló portfólióba fektetünk.
Ezért a Globális befektetés portfóliói 11 stratégia széles választékát kínálják, a legmegfelelőbb kiválasztását egy mindenkor objektív algoritmusra bízva. Mindazonáltal régóta látjuk az ügyfelek és nem ügyfelek részéről egyaránt az igényt egy további konzervatív, a lehető legalacsonyabb kockázatú befektetési eszközre, amelybe nem félnek befektetni a néhány hónap vagy év múlva felhasználandó megtakarításaikat.
A mi megoldásunk a Nyugodt befeketés amely tökéletesen megfelel ennek a feladatnak. Még a nagyon konzervatív befektetők is befektethetik pénzüket a Finaxban. Ezt a portfóliót index ETF-ekből állítottuk össze, amelyek széleskörű diverzifikációval szolgálnak.
9. Várakozás a részvények korrekciójára
Sokszor próbáltuk már elmagyarázni, hogy a piaci kockázattól végképp nem kell tartania, a visszaesésre való várakozás általában nem kifizetődő, és több nem megszerzett nyereséget vesztegettek már el sokan a korrekcióra várva, mint a piaci visszaesést követő értékzuhanás következtében.
Minden jó szándékú és statisztikailag megalapozott tanács ellenére folyamatosan érkeznek vállalatunkhoz kérdések a potenciális befektetők részéről a piacok jövőbeli alakulására, és különösen a közeljövőben várható visszaesésekre vonatkozóan.
Viszont a befektetők és a nem-befektetők egyik legnagyobb hibája továbbra is az, hogy várják a "megfelelő pillanatot" (általában egy 20-30%-os esést), hogy több pénzt fektessenek be. Viszont, ha már tényleg nem képes rávenni magát arra, hogy ma egy nagyobb összeget egy tételben fektessen be, próbálja meg legalább olyan hozamokkal (befektetési termékek révén) kamatoztatni értékét, amelyekhez csupán minimális kockázat kapcsolódik.
De mégis mit ér egy 20%-os visszaesés, ha 4 évet kell rá várni, és ezalatt a befektetése akár 40%-kal is növekedhetett volna? Nem volna előnyösebb, ha a szabad pénzeszközök értékét évente legalább 1-2%-kal növelné?
Mikor érdemes az Globális befektetés portfólióihoz nyúlni?
Erre a kérdésre nincs általános válasz, de én személy szerint a részvények nagyobb arányával (legalább 30-50%) rendelkező portfóliókat részesíteném előnyben, és ezért 3-5 évnél hosszabb befektetési horizonton magasabb hozamot várnék. Hosszabb befektetési horizont esetén az idő a jó befektetés legjobb barátja. Még egy visszaesés esetén is bőven van ideje kivárni, hogy a piacok talpra álljanak, és elérjék a hosszú távú befektetések által nyújtani képes hozamot.
Reméljük, hogy konzervatív termékeink bemutatásával megnyugtattuk Önt, hogy a Finax a megfelelő hely a pénzének.
Amennyiben egy kevésbé jövedelmező rövid távú befektetéssel rendelkezik, ne habozzon, és helyezze át azt a Finaxba. A befektetés átvezetéséért kedvezményt kínálunk Önnek - az átvezetett befektetés 50%-át 2 évig teljesen ingyenesen kezeljük.
Forint, euró vagy hogyan is van ez?
Valószínűleg azon elmélkedik, hogy van-e értelme rövid távon euróban befektetni a Finax által nyújtott befektetési termékekbe, amikor Ön valószínűleg forintban fog végtére költekezni. A blogbejegyzés vége felé szeretnék néhány érvet felsorakoztatni, hogy miért lehet még mindig értelme az eurós befektetésnek.
A Finax kezdete óta a diverzifikáció hívei vagyunk, természetesen beleértve a devizadiverzifikációt is. Amennyiben legalább egy kis pénzt szeretne termelni a készpénz tartaléka által, nem biztos, hogy rossz ötlet, ha annak egy részét euróban fekteti be. Emellett, amennyiben még kezdőnek számít a befektetések terén, vagy a kockázattűrő képessége alacsony, a Nyugodt befektetés remek bevezetést jelenthet a befektetések világába, ahogyan azt már korábban említettük ezen blogbejegyzésünkben.
A devizakockázat nem csak azzal jár, hogy a befektetés hozama csökkenhet, hanem növelheti a befektetés teljes hozamát is. Senki sem tudja, hogy milyen lesz a forint árfolyama az euróval szemben egy, két vagy akár három év múlva, de az alacsonyabb kockázatvállalási hajlammal rendelkező befektetők számára ez érv lehet arra, hogy kipróbálják a forinton kívüli befektetéseket, hiszen nem csak az emelkedő eszközök árfolyamából, hanem a csökkenő értékű forintból is profitálhatnak. A spekuláció nem egy olyan megközelítés, amelyet tiszta szívből ajánlunk és támogatunk, de ez röviden szólva a hazai pénznemen kívüli befektetés lehetséges előnye és egyben hátránya is lehet.
Végezetül megemlíteném az utazást, a külföldi nyaralást vagy vásárlást. Nem titok, hogy sok magyar állampolgár szeret Horvátországba, Spanyolországba vagy Görögországba utazni a tengerhez, Olaszországba, Franciaországba vagy Ausztriába a hó miatt, esetleg Németországba vagy Hollandiába egy-egy fesztivál kedvéért, vagy külföldi webáruházakban vásárolni, mert manapság már nem kell a vámokkal bajlódni, és bárki megtalálhatja akár külföldön is a saját maga igényeinek megfelelő termékeket és szolgáltatásokat. Ilyen esetekben az euró jobban fog jönni, mint a magyar forint, miért ne készülhetnénk fel fokozatosan egy nagyobb eurós kiadásra pusztán rövid távú befektetéssel, amelyek kihasználják a történelem ez idáig ismert legmagasabb EKB-kamatlábát?
Hogyan nyithatok Nyugodt befeketést?
A Finax ügyfelei számára bármely új termék elérhető, egyszerűen csak bejelentkeznek a számlájukra, és kattintsanak az Új számla nyitása gombra. Amennyiben még nem tartozik az ügyfeleink sorába, kezdje a számlanyitást a "Nyugodt befeketés“céllal.

Minden hír a Finaxból és a befektetések világából kétszer havonta.
További információra van szüksége? Forduljon hozzánk bizalommal a [email protected] e-mail címen, vagy hívjon minket a +36 1 701 4232-ös telefonszámon. Egy 15 perces beszélgetést is be tud ütemezni az Önnek megfelelő időpontban. Kérdezzen bátran, szívesen állunk rendelkezésére.