 Náročnosť
Technológie v septembri tlačili trh nahor. V októbri investori zvýšili opatrnosť a diverzifikovali aj do iných odvetví.
Rastúce úroky patrili k dôvodom, prečo sa väčšia časť investorov začala pýtať, či sú ceny technologických akcií opodstatnené. V septembri navýšili úrokovú sadzbu centrálne banky v Spojených štátoch, eurozóne, Japonsku a v októbri napríklad Kanada a India.
Keď sú pôžičky drahšie, investori sa pozornejšie pozerajú na to, či sa miliardy vložené do umelej inteligencie firmám naozaj vrátia. Investori teda spozorneli a začali si starostlivejšie vyberať firmy, v ktorých rast veria. Viacerí technologickí giganti tiež výsledkami zaostali za očakávaniami, čo poslalo ich akcie do poklesu.
Dobrým príkladom je CoreWeave. Prenajíma výpočtový výkon gigantom ako Microsoft či Google, dlží takmer 50 miliárd dolárov a za jediný deň prišla o pätinu hodnoty. Správa, že Anthropic podal žiadosť o vstup na americkú burzu, priniesla len krátku úľavu.
Americký index S&P 500, ktorý v posledných mesiacoch ťahal technologický sektor, za október klesol o 0,9 %. Našim investorom však tento index priniesol zisk 0,25 % vďaka posilneniu dolára voči euru. Keďže sú americké akcie obchodované v dolároch, posilnenie dolára prináša zisk pre našich eurových investorov.
Väčšiu ostražitosť investorov pocítila najmä Južná Kórea. Jej burza stojí na výrobcoch čipov a výkyvy zosilňujú drobní investori, ktorí obchodujú na úver. Index kórejskej burzy KOSPI tak v októbri klesol o 16 %.
Napriek októbrovému poklesu investori nepodliehajú panike. Rast ziskov firiem v indexe S&P 500 zostáva výnimočne silný. Firmy mimo veľkej technologickej „sedmičky“ výsledkami prekonávajú očakávania analytikov. Októbrovú korekciu preto zatiaľ vnímame skôr ako zdravé zreálnenie očakávaní, vďaka ktorému dnes investori môžu kupovať podiely v najväčších firmách za výhodnejšie ceny ako pred pár mesiacmi.
Medzinárodný menový fond však varoval, že koniec investičného boomu v AI by mohol ohroziť hospodársky rast aj finančnú stabilitu. Aj preto sa neoplatí staviť všetko na jedno odvetvie.
Dlhopisy si v októbri splnili svoju tradičnú úlohu stabilizátora portfólií. Väčšina investorov vo Finaxe ich využíva ako doplnok na zmiernenie výkyvov portfólia, prípadne na krátkodobé investície.
Začiatkom mesiaca boli výnosy vládnych dlhopisov nezvyčajne vysoké a niektoré dosahovali maximá posledných dekád. Keďže sa výnosy pohybujú opačným smerom ako ceny, znamenalo to, že ceny dlhopisov boli nízke. Vysoké výnosy zároveň robili dlhopisy atraktívnejšími pre nových investorov.
Keď však prišiel výpredaj AI akcií, časť investorov sa presunula do bezpečia štátnych dlhopisov, čím zvýšila ich ceny a znížila výnosy. Napríklad výnos amerického štátneho dlhopisu s 10-ročnou splatnosťou klesol z 5,29 % na 4,94 %.
Ako môžu dlhopisy chrániť portfólio? Predstavte si portfólio za 10 000 eur. Ak je celé v akciách a tie klesnú o 10 %, prídete o 1 000 eur. Ak má 60 % v akciách a 40 % v dlhopisoch, ktoré vzrastú o 1 %, strata sa zníži na 560 eur. Dlhopisy teda pokles nezastavia, ale výrazne ho stlmia.
Výmenou za stabilnejšie ceny mali dlhopisy historicky nižšie výnosy než akcie. Preto sú vhodné najmä na krátkodobejšie investície (pri ktorých si nemôžete dovoliť dlho čakať na zotavenie z prípadných akciových poklesov), prípadne pre investorov, ktorí by nezvládli vysokú kolísavosť portfólia. Ak však chcete investovať dlhodobo, ideálne aspoň 10 rokov, viac sa oplatia akcie.
Na trhu naďalej visia tri riziká:
- Drahé energie
Ropa z Perzského zálivu síce opäť prúdi načierno, no výpadky rafinérií na Blízkom východe a v Rusku spôsobujú nedostatok nafty. Čínske rafinérie pozastavili októbrový vývoz palív a Rusko predĺžilo zákaz vývozu nafty. Ropa Brent sa tak vrátila nad 100 dolárov za barel. - Francúzsko
Krajinou sa prehnali protesty proti vysokým životným výdavkom a zlému stavu škôl. Vláda však nemá z čoho pridať: Francúzsko nemalo vyrovnaný rozpočet od roku 1974 a výnos jeho 10-ročného dlhopisu krátko prekonal 5 %, najviac za 24 rokov. Obavy z novej krízy v eurozóne sú zatiaľ prehnané. Výkyvy sú výrazne menšie ako pri Taliansku či Grécku počas dlhovej krízy v minulej dekáde. - Politika
Voľby v Brazílii, Izraeli a Srbsku ukázali, že výsledky sa môžu od prieskumov výrazne líšiť a krajiny dokážu rýchlo zmeniť smerovanie.
Európu navyše prekvapila rezignácia predsedníčky Európskej centrálnej banky Christine Lagardeovej, a to v čase, keď kontinent čelí rastúcim výzvam.
Spomedzi ETF v našich portfóliách si najviac polepšil fond stredných amerických spoločností S&P 400 Mid s nárastom o 3,15 %. Najviac naopak stratil fond sledujúci index akcií rozvíjajúcich sa trhov MSCI Emerging Markets, a to 6,4 %.
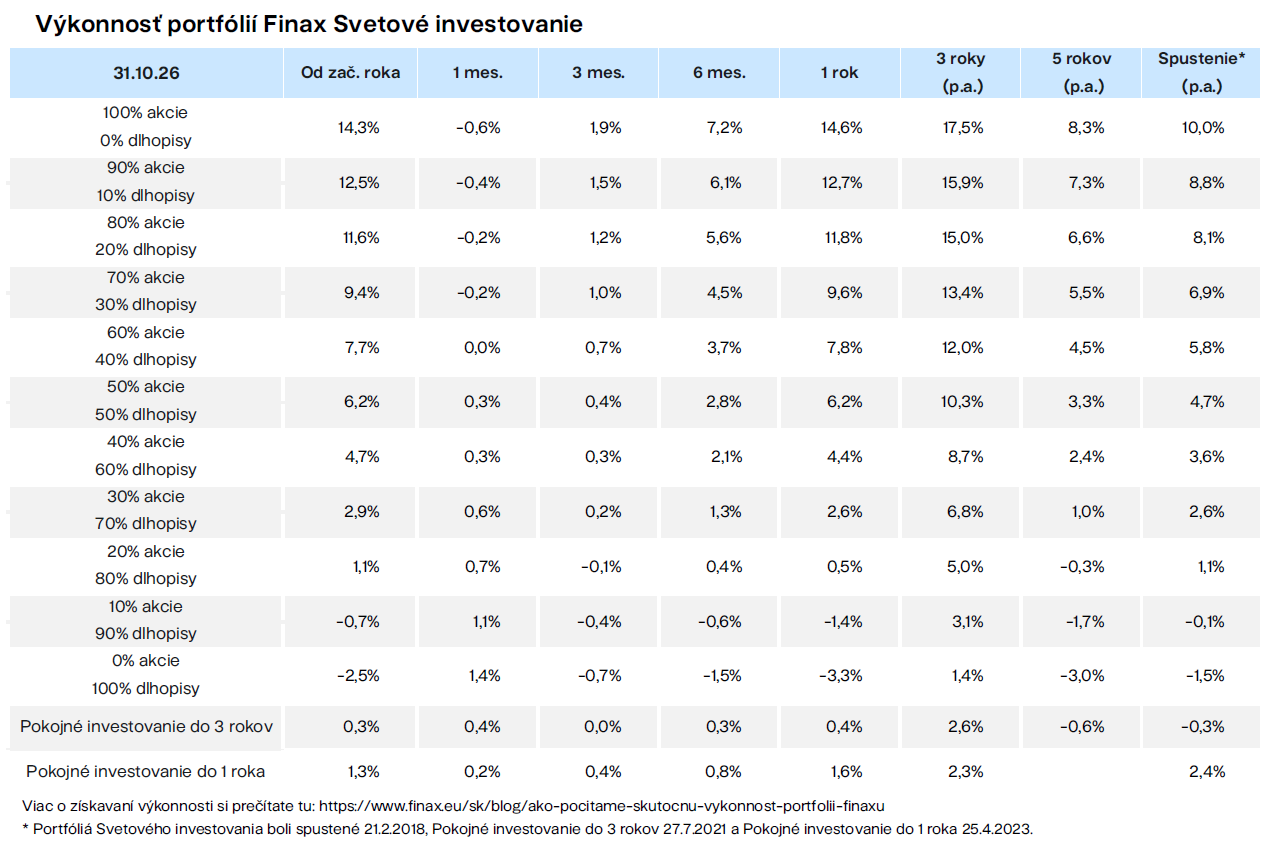
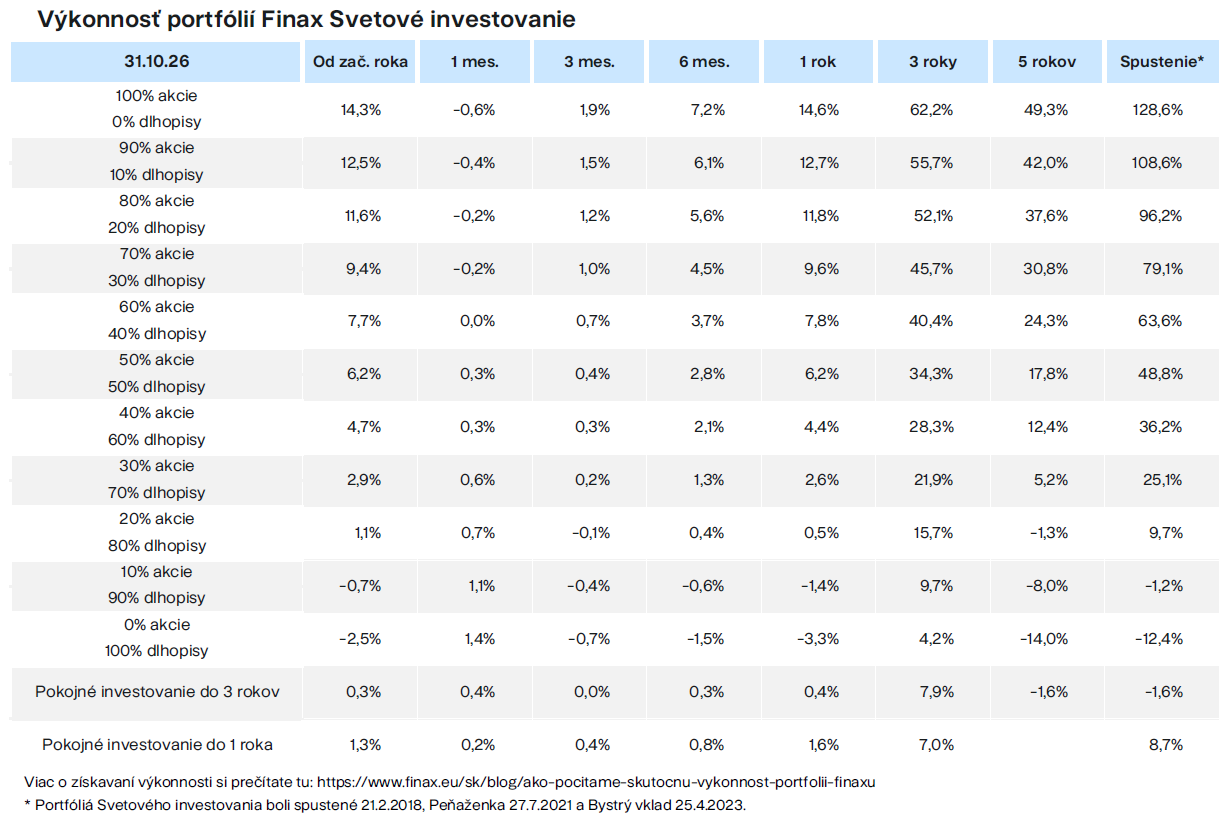
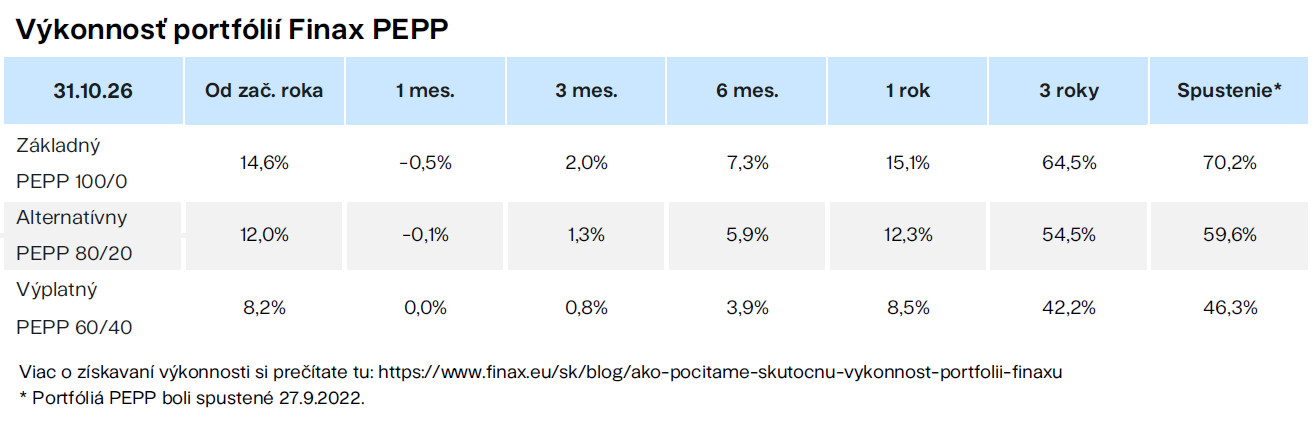
Spomedzi našich stratégií Svetového investovania zaznamenala najvýraznejší nárast konzervatívna dlhopisová stratégia, a to o 1,4 %. Dynamická akciová stratégia klesla o 0,6 %.
Pri Pokojnom investovaní vykázala stratégia do 3 rokov zisk 0,4 % a stratégia do 1 roka 0,2 %. K 31. 10. 2026 boli ich hrubé ročné výnosy na úrovni 2,5 % pri stratégii do 1 roka a 3 % pri stratégii do 3 rokov*.
Na čo by sme sa mali pripraviť v novembri? Trhy budú vstrebávať výsledky amerických volieb do Senátu, Snemovne reprezentantov aj volieb guvernérov. Demokratická strana dosiahla výraznejšiu výhru, ako sa očakávalo, čo môže pre svetové trhy znamenať zmenu v politickom smerovaní USA.
Čo si z októbra odniesť?
- Dlhopisy pri investovaní na krátke a stredne dlhé obdobia slúžia ako užitočný stabilizátor portfólií. Keď akcie klesajú, pomáhajú stlmiť výkyvy, presne ako v októbri.
- Ani najsľubnejší trend nebude víťaziť donekonečna. Preto staviame na diverzifikácii.
- Poklesy sú pre pravidelných investorov príležitosťou. Ak investujete 200 eur mesačne a cena ETF klesne zo 100 na 80 eur, kúpite 2,5 podielu namiesto 2, teda o štvrtinu viac za rovnaké peniaze.
*Ide o hrubý výnos do splatnosti k 31. 10. 2026 uvádzaný tvorcami ETF produktov. Je pohyblivý, naviazaný na základnú depozitnú sadzbu ECB a úrokové sadzby na eurových dlhopisových trhoch a nie je v ňom zahrnutý poplatok Finaxu vo výške 0,5 %. Tento výnos sa môže meniť v súlade s vývojom úrokových sadzieb a nie je spoľahlivým ukazovateľom budúcej výkonnosti.