 Náročnosť
Koľko peňazí majú Slováci v bankách?
Na Slovensku držíme v bankách naozaj závratné sumy peňazí. Podľa údajov Národnej banky Slovenska (NBS) domácnosti k 30. septembru 2026 držali na bankových vkladových produktoch takmer 51 miliárd eur. Slušný balík.
Z toho 36,9 miliardy boli vklady splatné na požiadanie, teda peniaze, ktoré si viete z banky vytiahnuť okamžite. Predstavte si napríklad sumu na vašom bežnom alebo sporiacom účte. Ďalších 13,4 miliardy je držaných na termínovaných vkladoch. Zvyšných približne 510 miliónov držíme na menej známych vkladových produktoch, napr. vkladoch s výpovednou lehotou.
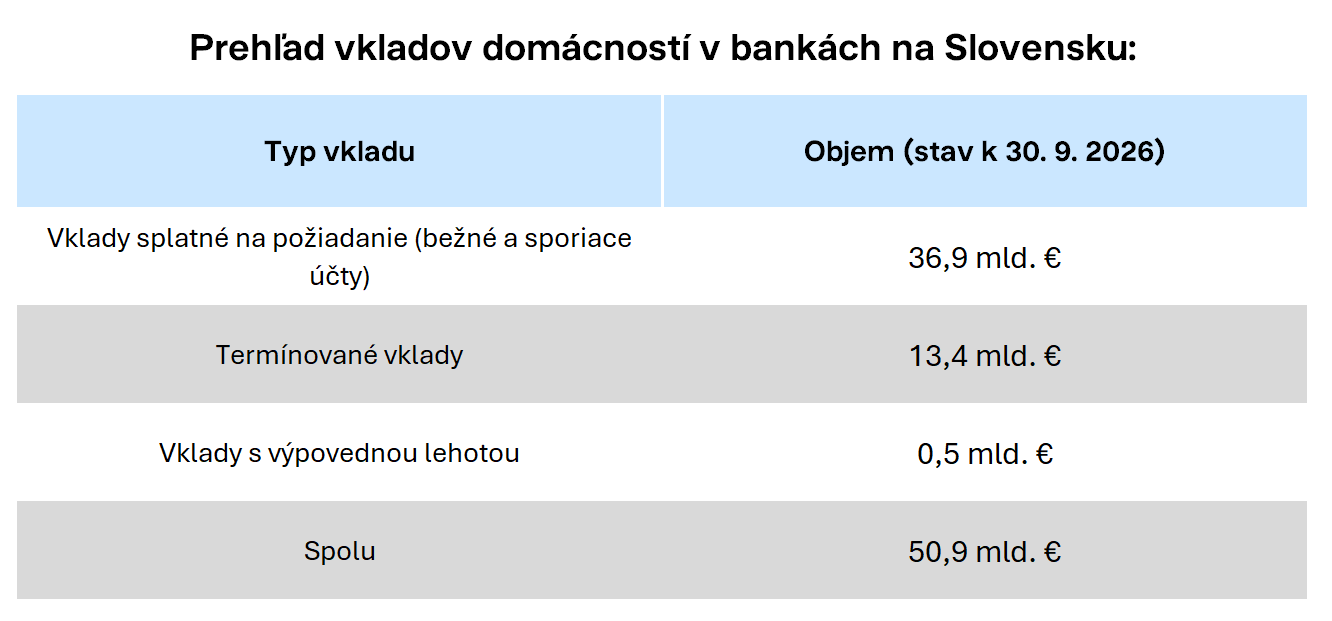
Zdroj: Národná banka Slovenska, stav k 30. 9. 2026
Aký úrok dostávate a aký platíte?
Na bežných a sporiacich účtoch dostávate v priemere 0,07 % ročne a na termínovaných vkladoch 1,89 %, kým za úvery domácnosti platia v priemere 3,81 % (NBS). V minulosti bolo bežným štandardom, že banky museli za tieto peniaze platiť. Nedržia ich totiž v trezore, na ktorom je napísané vaše meno. Naopak, snažia sa z nich zarobiť ďalšie peniaze, napríklad ich požičať za vyšší úrok alebo rozumne zainvestovať. Banka si teda od vás peniaze požičiava na vlastné použitie. Na oplátku vám prisľúbi nejaký úrok.
Problém je, že sme si už tak nejako zvykli, že sa na vkladoch vysoké úroky neplatia. Schválne si teraz položte otázku, aký úrok dostávate za peniaze na vašom sporiacom účte.
Dáta hovoria, že to pravdepodobne nebude veľa. Priemerný úrok na vkladoch splatných na požiadanie (teda bežné a sporiace účty) totiž v auguste 2026 dosiahol 0,07 %. Ak banke na rok požičiate 100 eur, vráti vám ich so 7 centami navyše, a aj z nich si ešte štát zoberie daň z príjmu.
V mnohých prípadoch si navyše vypýta za vedenie účtu poplatok, ktorý zhltne celý 7-centový zárobok a ešte skončíte v mínuse. Za takúto cenu majú banky k dispozícii 36 miliárd.
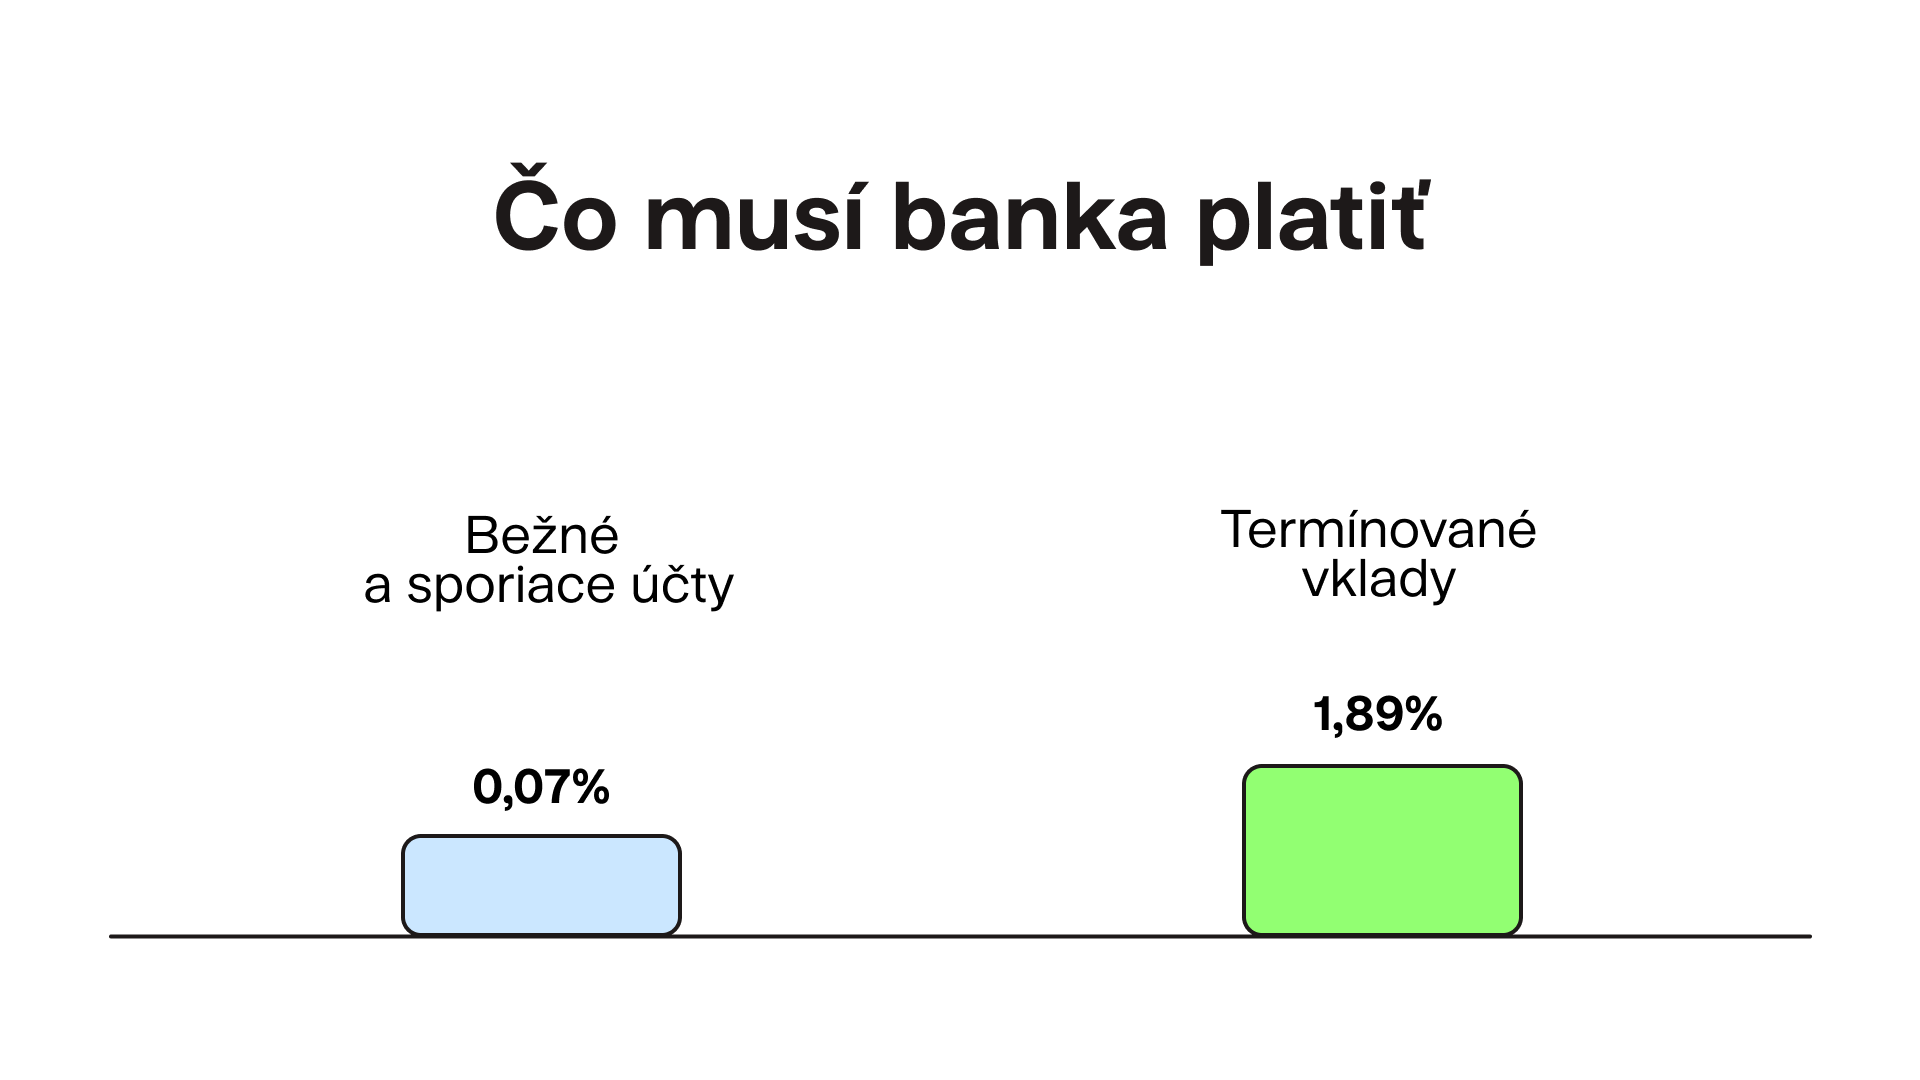
Pri termínovaných vkladoch je situácia lepšia. Zvyšovanie úrokových sadzieb centrálnou bankou (o ktorom ste v časoch inflácie pravdepodobne viackrát čítali v médiách) a konkurencia vytlačili ich priemerný úrok na 1,89 % (toto číslo je vážený priemer úrokov na existujúcich termínovaných vkladoch s rôznymi dobami splatnosti vypočítaný podľa údajov NBS). Za 13 miliárd na termínovaných účtoch teda už banky musia platiť o niečo viac. Otázkou však je, koľko na týchto peniazoch dokážu vytočiť.
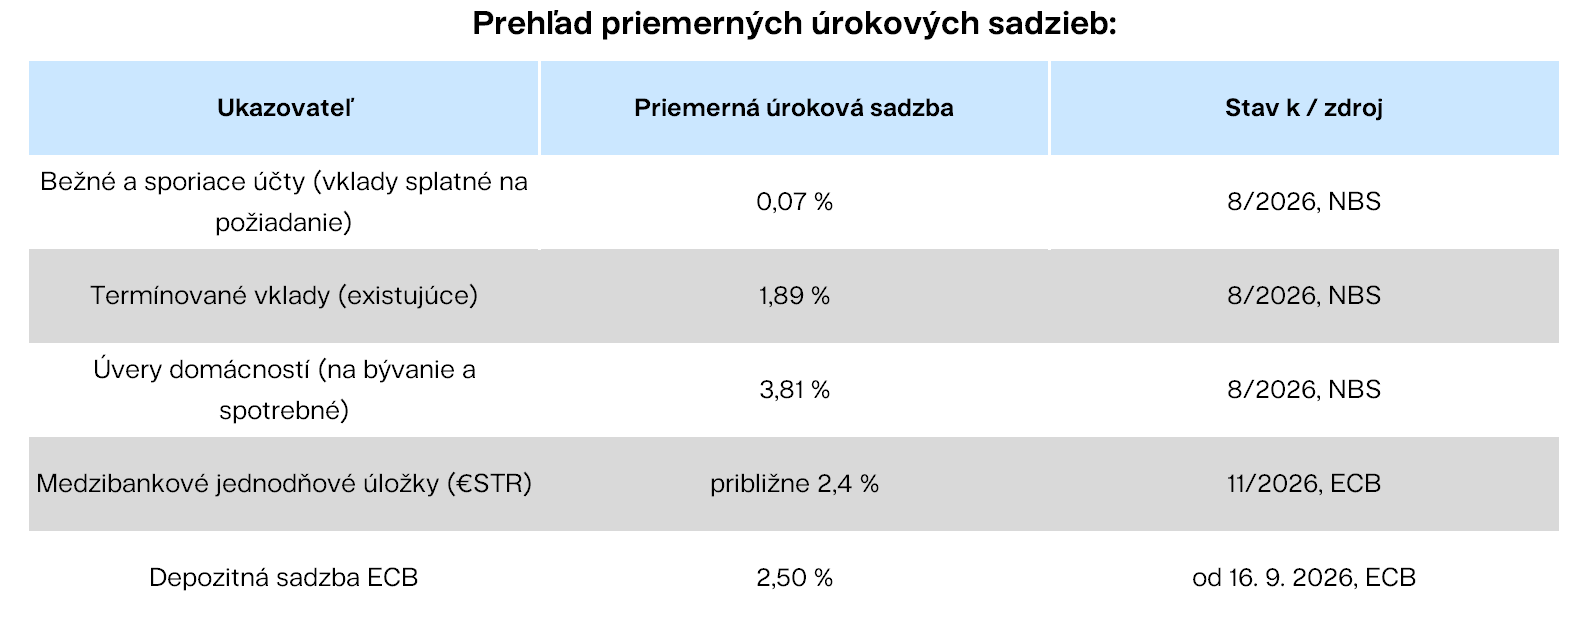
Banky v reklamách často inzerujú akciové sadzby na sporiacich účtoch od 0,1 do 5 % ročne. Tie však zvyčajne platia len pre nových klientov, obmedzený čas alebo do určitej sumy. Skutočný priemer, ktorý ľudia na Slovensku dostávajú, je podľa NBS 0,07 %. Aktuálne sadzby jednotlivých bánk rozoberáme v článku Kedy mi porastie úrok na sporiacom účte.
Na čom zarábajú banky?
Banky zarábajú najmä na úrokovej marži: vaše peniaze nedržia ukryté v trezoroch, ale ďalej ich požičiavajú a ukladajú za vyšší úrok, než vám platia. Väčšinu peňazí, ktoré majú k dispozícii, sa snažia požičať cez hypotéky, spotrebné úvery, povolené prečerpania, firemné úvery a podobné produkty. Za tieto pôžičky si od svojich dlžníkov vypýtajú určitý úrok.
Tí z vás, ktorí majú nejaké úvery, asi tušia, ako slušne na nich v rokoch 2022 a 2023 narástli úroky. Priemerný úrok na existujúce úvery poskytnuté domácnostiam (vážený priemer úverov na nehnuteľnosti a spotrebných úverov) bol k augustu 2026 3,81 %. Zarábajú na nich teda výrazne viac, než musia platiť na sporiacich účtoch či termínovaných vkladoch.
Samozrejme, banky nemôžu požičať všetky peniaze, ktoré majú k dispozícii. Časť si nechávajú v rezerve na pokrytie výberov a iných nákladov, ktoré musia priebežne vyplácať. Aj na rezervách sa však v roku 2026 dajú zarobiť slušné úroky pri minimálnom riziku.
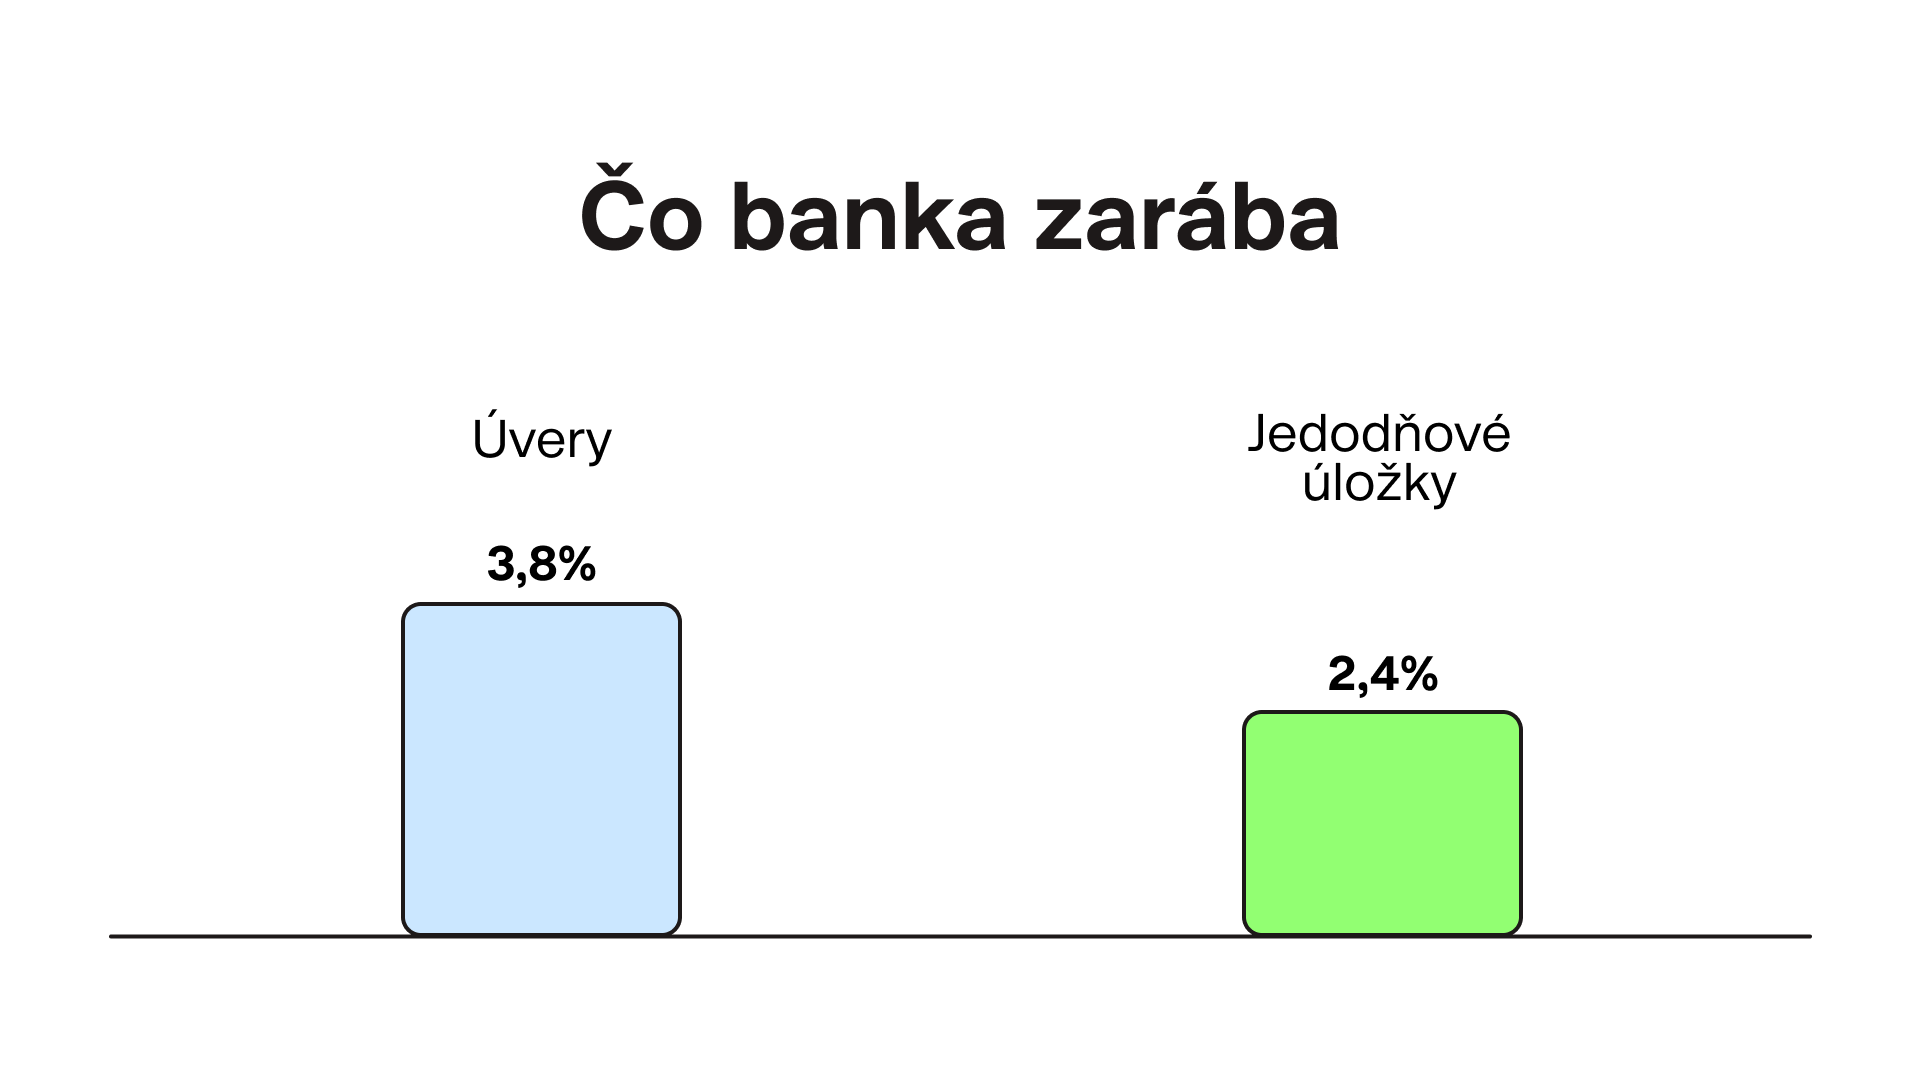
Banky si napríklad medzi sebou požičiavajú rezervy na jeden deň cez tzv. jednodňové (overnight) úložky. Najväčšie banky v eurozóne si v novembri 2026 tieto pôžičky poskytovali za priemernú úrokovú sadzbu 2,4 %. Taktiež slušný zárobok oproti 0,07 % plateným na sporiacich účtoch.
Okrem úrokov banky zarábajú aj na poplatkoch za vedenie účtu, platobné karty a ďalšie služby, na obchodovaní s devízami a na províziách za sprostredkovanie poistenia či investičných produktov. Hlavným zdrojom zisku však zostáva úroková marža, teda rozdiel medzi úrokom, ktorý banka získava z úverov a rezerv, a úrokom, ktorý platí na vkladoch. V prvom polroku 2026 dosiahli čisté úrokové výnosy slovenských bánk 1,35 mld. eur a čisté výnosy z poplatkov a provízií 478 mil. eur. Úroky tak tvorili približne 74 % a poplatky približne 26 % z týchto dvoch hlavných zdrojov príjmov (zdroj: NBS, hospodárenie bankového sektora k 30. 6. 2026).
Prečo banky platia na vkladoch taký nízky úrok?
Banky platia na vkladoch nízky úrok, pretože o ne nemusia súťažiť. Majú dostatok likvidity a väčšina klientov necháva peniaze na účte aj pri úroku blízkom nule. Zvýšenie sadzieb ECB preto banky do úrokov z úverov premietnu rýchlo, no do úrokov z vkladov len čiastočne a s oneskorením (ECB, Financial Stability Review, november 2026). Podľa ECB sa súťaž o vklady v eurozóne obmedzuje najmä na termínované vklady, kým úroky na bežných a sporiacich účtoch zostávajú hlboko pod sadzbou ECB a po jej nedávnom zvýšení sa takmer nepohli. Podrobnejšie sa tomu venujeme v článku Kedy mi porastie úrok na sporiacom účte.
Koľko na vašich vkladoch banky zarobia?
Banky teda zoberú vaše peniaze, zarobia na nich pomerne vysoký úrok (2 - 4 %) a zo zárobku vám posunú iba malú časť (0 - 2 %). Zvyšok im ide priamo do vrecka. Niet preto divu, že zisk slovenských bánk od začiatku zvyšovania úrokov prudko stúpol. V roku 2025 sa zisk držal nad hladinou 1 miliardy eur už tretí rok po sebe.
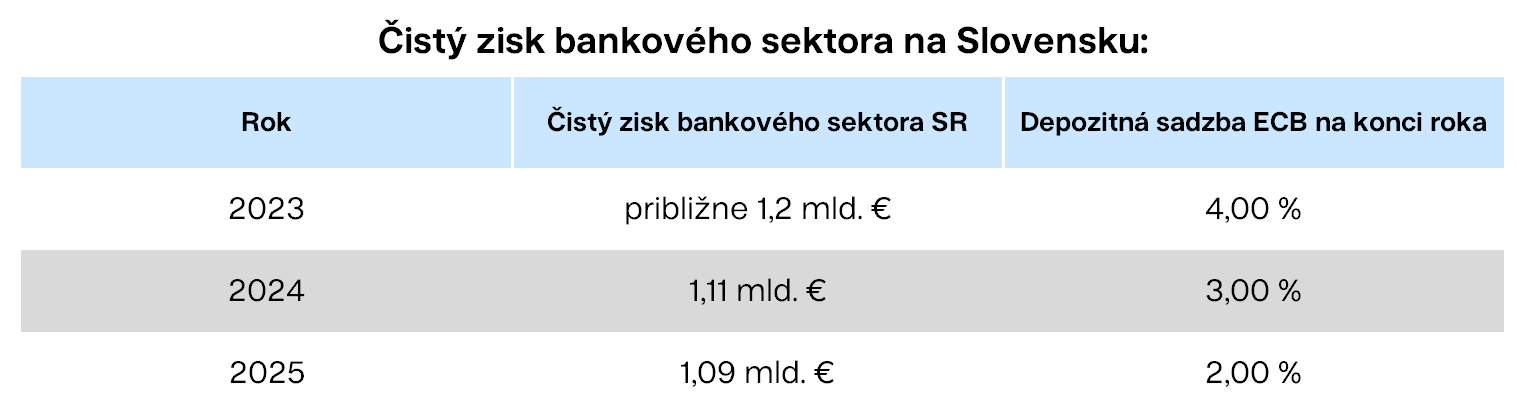
Zdroj: NBS, hospodárenie bankového sektora a Makroprudenciálny komentár (2026); ECB.
Koľko vás to stojí: reálna hodnota úspor po inflácii
Ak je inflácia vyššia ako úrok na vašom účte, vaše úspory reálne strácajú hodnotu, aj keď suma na účte rastie. Reálnu hodnotu vkladu po roku vypočítate takto:
Reálna hodnota = vklad × (1 + úrok) / (1 + inflácia) |
Príklad: máte 1 000 eur na sporiacom účte s úrokom 0,5 % a inflácia je 4 %. Po roku budete mať na účte 1 005 eur, no ich reálna hodnota bude 1 005 / 1,04 = 966,35 eur. Za rok tak reálne prídete o 33,65 eur, teda o 3,4 % kúpnej sily.
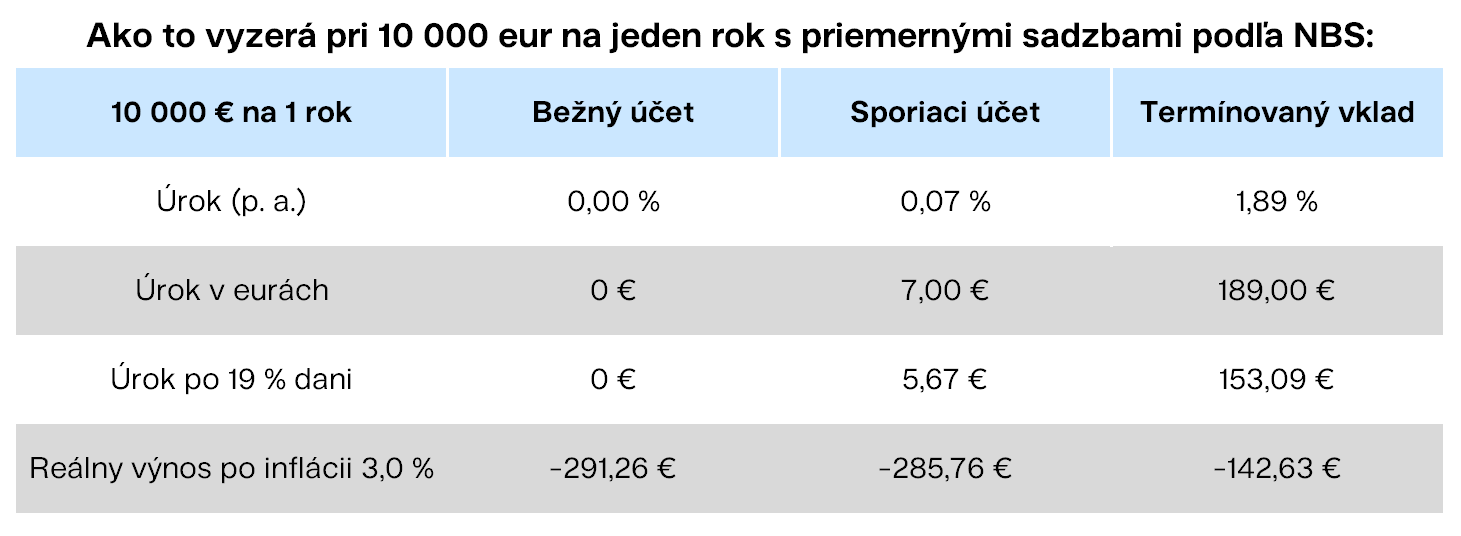
Predpoklady: priemerné úrokové sadzby k augustu 2026 (NBS; bežný účet počítame bez úroku), medziročná inflácia 3,0 % za október 2026 (Štatistický úrad SR, index spotrebiteľských cien), daň z úrokov 19 %. Ide o modelový výpočet, nie o predpoveď. Ako chrániť úspory pred infláciou, rozoberáme v článku Vysoká inflácia: ako ochrániť peniaze a majetok.
Čo môžete urobiť s úsporami?
Čo s úsporami urobiť, závisí od toho, kedy ich budete potrebovať: finančná rezerva môže pokojne zostať v banke, peniaze na 1 až 3 roky sa hodia do fondov peňažného trhu a dlhodobé úspory do portfólia z ETF. Dobrou správou je, že sa nemusíte nečinne prizerať, ako si akcionári bánk plnia vrecká vašimi peniazmi. So svojimi úsporami môžete naložiť podobne ako banka, teda ich namiesto držania v trezore (na sporiacom účte alebo termínovanom vklade) rozumne zainvestovať. Takým spôsobom zostane väčšina zárobku vám a vašej rodine, neuchmatne si ho banka.
Možno ste už niekedy počuli, že by ste úspory nemali držať na bankovom účte, keďže im tam postupne znižuje hodnotu inflácia (teda rast cien). Často sa však stretávame s tým, že hoci ľudia počuli o dôležitosti investovania, nikto im nevysvetlil, ako vlastne to investovanie funguje. Pokiaľ je to váš prípad, môžete si prečítať tento článok. Snažíme sa v ňom ľudskou rečou vysvetliť, čo investovanie znamená a prečo by malo byť súčasťou života každého z nás.
Ďalšou logickou otázkou je, do čoho je rozumné investovať. Podobne ako pri bankách bude výber investície záležať od toho, či do nej vkladáte krátkodobé rezervy alebo peniaze, ktoré budete potrebovať až o dlhé roky.
Investovať môžete cez banku aj cez investičnú spoločnosť či obchodníka s cennými papiermi, akým je Finax. Rozdiel je najmä v ponuke produktov a v nákladoch, podrobnejšie ho rozoberáme v článkoch Finax alebo banka a Sú fondy ponúkané v bankách výhodné? Kedy nenechávať úspory ležať v banke, zhŕňame v článku 10 prípadov, kedy nenechať ležať úspory v banke.
Krátkodobé rezervy odporúčame investovať do produktov peňažného trhu. Ide o investície postavené na podobných bezpečných nástrojoch, aké banky využívajú na uloženie svojich krátkodobých rezerv. Vo Finaxe sme presne preto, aby ste aj vy mohli využívať výhody klasicky dostupné iba bankám, vytvorili produkt Pokojné investovanie, ktorý sa skladá z dvoch stratégií: jednej pre úspory, ktoré budete potrebovať do 1 roka a jednej pre úspory, ktoré budete potrebovať do troch rokov.
Pri dlhodobejších úsporách sa nemusíte obmedzovať na úročené produkty, ale môžete investovať do akcií a dlhopisov. V nich už sa skrýva potenciál vyššieho zhodnotenia.
Napríklad akciové investície historicky dosahovali výnos pri dlhodobom držaní (a tým myslím naozaj celoživotné investovanie, ideálne aj 15, 20 alebo 30 rokov) približne 8 - 9 % ročne. Napríklad index MSCI World v eurách s reinvestovanými dividendami dosiahol v rokoch 1970 až 2025 v priemere 8,4 % ročne; zdroj: MSCI, výpočet Curvo). Výmenou za toto zhodnotenie však budete musieť akceptovať kolísanie hodnoty vášho portfólia nadol a nahor. Minulé výnosy nie sú zárukou budúcich výnosov.
Ani s výberom akciového či dlhopisového portfólia sa dnes nemusíte trápiť sami. Pomôcť vám s ním môže napríklad náš robo-poradca. Ide o jednoduchý dotazník, do ktorého vyplníte odpovede ohľadom svojich finančných cieľov, situácie, plánovanej dĺžky investovania či všeobecného vzťahu k riziku. Algoritmus Finaxu vám potom sám vyberie portfólio s mierou rizika, ktorá je vhodná pre vašu situáciu.

Založte si účet a začnite investovať ešte dnes
Najčastejšie otázky
1. Prečo banky platia taký nízky úrok na sporiacich účtoch?
Pretože o vklady nemusia súťažiť: majú dostatok likvidity a väčšina klientov zostáva aj pri nízkom úroku. Priemerný úrok na bežných a sporiacich účtoch bol k augustu 2026 0,07 % (NBS), hoci depozitná sadzba ECB je od 16. 9. 2026 na úrovni 2,50 %.
2. Čo je úroková marža banky?
Úroková marža je rozdiel medzi úrokom, ktorý banka získava z úverov a iných aktív, a úrokom, ktorý platí na vkladoch. Je hlavným zdrojom zisku slovenských bánk.
3. Koľko zarobili slovenské banky v roku 2025?
Čistý zisk bankového sektora SR dosiahol v roku 2025 1,086 mld. eur (zdroj: NBS). Nad hranicou 1 miliardy eur sa tak zisk bánk drží už tretí rok po sebe.
4. Oplatí sa držať úspory na sporiacom účte?
Na finančnú rezervu áno, na dlhšie obdobie skôr nie. Pri priemernom úroku 0,07 % a inflácii 3,0 % stratí 10 000 eur na sporiacom účte za rok reálne približne 286 eur (modelový výpočet vyššie, nejde o predpoveď).
5. Sú moje peniaze v banke v bezpečí?
Áno, vklady v bankách chráni Fond ochrany vkladov do výšky 100 000 eur na klienta v jednej banke. Viac v článku Sú moje peniaze v banke v bezpečí?
Úplne rozumiem, ak vám všetky tieto veci znejú zložito a máte pocit, že sa v tom strácate. Možno vás aj hnevá, že banka na vašich úsporách ryžuje tučné zisky, ale investovanie je pre vás skrátka príliš cudzie a zložité na to, aby ste do toho išli.
Pokiaľ je to váš prípad, skúste sa o investovaní dozvedieť viac a vyskúšať si ho s nižšou sumou peňazí. Vo Finaxe každý týždeň zverejňujeme vzdelávací obsah, v ktorom sa snažíme ľudskou rečou priblížiť témy finančných trhov, investičného rizika, akcií, dlhopisov či osobných financií. Do pozornosti dávam napríklad:
- Článok o diverzifikácii
- Článok o tom, či pri investovaní môžete prísť o všetko
- Článok o tom, čo spôsobuje rast hodnoty akcií
- Článok o tom, ako sa správať pri poklesoch trhov
- Podcast Finax radí, v ktorom odpovedáme na otázky fanúšikov nášho obsahu
- Podcast Finax Mudrovačka, v ktorom približujeme dianie v svetovej ekonomike
- Webináre Finaxu, v ktorých sa na finančné témy pozeráme v bližšom detaile
Nekŕmte svojimi peniazmi banky, naplňte nimi radšej vlastné vrecká. Budeme poctení, ak sa rozhodnete vyskúšať investovanie práve u nás.
Zistite, aký výnos by mohli mať vaše úspory podľa toho, kedy ich budete potrebovať.