 Dificultate
Poate crezi că nu ai destui bani pentru ca investițiile să merite. Sau poate ți se pare că este greu, dacă nu chiar imposibil, să investești sume mici. Dacă te regăsești aici, vreau să îți spun ceva important.
Vreau să demontez aceste mituri, pas cu pas. Dar trebuie să recunosc din start că ele nu au apărut din senin.
Nu cu mult timp în urmă, investițiile în sume mici veneau la pachet cu multe limite și provocări. Era dificil să construiești un portofoliu bine alcătuit, iar numeroase investiții impuneau depuneri minime considerabile.
În aceste condiții, oamenii ajungeau cel mai adesea la depozite la termen dezavantajoase, conturi de economii sau fonduri mutuale scumpe. Din păcate, multe dintre aceste produse sunt încă foarte populare și, după părerea mea, pe nedrept.
Vestea bună este că, în 2026, micii investitori au la dispoziție o varietate mare de produse. Finax răspunde acestor nevoi, la fel ca alți robo-advisori, adică administratori online de portofolii ETF.
- Un robo-advisor este un algoritm conceput pentru a te ajuta să îți configurezi și să îți administrezi investițiile. La început, pe baza preferințelor tale, a duratei investiției, a experienței și a disponibilității de a-ți asuma riscuri, te ajută să alegi strategia cea mai potrivită. Apoi are grijă de investiția ta pe toată durata ei, de exemplu prin reechilibrare. În același timp, automatizarea reduce riscul erorilor umane.
De ce merită să începi să investești, chiar și cu sume mici?
Să pornim de la întrebarea esențială: de ce merită să investești sume mici?
Dacă primul tău gând este că nu te vei îmbogăți rapid în acest fel, probabil ai dreptate. Dar asta nu ar trebui să te oprească din a-ți construi averea. Am găsit șase motive foarte bune pentru care merită să începi.
1. Îți formezi obiceiuri sănătoase
Cheia construirii averii este capacitatea de a-ți administra banii. Dar, ca să dobândești această abilitate, la fel ca în orice alt domeniu, teoria nu este suficientă. Trebuie să exersezi.
Dacă înveți să pui deoparte o parte din bani, să fii atent la cât cheltuiești și să investești regulat o parte din venit, aceste obiceiuri bune vor rămâne cu tine pentru tot restul vieții. Le vei aprecia cu adevărat atunci când vei avea nevoie de bani din cauza unei situații neprevăzute sau când venitul tău va fi mai mare și vei ști cum să îți duci investiția regulată la un nivel cu totul nou.
2. Câștigi experiență
Experiența este neprețuită. Nu o poți cumpăra și nici compensa în vreun fel, oricât de mult ți-ai dori. Poți citi sute de cărți despre investiții și tot să nu devii un investitor bun, la fel cum poți petrece sute de ore la lecțiile teoretice de șofat fără să devii un șofer bun.
Experiența acumulată cu sume mici îți va fi de folos mai târziu, când vei avea la dispoziție mai mulți bani. Imaginează-ți cât de greu ar fi să faci primii pași cu o sumă mare. Probabil îți dai seama că este mai ușor să înveți din greșeli făcute cu 50 de euro decât cu 10.000 sau chiar 100.000 de euro.
3. Descoperi ce ți se potrivește cel mai bine și ce este mai avantajos pentru tine
Gama activelor în care poți investi este extrem de largă. La fel de lungă este și lista modalităților în care o poți face. Unele îți vor plăcea mai mult, altele mai puțin.
Dacă începi cu puțin, poți explora diferite stiluri și tipuri de investiții fără să riști prea mult. Astfel, poți observa care opțiuni ți se potrivesc cel mai bine.
4. Efectul bulgărelui de zăpadă lucrează în favoarea ta
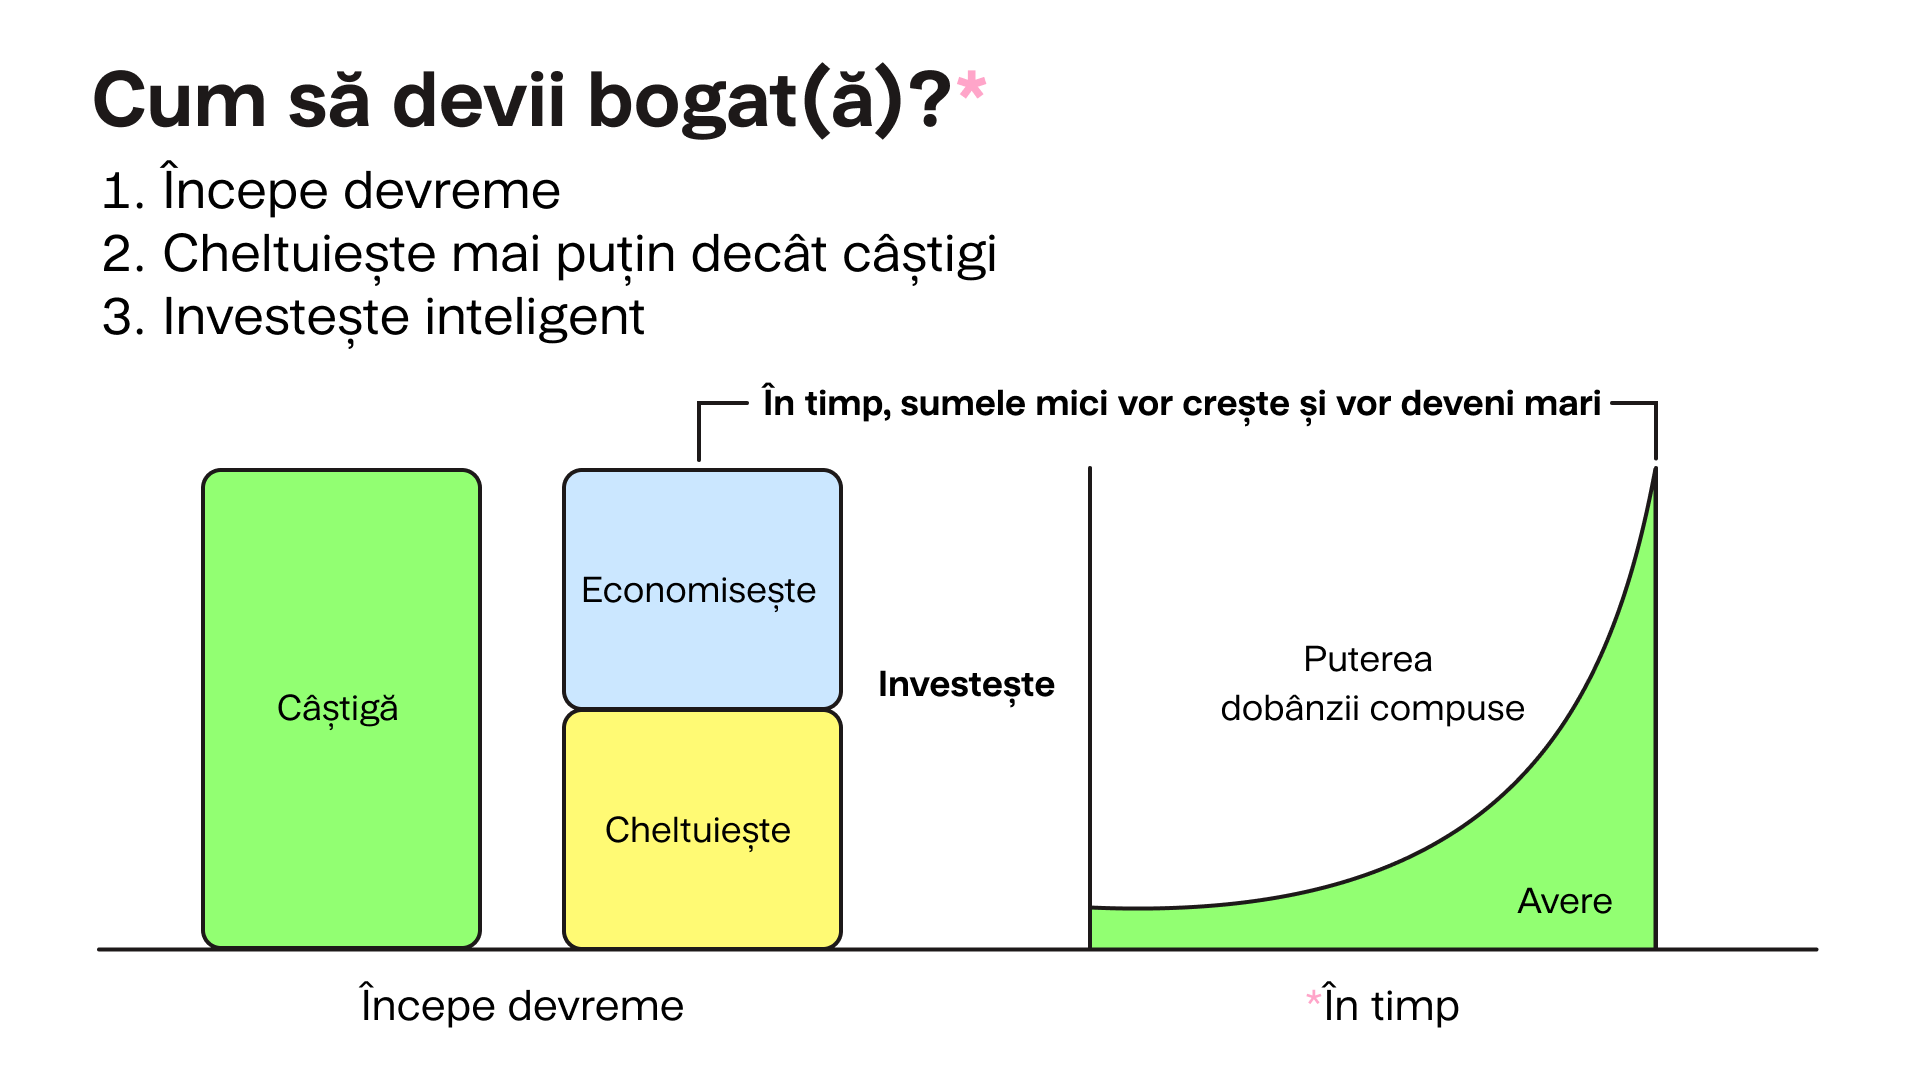
Prin investiții regulate, chiar și sumele mici pot deveni, pe termen lung, o sumă impresionantă. Totul se datorează magiei dobânzii compuse.
În practică, acest principiu simplu înseamnă că, în fiecare perioadă următoare, obții dobândă nu doar pentru suma investită inițial, ci și pentru dobânda câștigată anterior. Cu alte cuvinte, câștigul tău crește de la an la an, cu cât investești mai mult timp.
Astfel, profitul poate crește exponențial, din ce în ce mai repede, ca un bulgăre de zăpadă care se rostogolește la vale. Cu cât începi mai devreme, cu atât vei simți mai mult acest efect. Pe orizonturi lungi de timp, chiar și investițiile regulate mici pot construi o avere interesantă.
Este însă important să spunem că veniturile multor tipuri de investiții, în special ale acțiunilor, nu au garanția unei creșteri continue în fiecare an. În unii ani, piețele de investiții pot urca brusc, iar în alții pot scădea. Totuși, dacă îți păstrezi investiția pe termen lung, creșterea randamentelor tale din investiții va fi, în medie, tot mai mare de la un an la altul.
De aceea îi învățăm de obicei pe oameni că investițiile ar trebui să fie un obiectiv pe termen lung, care merge alături de tine o mare parte din viață.
5. Învingi inflația
Indiferent de mărimea economiilor tale, fie că vorbim despre câțiva euro sau despre zeci de mii, este foarte probabil ca în spatele lor să existe efort și sacrificii. Dacă le ții într-un cont curent, aceste economii își pierd în mod inutil valoarea. Ai investit mult timp ca să le strângi, iar apoi le lași să se devalorizeze.
După ultimii ani, probabil că nu mai este nevoie să prezint în detaliu inflația. Inflația este un fenomen firesc în economie. Chiar și atunci când nu avem o creștere de două cifre a prețurilor, ea este mereu prezentă. Inflația înseamnă creșterea prețurilor bunurilor și serviciilor. Altfel spus, cu aceeași sumă de bani vei putea cumpăra tot mai puțin în timp.
Asta înseamnă că, dacă rămâi pasiv câțiva ani, cel mai probabil te expui unei pierderi. Tocmai de aceea merită să investești chiar și sume mici, pentru a lupta cu inflația pe termen scurt și pentru a o învinge pe termen lung.
6. Plătești doar prețul mediu
După cum știi, prețurile instrumentelor financiare fluctuează în mod regulat. Când investești periodic sume mici, o metodă cunoscută și sub numele de DCA (dollar-cost averaging), cumperi atât la prețuri mai mici, cât și la prețuri mai mari, iar astfel prețul de achiziție se echilibrează. Prin urmare, în cazul investițiilor regulate există un risc mai mic să cumperi exact la un maxim pe termen scurt, comparativ cu investirea unei sume mari dintr-o singură dată. Iar nimănui nu îi place să plătească mai mult decât este nevoie.
Bine, dar cât de greu este să investești sume mici?
Până aici, sper că ți-am arătat de ce investițiile, chiar și la scară mică, sunt necesare. Totuși, între a înțelege nevoia și a trece la acțiune mai există câțiva pași. Iar când ajungi la partea concretă, este posibil să întâlnești mai multe provocări.
Prima poate fi disciplina. Dacă vrei să începi să investești, trebuie să te mobilizezi de la bun început și să pui deoparte o parte din venit. Dar aceasta este doar jumătate din drum.
Următorul pas este să investești suma economisită, să te documentezi, să te asiguri că ai suficiente cunoștințe, apoi să deschizi un cont de investiții și să cumperi regulat activele alese.
În același timp, unele tipuri de investiții pot veni cu diferite bariere. De exemplu, prețurile anumitor fonduri mutuale sau depunerile minime cerute pot fi greu de suportat.
Să presupunem că îți permiți să investești doar 50 de euro pe lună. Pot trece luni, dacă nu chiar ani, până să reușești să începi cu unele dintre aceste instrumente.
În plus, cu sume mici poate fi mai dificil să îți diversifici investiția. Diversificarea înseamnă distribuirea riscului între un număr mare de investiții mai mici, cu scopul de a-l reduce. La Finax spunem adesea că nu este potrivit să punem toate ouăle într-un singur coș. De ce este important?
Dacă achiziționezi acțiunile unei singure companii, iar acea companie dă faliment, rămâi fără nimic. Dacă achiziționezi o mie de companii, iar una dintre ele dă faliment, îți rămân celelalte 999. În plus, există șanse mari ca rezultatele lor să îți tragă portofoliul în sus.
Când economiile sunt mici, de multe ori nu ne permitem să cumpărăm multe active diferite. Pentru portofoliul nostru, acest lucru poate însemna un nivel de risc prea ridicat.
În cele din urmă, când investim sume mici, trebuie să fim și mai atenți la costuri. Există riscul ca taxele mari de intrare, taxele de tranzacționare sau comisioanele, adunate, să depășească din start câștigurile noastre potențiale.
Înseamnă asta că investițiile în sume mici trebuie să fie dificile? Nu neapărat. La Finax ne-am propus ca și micii investitori să poată investi simplu și avantajos.
Cum răspundem provocărilor micilor investitori
Pentru a veni în întâmpinarea investitorilor cu bugete mai mici, am analizat atent provocările cu care se confruntă.
Răspunsul nostru la dificultatea de a păstra autodisciplina este automatizarea. Este suficient să setezi un transfer automat către contul tău de investiții, iar toate fondurile vor fi investite regulat, conform strategiei stabilite anterior. Nu trebuie să îți amintești de fiecare dată să faci transferul și nici să iei decizii privind cumpărarea activelor. Robo-advisorul se ocupă de tot în locul tău.
Am eliminat și o posibilă barieră de intrare, permițând investițiile în portofolii gata construite începând de la doar 50 de lei. Este suma pe care o cheltuiești la cumpărături rapide într-un magazin cu prețuri reduse sau pe două bilete la cinema. Probabil că aceasta este și cea mai mică sumă disponibilă pe piață. Nici măcar nu trebuie să te angajezi la depuneri regulate. Poți depune orice sumă, oricând dorești.
Avem grijă și să reducem riscul investiției, oferind portofolii diversificate pe scară largă. De exemplu, cel mai popular portofoliu al nostru, alcătuit în proporție de 80% din acțiuni și 20% din obligațiuni, include în total peste 13 mii de titluri de valoare diferite. Printre ele găsești companii din numeroase industrii, mici și uriașe, dintr-un total de 92 de țări din întreaga lume.
Nu uităm nici impactul taxelor asupra rezultatului final al investiției. La Finax nu vei găsi taxe inițiale, taxe de tranzacționare, taxe pentru retragerea fondurilor sau închiderea contului și nici comisioane din profit. Percepem o singură taxă, simplă, de administrare.
În plus, organizăm numeroase promoții, despre care poți citi oricând în prezentarea generală a reducerilor sau urmărind articolele noastre de pe blog și din rețelele sociale.
Poți începe chiar acum
Lipsa banilor este unul dintre motivele invocate cel mai des de oamenii care sunt întrebați de ce nu investesc. Acum știi însă că și cea mai mică sumă îți poate permite să începi. Iar cu cât faci acest pas mai devreme, cu atât mai bine.
Acum poți investi începând de la doar 50 de lei. Începe chiar astăzi, de exemplu, cu Finax.
Întrebări frecvente
1. Cu ce sumă minimă pot începe să investesc?
La Finax poți începe să investești de la doar 50 de lei (sau 10 euro). Nu trebuie să te angajezi la depuneri regulate, poți depune orice sumă, oricând dorești. Totuși, cel mai mult câștigi dacă setezi un transfer lunar automat și îți lași banii să lucreze pe termen lung. Vezi cum funcționează Investițiile globale în ETF-uri și ce comisioane plătești în secțiunea Tarife și prețuri.
2. Merită să investesc lunar sume mici?
Da. Investițiile regulate, chiar și de 50 sau 100 de lei pe lună, beneficiază de efectul dobânzii compuse și de medierea prețului de achiziție. Cu cât începi mai devreme, cu atât timpul lucrează mai mult în favoarea ta. Important este să investești pe termen lung, într-un portofoliu larg diversificat, deoarece scăderile temporare ale piețelor au fost, istoric, recuperate în timp. Află când câștigă cel mai bine investiția pasivă și ce riscuri îți asumi atunci când investești.
3. Cum încep să investesc dacă sunt începător?
Ideal este să pornești de la o rezervă financiară, apoi să alegi un mod simplu de a investi. Un robo-advisor precum Finax îți recomandă, pe baza unui scurt chestionar, strategia potrivită pentru obiectivul, orizontul și toleranța ta la risc, apoi se ocupă automat de investiție, inclusiv de rebalansare. Tu trebuie doar să setezi o depunere regulată. Citește mai multe despre ce este un robo-advisor, de ce contează rezerva financiară și, când ești gata, deschide-ți contul online.

Deschide un cont ṣi începe să investeṣti