 Náročnosť
Kto z nás má rád úvery alebo dlhy?
Presne tak, nikto. Pravdou však je, že ich má väčšina z nás. Ak chce dnes mladý človek bývať vo vlastnom a nemá rodičov „za vodou“, neostáva mu nič iné ako vziať si hypotéku.
Úvery vyvolávajú neistotu a pôsobia stresujúco. Čo ak sa niečo prihodí? Čo ak nebudem môcť pracovať, postihne ma choroba alebo úraz? Prídem o bývanie a aj doteraz splatené peniaze.
Preto je každému, kto popri splácaní hypotéky dokáže ušetriť nejaké euro, prirodzené čo najrýchlejšie sa zbavovať hypotéky a iných úverov.
Oplatí sa mimoriadne splácať hypotéku?
Ak dokážete popri bežných životných výdavkoch aj splátke úveru ešte niečo ušetriť a tieto peniaze používate na pravidelné mimoriadne splátky, nekonáte najlepšie.
Viac sa oplatí peniaze investovať a potom naraz splatiť celú hypotéku. Ak 30-ročnú hypotéku dokážete splatiť skôr, napr. za 20 rokov, získate viac pravidelným investovaním ušetrených peňazí. O 20 rokov vyplatíte hypotéku a ešte vám ostane slušný balík peňazí.
Pre dosiahnutie tohto výsledku je však kľúčové, či podpíšete investičný produkt s 1 % ročným poplatkom alebo 3 %, či nebodaj 5 %. A či vám dlhodobo zarobí v priemere 2 % ročne alebo 8 %.
Príklad: rodina Opatrných vs rodina Rozumných
Výška úveru: 200 000 eur
Doba splácania: 30 rokov
Úroková sadzba: 3,1 % (priemerné úročenie úverov na nehnuteľnosti domácnostiam so splatnosťou nad 5 rokov dosiahlo v júli 2026 úroveň 3,11 %, zdroj: Národná banka Slovenska)
Mesačná splátka: 854,03 eur
Disponibilné peniaze mesačne: 1100 eur
Ročný výnos investície: 8 % (akciové portfólio Finaxu zarobilo ku koncu júla 2026 od svojho spustenia vo februári 2018 priemerný ročný výnos po poplatku rovných 10 %).
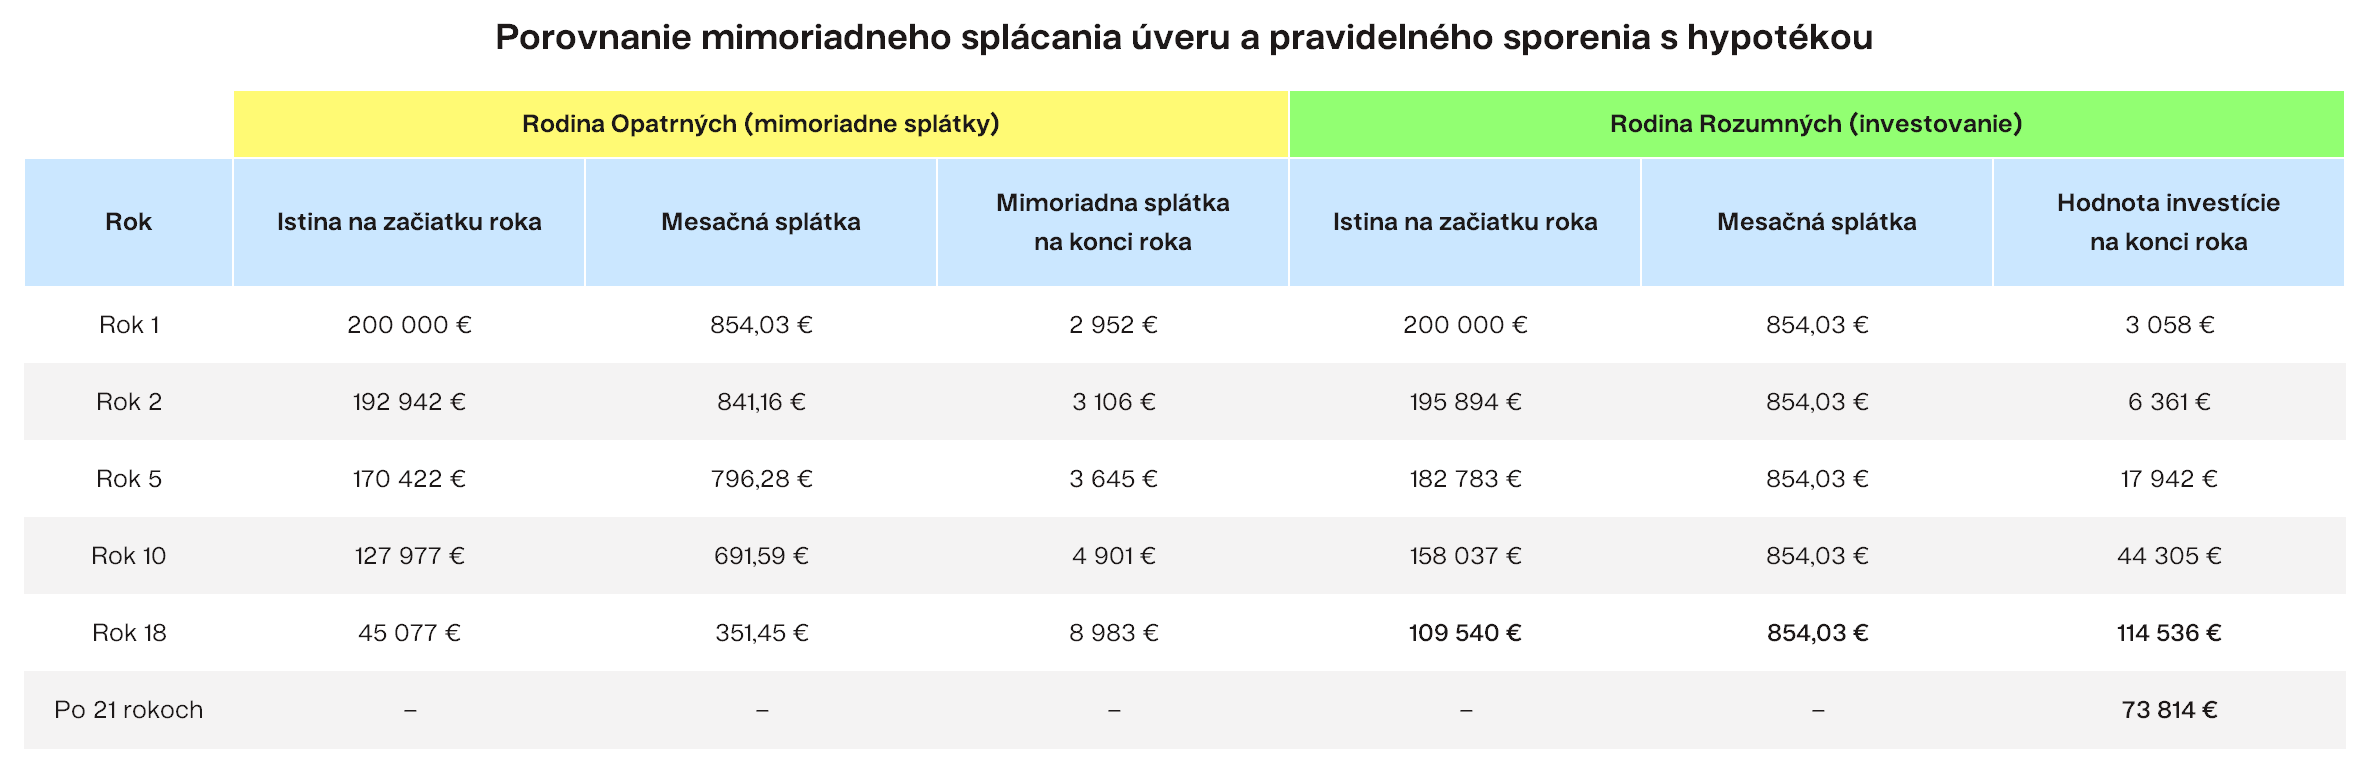
Dve domácnosti, rodina Opatrných a rodina Rozumných, si na hypotéku kúpili byty v hodnote 200 tisíc eur. Obe zobrali úver za rovnakých podmienok: na 30 rokov s úrokom 3,1 %. Domácnosti dokážu popri pravidelných mesačných výdavkoch vyčleniť 1100 eur mesačne na financovanie bývania (splátka hypotéky a ušetrené eurá).
Opatrní budú z nasporených peňazí na konci roka mimoriadne splácať úver. Rozumní budú každý mesiac ušetrené prostriedky investovať.
Rodina Opatrných si pri predčasných splátkach môže vybrať dve možnosti – zníženie výšky mesačnej splátky úveru alebo skrátenie doby splácania pri nezmenenej mesačnej splátke. Rozhodli sa pre znižovanie splátky. Každý rok tak bude ich splátka nižšia a nasporená suma na mimoriadny vklad sa zvýši (každý mesiac majú na bývanie k dispozícii 1100 eur).
Rozumní majú počas celej doby hypotéky rovnakú splátku 854,03 eur a každý mesiac investujú 245,97 eur.
Opatrní týmto spôsobom splatia 30-ročnú hypotéku po 21 rokoch. Celkom prijateľná alternatíva.
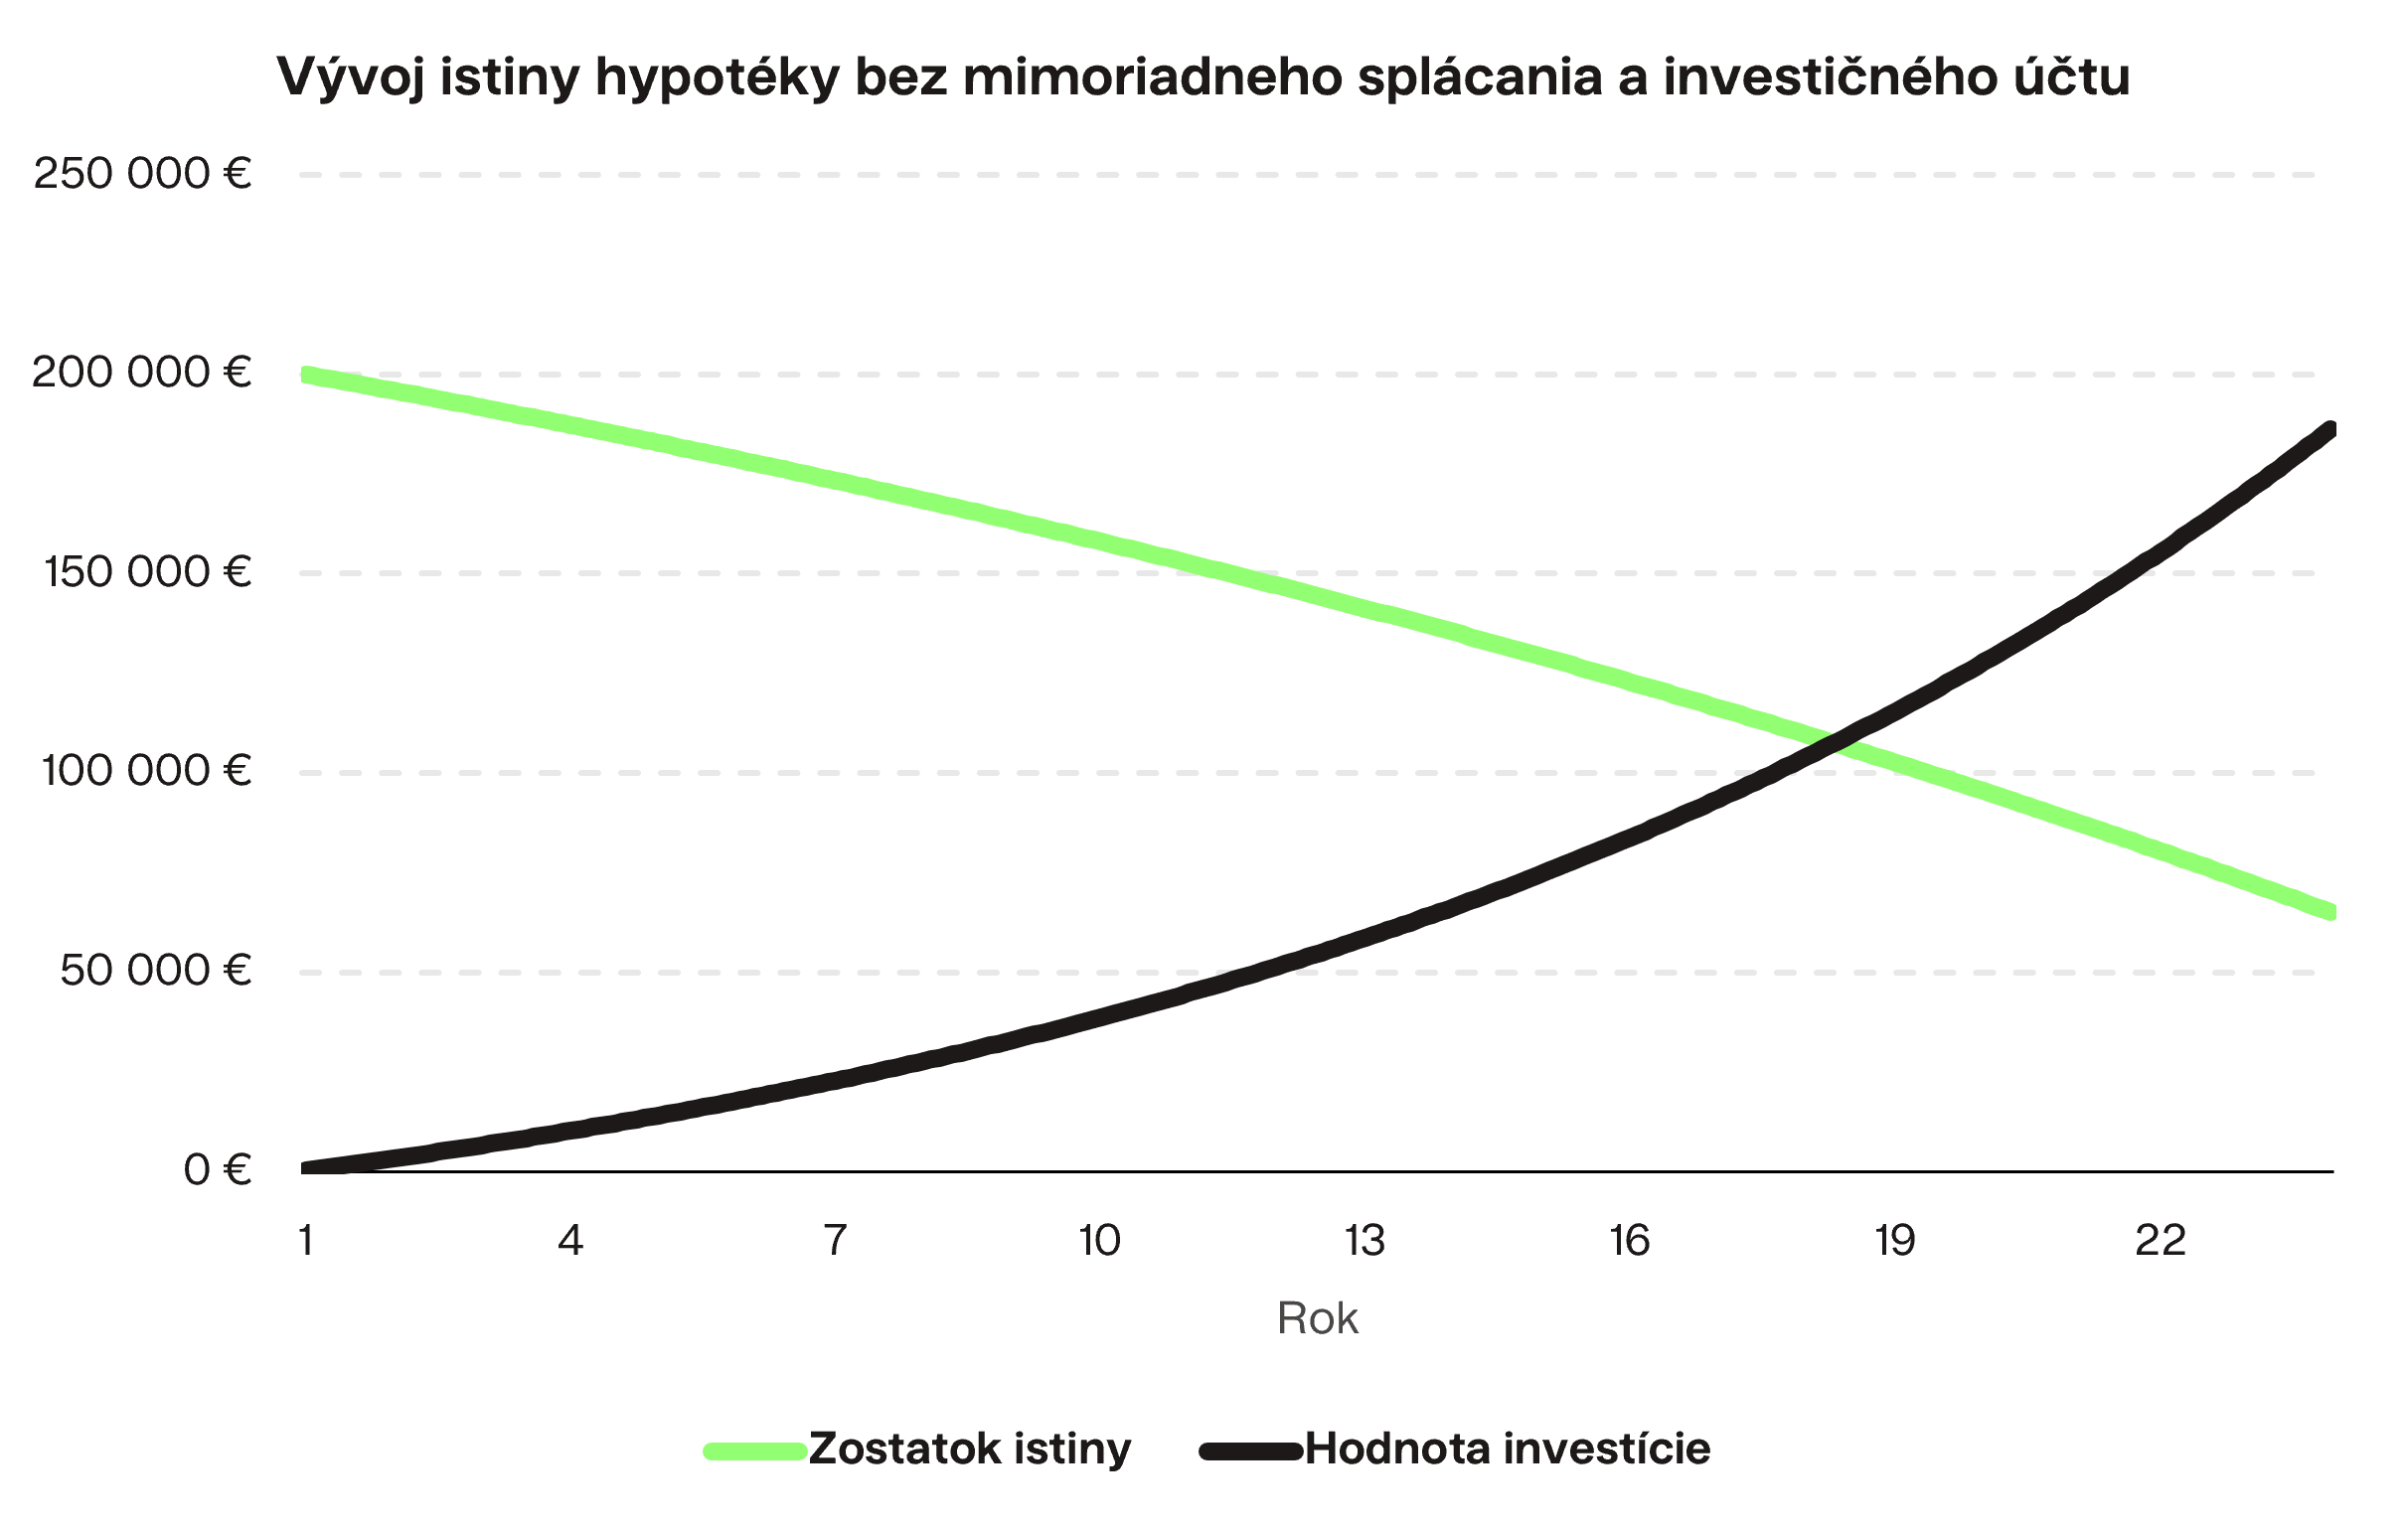
No rodina Rozumných bude schopná splatiť hypotéku už v 18. roku.
Keďže sú ale rozumní, nebudú sa ponáhľať so splácaním hypotéky a radšej nechajú pre seba pracovať zložené úročenie.
Ak sa rozhodnú naraz splatiť svoj záväzok na bývanie po 21 rokoch, kedy sa úveru zbavila aj rodina Opatrných, zostanú im navyše úspory viac ako 70 tisíc eur.
Kedy sa mimoriadna splátka hypotéky (ne)oplatí?
Hľadali sme situácie, v ktorých by mimoriadne splácanie hypotéky dávalo väčší zmysel. Nič zásadné, čo by nabúralo výhodnosť investovania, neexistuje.
Teoreticky, pokiaľ by ste mali pravidelne väčší obnos peňazí, vďaka ktorému by ste boli schopní vyplatiť úver podstatne skôr, napr. do 8 rokov. Za takú dobu sa efekt zloženého úročenia dostatočne neprejaví.
Stále však aj v tomto prípade z pohľadu budúcnosti a potenciálneho rastu majetku preferujeme investovať peniaze a neponáhľať sa so zbavovaním hypotéky. Dlhodobý výsledok je stále lepší pri investovaní.
Treba si uvedomiť, že investícia sa stáva vašou poistkou a výborným vankúšom pre nepredvídateľné udalosti. Čiže ani argument, že neviem, čo sa môže prihodiť v budúcnosti, preto radšej budem mimoriadne splácať, neobstojí. Keď by sa aj niečo stalo, stále máte hypotéku na krku a žiadnu rezervu alebo úspory, čo nie je lepšia alternatíva, ako mať hypotéku a pri nej aj finančný majetok.
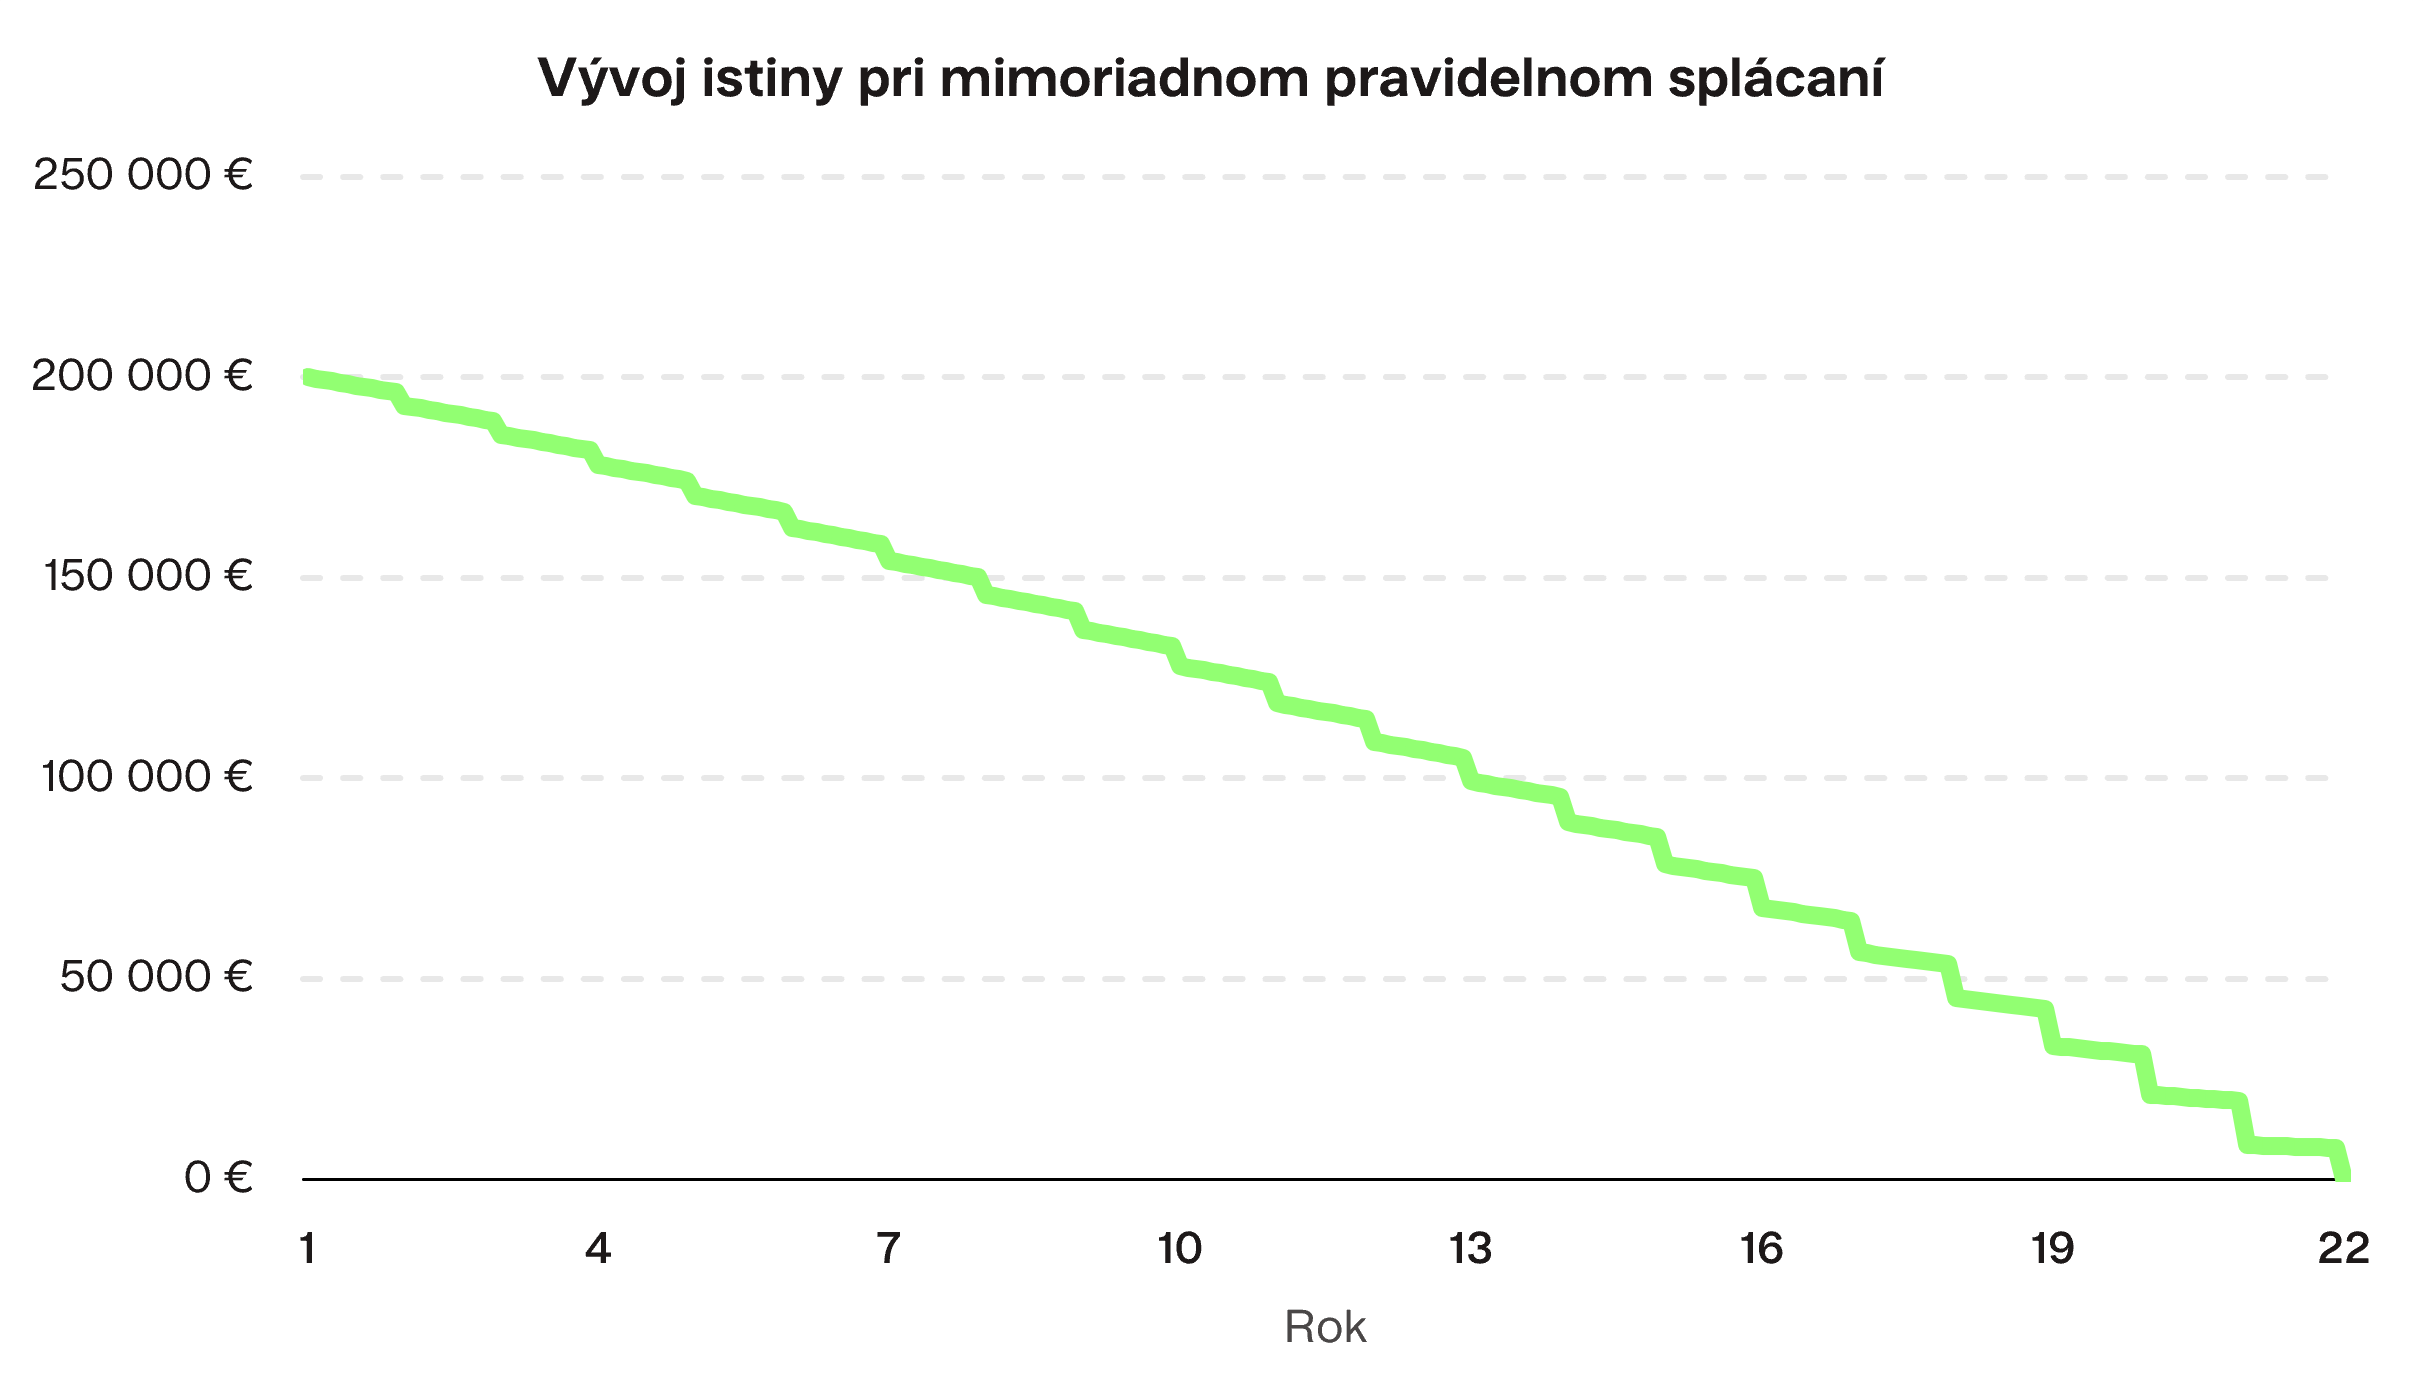
Ďalšou námietkou v prospech predčasného splácania môže byť vyšší úrok na hypotéke alebo jeho budúce zvyšovanie. Ani úročenie teóriu nevyvracia, ako ukazuje príklad na konci článku. Investovanie je výhodnejšie, kým dosahuje vyšší výnos, ako je úrok úveru.

Celý svet vo vašom portfóliu – jednoduché a lacné ETF investovanie
Uvádzame aj druhý príklad, ktorého parametre budú nevýhodnejšie v porovnaní so súčasnými podmienkami na hypotekárnom a finančnom trhu. Platený úrok na úvere bude 5 % ročne a výnos investície 6 % ročne. V tomto prípade je splátka úveru vyššia, preto počítame, že domácnosť má mesačne vyčlenených 1300 eur na riešenie otázky bývania.
Príklad 2: vyšší úrok na hypotéke a nižší výnos investície
Výška úveru: 200 000 eur
Doba splácania: 30 rokov
Úroková sadzba: 5 %
Mesačná splátka: 1073,64 eur
Disponibilné peniaze mesačne: 1300 eur
Ročný výnos investície: 6 %
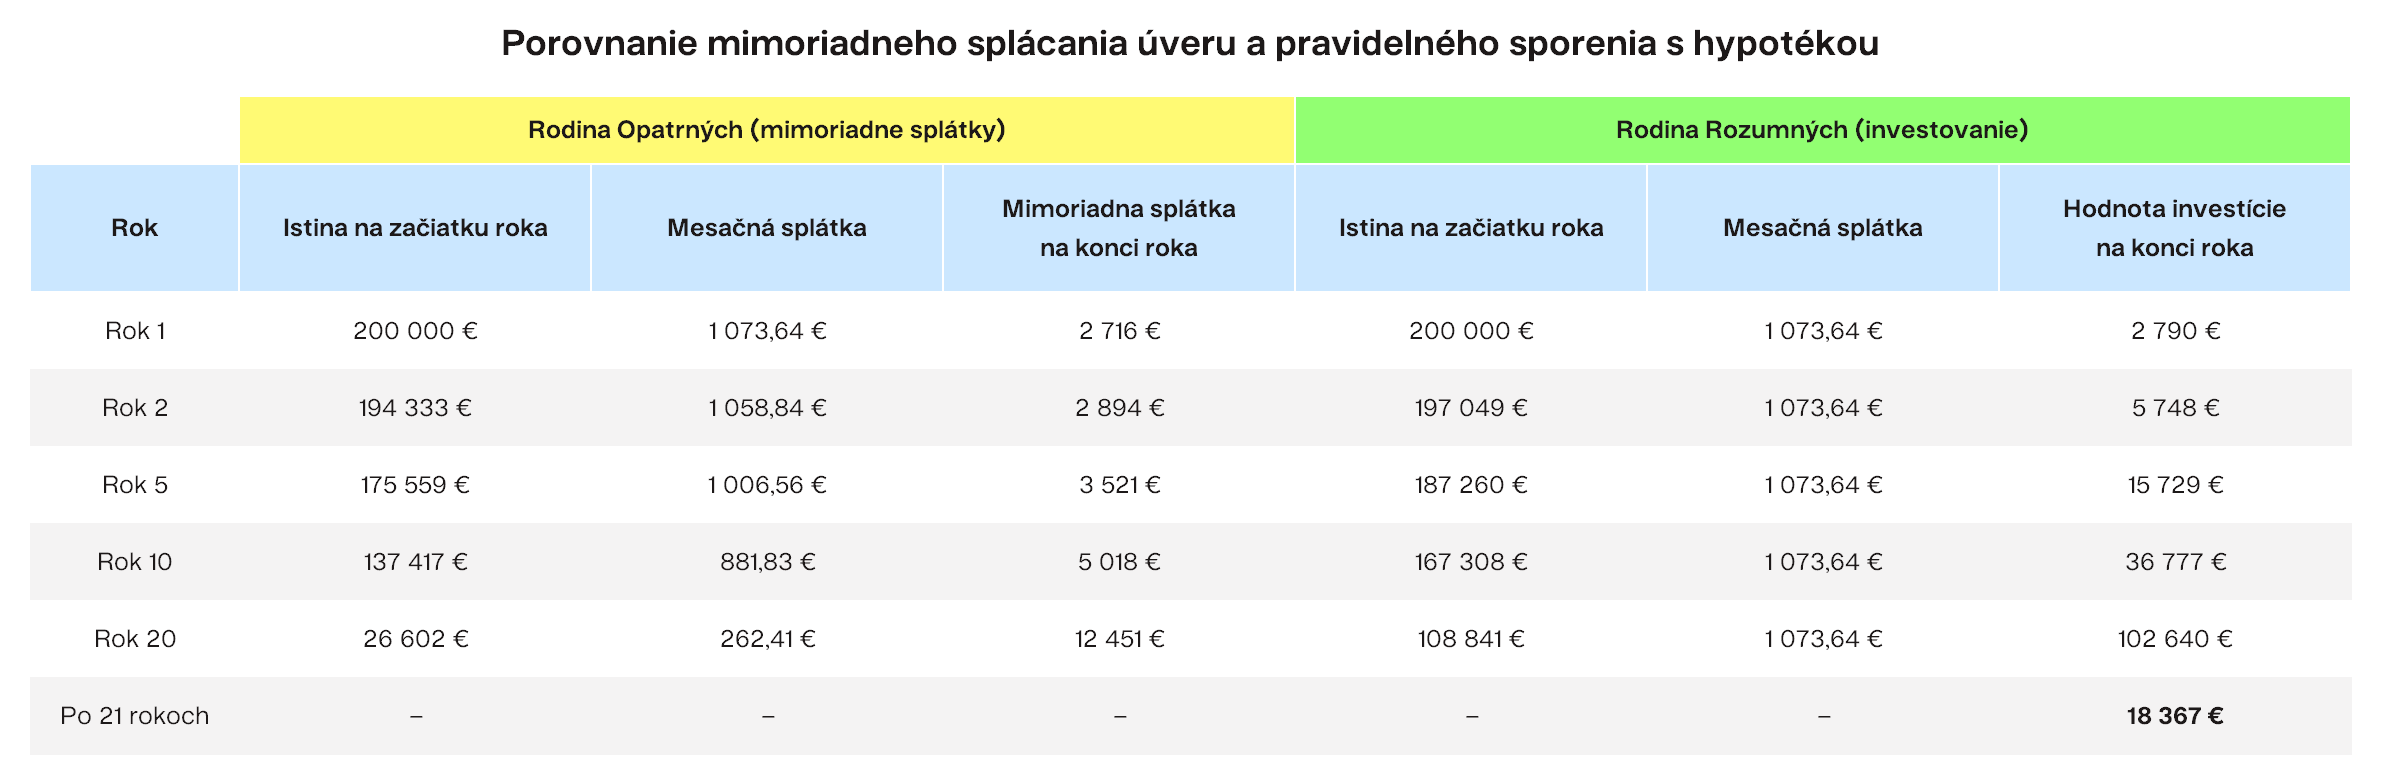
Aj v tomto príklade s podstatne nepriaznivejšími podmienkami vychádza investovanie ako lepšia alternatíva splácania hypotéky.
Hypotéka je najlacnejší dlh - splácajte ju ako poslednú
Pri hypotekárnom úvere si ľudia musia uvedomiť, že ide o najlacnejšiu formu pôžičky pre fyzickú osobu. Preto je na zozname dlhov posledný podľa nevyhnutnosti potreby splatenia. V prvom rade je vždy potrebné zbaviť sa spotrebných úverov a splátkových nákupov, prípadne ich konsolidovať práve hypotekárnym úverom.
Ako ozdraviť vaše osobné financie si prečítajte v článku 6 krokov k poriadku v osobných financiách. A ak zvažujete kúpu nehnuteľnosti a chceli by ste sa poradiť o nastavení hypotéky, môžete si dohodnúť bezplatnú konzultáciu s naším odborníkom cez tlačidlo nižšie.
Mám záujem o hypotekárne poradenstvo od Finaxu
Poradiť sa
Vzhľadom na cenu hypotéky ako najlacnejšieho zdroja financovania sa preto s jej splácaním netreba ponáhľať. Navyše keď dokážete inde zarobiť podstatne vyššie úroky bez väčšej námahy - dlhodobé investície.
Na druhej strane hodnota hypotekárnych úverov býva veľká relatívne k osobnému majetku alebo príjmu dlžníka, čo zvyšuje ich riziko.
Je nám jasné, že ľudia pokojnejšie spávajú bez akéhokoľvek dlhu. Psychické nastavenie väčšiny hypotekárnych dlžníkov ich naďalej bude viesť k preferovaniu mimoriadneho splácania s víziou čo najrýchlejšieho sa zbavenia úveru, čo je úplne pochopiteľné.
Množstvo ľudí z rôznych životných dôvodov rovnako potrebuje čo najskôr znížiť výšku splátky hypotéky, aby si uvoľnilo prostriedky do rodinného rozpočtu.
Pokiaľ však získané peniaze z predčasného splácania hypotéky skončia len v spotrebe, človek si tým finančne nepolepšil. Pokiaľ aspoň časť ušetrených prostriedkov odkladá bokom a investuje, mimoriadne splátky získavajú zmysel.
Inflácia je nepriateľom hypotéky
Pri premýšľaní nad hypotékou a dodatočnými úsporami je potrebné si uvedomiť ešte jeden fakt. Dlh 100 tisíc eur pred 10 rokmi a dnes má diametrálne odlišnú hodnotu. Inflácia je priateľom dlhu, presne naopak ako je nepriateľom úspor. Pri 2 % inflácii hodnota dlhu za 20 rokov klesne v reálnych peniazoch zhruba o tretinu.
Reálne v budúcnosti potrebujete nižšiu hodnotu peňazí na splatenie dlhu, čo je ďalší argument, prečo sa so splatením hypotéky neponáhľať, pokiaľ nám to finančná situácia dovoľuje. A investovanie je najjednoduchšie opatrenie, ako svoj majetok ochrániť pred rastom cien v hospodárstve.
Investovať alebo radšej mimoriadne splácať hypotéku?
Sme si plne vedomí, že situácia každého človeka je individuálna. Vo financiách neexistuje univerzálne ideálne riešenie pre všetkých ľudí.
Priniesli sme vám však matematický a štatistický pohľad na mimoriadne splácanie hypoték podložený historickým vývojom. Podľa výsledku je výhodnejšie investovať ako mimoriadne splácať.
Za zváženie určite stojí model paralelného investovania popri splácaní hypotéky namiesto predčasného vyplácania istiny. Nakoniec, vytváraním finančnej rezervy a budovaním majetku ešte nikto nič nepokazil.
Majetok je najlepšia životná poistka.
Najčastejšie otázky o mimoriadnych splátkach a investovaní
1. Oplatí sa mimoriadne splácať hypotéku alebo radšej investovať?
Z dlhodobého hľadiska sa vo väčšine prípadov viac oplatí investovať - kým výnos investície prevyšuje úrok na hypotéke. Ušetrené peniaze pravidelne investujete a hypotéku splatíte naraz neskôr, pričom vám zostane majetok navyše. Rozhoduje pritom výška poplatku a dosiahnutý výnos.
2. Kedy má mimoriadne splatenie hypotéky zmysel?
Vtedy, keď máte drahšie spotrebné úvery - tie splácajte prednostne alebo v prípade, že by ste hypotéku vedeli splatiť veľmi rýchlo (napr. do 8 rokov), keď sa efekt zloženého úročenia ešte nestihne naplno prejaviť. Najskôr si však vytvorte finančnú rezervu.
3. Koľko môžem získať, ak namiesto mimoriadných splátok investujem?
Presná suma vždy závisí od faktorov ako výnos, poplatky, zvolená investičná stratégia či úrok na hypotéke. Vyššie v článku nájdete dva konkrétne modelové príklady. Svoju situáciu si viete prepočítať pri nastavení cieľa - splatenie bývania.