 Trudność
Rada Polityki Pieniężnej mimo podwyżek przez Europejski Bank Centralny, oraz FED utrzymała dotychczasowy poziom stóp procentowych warszawski parkiet zachowuje względny spokój. Wrześniowy szybki szacunek GUS pokazał inflację na poziomie 4,0% r/r. To już nie zbliżanie się do górnej granicy pasma celu NBP, tylko jej przekroczenie, pierwszy raz od czerwca 2025 r. Głównym winowajcą są paliwa, droższe o 36,1% r/r. Ulgę w krótkim terminie ma przynieść ustawa.
Po podpisaniu przez prezydenta ustawy o podatku od nadzwyczajnych zysków koncernów paliwowych rząd rozporządzeniami obniżył VAT na paliwa z 23% do 8% i akcyzę do unijnego minimum od 3 października do końca roku. Szacuje się, że zbije to odczyty inflacji o ok. 0,5 - 0,7 pkt proc., choć to rozwiązanie czasowe: kupuje czas, nie rozwiązuje problemu. RPP na październikowym posiedzeniu utrzymała stopy bez zmian (referencyjna 3,75%), ale coraz więcej ekonomistów mówi o podwyżce w listopadzie, po nowej projekcji NBP.
Spółki technologiczne po raz kolejny ratują indeksy giełdowe. Akcje wspierała sztuczna inteligencja, a sektor technologiczny i telekomunikacyjny były jedynymi, które wzrosły we wrześniu.

Ważne: Każdy klient w Finax jest indywidualny - dokonuje zakupów funduszy w różne dni inwestycyjne, indywidualnie dokonywany jest rebalansing, każdy klient ma inne opłaty dzięki uzyskiwaniu różnych zniżek, dlatego faktycznie osiągane stopy zwrotu różnią się od wzorcowych portfeli. W przykładowych portfelach pod uwagę wzięta jest standardowa opłata za zarządzanie portfelem (bez zniżek) łącznie z VAT. Wyniki bazują na notowaniach EUR i są przeliczone na PLN według kursów spot EUR-PLN (źródło: Bloomberg). Pamiętaj o ryzyku walutowym, bo wyniki Finax wyrażone w PLN zależą także od wahań kursów walut. Jak obliczamy rzeczywiste wyniki inwestycyjne portfeli Finax.
Mimo to amerykański indeks S&P 500 stracił w ujęciu dolarowym 0,5% w skali miesiąca. Dla inwestorów rozliczających się w euro zakończył jednak miesiąc na plusie - w naszych portfelach o około 2,9%. Wynika to z osłabienia euro względem dolara. Mówiąc prościej, za jednego dolara można teraz dostać więcej euro niż wcześniej.
Amerykańskie akcje kupowane są w dolarach, a po przeliczeniu ich wartości na euro są one warte więcej, mimo że w dolarach wartość nieznacznie spadła. Najmocniej traciły akcje banków i instytucji finansowych, ponieważ wzrosły ich koszty. Po podwyżce stóp płacą wyższe odsetki klientom od depozytów oraz pożyczkodawcom, od których pożyczają pieniądze.
Gorzej radziły sobie mniejsze spółki. Są bardziej wrażliwe na stopy procentowe, ponieważ częściej się zadłużają. W efekcie amerykański indeks S&P 400, obejmujący spółki o średniej i małej kapitalizacji, zanotował spadek o 1,4%. Indeks dużych spółek europejskich spadł o 2,5%. Jasnym punktem była Japonia, która znalazła się wśród rynków z najlepszymi wynikami w tym miesiącu.
Rynki wschodzące wypadły lepiej niż rozwinięte. Pomogło im przede wszystkim odbicie akcji w Korei Południowej, które zrównoważyły spadki w Chinach.
Po raz kolejny jednak najbardziej burzliwym rynkiem był rynek obligacji. Większość inwestorów Finax wykorzystuje obligacje jako uzupełnienie, które wygładza wahania portfela, lub do inwestycji krótkoterminowych.
Gdy rentowności obligacji rosną, cena już wyemitowanych obligacji spada. Powód jest prosty: nikt nie chce kupić po pełnej cenie starszej obligacji z niższym oprocentowaniem, skoro może kupić nową z wyższym. Rentowność 10-letnich amerykańskich obligacji skarbowych wzrosła w samym wrześniu o ponad 0,5 punktu procentowego i przebiła poziom 5%. Ostatni raz była tak wysoka w 2002 roku.
Za wzrostem rentowności stoją trzy główne przyczyny.
Pierwszą jest silna gospodarka. Szacunki Fed z Atlanty wskazują na wzrost PKB o 3,7% w trzecim kwartale. Gdy gospodarka radzi sobie dobrze, inwestorzy spodziewają się, że bank centralny dłużej utrzyma wyższe stopy procentowe.
Drugą jest droga energia. Ataki na rafinerie na Bliskim Wschodzie i w Rosji ponownie wywindowały cenę ropy Brent powyżej 100 dolarów za baryłkę, a olej napędowy w USA osiągnął rekordowe 6,53 dolara za galon. Inwestorzy oczekują więc, że inflacja dłużej pozostanie powyżej celu 2%, i żądają od emitentów obligacji wyższych rentowności.
Trzecią są obawy o zadłużenie. Dług USA przekroczył latem 40 bilionów dolarów, a prezydent USA obiecał każdemu dorosłemu Amerykaninowi 5000 dolarów, jeśli republikanie wygrają nadchodzące wybory do Kongresu. Gdy rząd musi pożyczać coraz więcej, inwestorzy oczekują wyższego oprocentowania.
W sierpniu sam Departament Skarbu USA próbował okiełznać rentowności poprzez odkup obligacji. Interwencja o wartości 6 miliardów dolarów na rynku amerykańskiego długu publicznego wartym około 32 bilionów dolarów przyniosła jedynie niewielki efekt.
Ostatecznie decydujący krok zrobił Fed. Jego nowy przewodniczący, Kevin Warsh, przeforsował podwyżkę stóp o 0,25 punktu procentowego. Do końca roku prawdopodobna jest kolejna podwyżka, jednak ostatnie dane o inflacji bazowej PCE wraz z słabszym od oczekiwań raportem NFP zmieniły oczekiwania inwestorów co do terminu podwyżki, która zostala „przesunięta” na grudzień.
Jeszcze jedna ciekawostka: według wrześniowego raportu amerykańskiego Biura Spisu Ludności (US Census Bureau) po raz pierwszy w historii na świecie jest więcej osób powyżej 65. roku życia niż dzieci w wieku do 5 lat. W 2025 roku było około 852 milionów osób w wieku 65 lat i więcej, a do 2060 roku ich liczba może sięgnąć nawet 2 miliardów. Mniej pracujących z których składek w większości systemów wypłacane są świadczenia dla emerytów oznacza większą presję na systemy emerytalne, dlatego warto jak najwcześniej zacząć budować własne oszczędności na emeryturę.
Na istotnych dla nas rynkach walutowych euro umocniło się o 1,14% względem korony czeskiej, zyskało 0,38% względem forinta węgierskiego i umocniło się o 0,8% względem złotego.
Spośród ETF-ów w naszych portfelach najwięcej zyskał fundusz śledzący duże amerykańskie spółki z indeksu S&P 500 - wzrósł o 2,9%. Największe straty poniósł natomiast fundusz obligacji rynków wschodzących, który spadł o 3,6%.
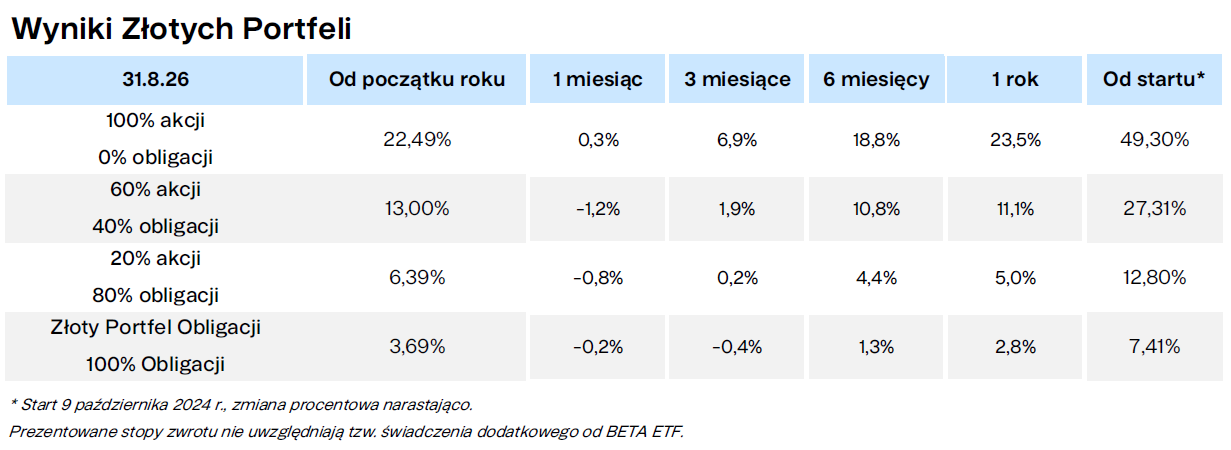
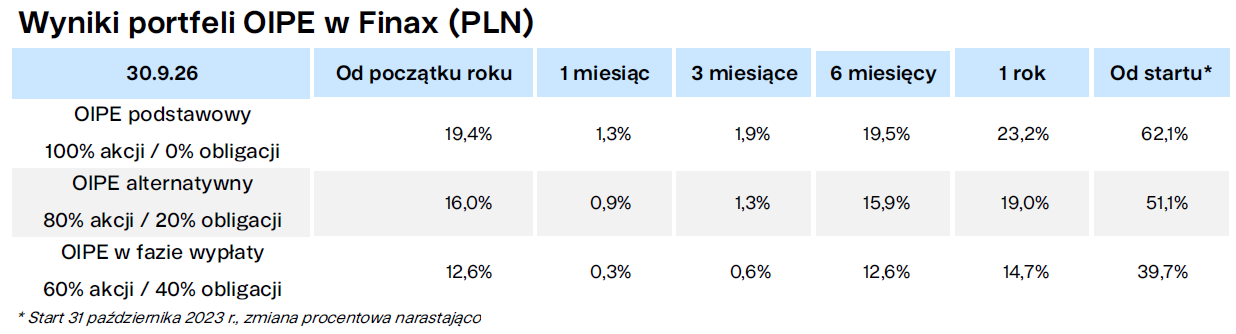
Wśród naszych strategii Globalnego Inwestowania najlepszy wynik osiągnęła strategia 100% akcyjna, z zyskiem 1,3%. Konserwatywny portfel obligacyjny spadł o 1,8%, głównie z powodu wspomnianego wzrostu rentowności.
Wartość Euro Wkładu od 1 do 3 lat spadła o 0,35%, a strategia Do 1 roku wzrosła o 0,14%. Ich roczne rentowności brutto wzrosły po podwyżce stóp procentowych przez Europejski Bank Centralny. Na dzień 17 września wynosiły 2,5% dla strategii Do 1 roku i 3,0% dla strategii 1 do 3 lat*.
W październiku będziemy uważnie śledzić sezon wyników kwartalnych. Interesuje nas, czy inwestycje w sztuczną inteligencję zaczynają przynosić firmom realne zyski. Ważne będzie też, czy droga energia zacznie wyraźniej przekładać się na inflację i jak zareagują banki centralne.
Wydarzenia września przypomniały nam o kilku rzeczach:
- Akcje i obligacje mogą czasami spadać jednocześnie. W długoterminowym inwestowaniu jednak nie liczą się wyniki pojedynczego miesiąca.
- Nawet rząd nie może na dłuższą metę iść pod prąd rynkowi. Dlatego stawiamy na regularność i dywersyfikację zamiast zgadywania kolejnego ruchu.
- Rosnące rentowności mają też dobrą stronę. Ci, którzy inwestują regularnie, kupują nowe obligacje z wyższą rentownością, z której mogą korzystać w kolejnych latach.
*Jest to rentowność brutto do wykupu na dzień 17 września 2026 roku, podana przez dostawców ETF. Jest zmienna, powiązana ze stopą depozytową EBC oraz stopami procentowymi na rynkach obligacji w euro i nie uwzględnia opłaty Finax w wysokości 0,5%. Rentowność ta może się zmieniać wraz ze zmianami stóp procentowych i nie stanowi wiarygodnego wskaźnika przyszłych wyników.