Renta - żyj ze swoich aktywów
Otrzymuj miesięczny dochód ze zgromadzonego majątku. Pieniądze pozostają ciągle w pracy, a Ty cieszysz się wynikami.


Czym jest Renta?
Inwestowanie to czas spokojnego budowania majątku. Potem przychodzi moment, w którym może Pan / Pani po prostu zacząć z niego korzystać. Comiesięczny pasywny dochód jest przecież marzeniem większości inwestorów. Właśnie temu służy Renta – to proste i wygodne rozwiązanie wypłacającego portfela.

Miesięczny dochód
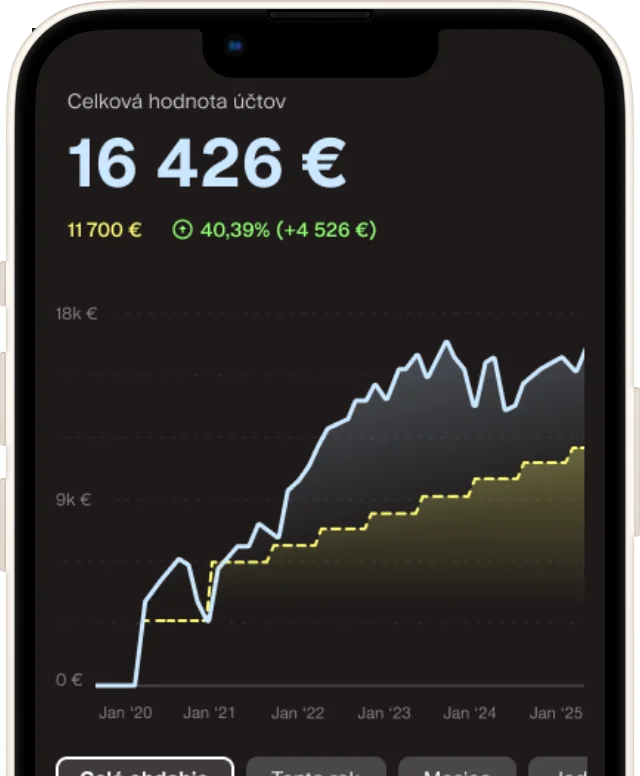
Każdego miesiąca automatycznie sprzedajemy część zainwestowanego kapitału i wysyłamy ją na Twoje konto bankowe. Będziemy zwiększać Twój dochód każdego roku, aby dotrzymać kroku inflacji.

Podatkowe zwolnienie
Twój kapitał zostanie zainwestowany w fundusze ETF, które w swoim składzie będą posiadać tysiące akcji i obligacji z całego świata. Twoja inwestycja zatem będzie odpowiednio zdywersyfikowana i rozlokowana po wszystkich regionach świata.

Elastyczność
Pomożemy Ci dostosować ryzyko inwestycji zgodnie z Twoim celem - czy chcesz zostawić swoje oszczędności jako spadek, czy wykorzystać je w całości. Możesz również dostosować wysokość miesięcznego dochodu.
Jak działa Renta?
Określasz kwotę z której chcesz otrzymywać miesięczną rentę.
Sam wybierasz, czy chcesz stopniowo konsumować kapitał, czy chcesz zatrzymać go na dłużej.
Na podstawie Twoich preferencji podpowiadamy odpowiednią wysokość miesięcznej renty.
Co miesiąc sprzedajemy część portfela, a rentę przesyłamy na Twoje konto bankowe.
Reszta portfela pozostaje zainwestowana i w dalszym ciągu pracuje dla Ciebie.

Ile pieniędzy potrzebuję na comiesięczną rentę?
Orientacyjną wysokość potrzebnego kapitału można oszacować za pomocą reguły 4%. Zgodnie z nią w pierwszym roku należy wypłacić z portfela około 4% jego wartości. W takich warunkach z dużym prawdopodobieństwem pieniądze powinny wystarczyć na wypłacanie dochodu przez wiele lat, nawet jeśli co roku będzie on zwiększany o poziom inflacji.
W praktyce oznacza to, że musisz zgromadzić majątek o wartości 25-krotności pożądanego rocznego dochodu.
| Miesięczna renta | Wypłata w pierwszym roku | Wymagany kapitał (pierwszy rok × 25) |
|---|---|---|
| 500 € | 6 000 € | 150 000 € |
| 1 000 € | 12 000 € | 300 000 € |
| 2 000 € | 24 000 € | 600 000 € |
Odpowiednia wysokość kapitału zależy również od tego, jak długo chcesz pobierać dochód oraz czy chcesz zachować część majątku dla spadkobierców. Nie musisz samodzielnie zajmować się obliczeniami — podczas otwierania konta doradzimy Ci, jaka miesięczna kwota wypłaty będzie optymalna.
Zalety Renty

Szansa na satysfakcjonujące stopy zwrotu
Odpowiednia dywersyfikacja ryzyka i efektywny sposób zarządzania portfelem.
Niskie opłaty
Tylko jedna opłata: 1% rocznie + VAT za zarządzanie. Jeśli zainwestujesz co najmniej 100 000 euro, otrzymasz status Elite, a Twoja opłata spadnie do 0,85% rocznie + VAT. Przy inwestycji w wysokości 500 000 euro możesz inwestować z opłatą wynoszącą tylko 0,65% + VAT.
Bez zobowiązań
Nie musisz zobowiązywać się do inwestycji na określony czas. Możesz swobodnie zmieniać kwotę wypłat w zależności od swojej sytuacji, nie pobieramy żadnych dodatkowych opłat za to.Dla kogo jest Renta?
Dla każdego, kto zabezpieczył i zbudował aktywa finansowe. Niezależnie od tego, czy inwestowałeś przez długi czas, odziedziczyłeś spadek lub sprzedałeś swoją firmę, Finax oferuje Ci idealne zautomatyzowane rozwiązanie do długoterminowego czerpania korzyści ze swoich aktywów i pasywnego dochodu. Wprowadziliśmy rewolucyjny produkt, którego minimalna inwestycja wynosi 50 000 euro.

Chcesz dowiedzieć się więcej o Rencie?
Po co w ogóle mieć portfel wypłat?
W dłuższej perspektywie ceny rosną o około 2-3% rocznie. Wyobraź sobie, że masz dziś zaoszczędzone 50 000 euro, z których chcesz zabezpieczyć dodatkowy dochód na emeryturze w ciągu najbliższych 15 lat. Przy średniej stopie inflacji wartość Twoich oszczędności może łatwo spaść o ponad 10 000 euro w ciągu 10 lat. Możesz chronić swój ciężko zarobiony majątek, jeśli będziesz go inwestować, nawet czerpiąc z niego dochód. Pieniądze będą więc nadal pracować i zyskiwać na wartości. Większość ludzi planuje wypłacać pieniądze przez długi okres (nawet 10-20 lat), dlatego mogą sobie pozwolić na umiarkowane ryzyko inwestycyjne. Jeśli na rynku pojawią się spadki, będziesz mieć dużo czasu, aby poczekać, aż Twoja inwestycja się odbuduje. Będziesz potrzebować dużej części oszczędności za wiele lat. Nasz robo-doradca pomoże Ci w prawidłowym ustawieniu ryzyka i kwoty miesięcznej wypłaty. Wystarczy, że wypełnisz kwestionariusz, a my zalecimy strategię, która jest dla Ciebie najbardziej odpowiednia.
Jakie są alternatywy?
W przypadku obligacji korporacyjnych problem polega na tym, że często wiążą się one z ekstremalnie wysokim ryzykiem. Twój dochód jest zależny od jednej firmy lub grupy, co pozbawi Cię dużej części obiecanych pieniędzy w przypadku potencjalnego bankructwa. Idąc dalej, wynajem nieruchomości nie oznacza również całkowicie pasywnego dochodu. Dbanie o nieruchomość (zwłaszcza jeśli masz ich kilka) zajmuje dużo czasu i energii. W ich przypadku musisz radzić sobie z drobnymi naprawami i większymi przebudowami, problemami z lokatorami lub sporządzaniem właściwej umowy najmu. Z naszego punktu widzenia celem zgromadzonego kapitału powinno być uwolnienie Cię od takich niedogodności i poświęcenie więcej czasu rodzinie lub hobby.
Co stanie się z moim majątkiem po śmierci?
Już na etapie ustalania Renty decydujesz, czy chcesz stopniowo wykorzystać zgromadzony majątek, czy zachować jego wartość dla przyszłych pokoleń. Jeśli zależy Ci na pozostawieniu spadku, rekomendowana wysokość miesięcznych wypłat będzie zazwyczaj niższa. Jeśli natomiast Twoim celem jest stopniowe wykorzystanie kapitału w trakcie życia, możesz korzystać z wyższego miesięcznego dochodu.
Jak ustalamy ryzyko inwestycyjne i zalecaną miesięczną kwotę wypłaty?
Robo-doradca kieruje się kilkoma rzeczami, rekomendując odpowiednią strategię i kwotę wypłaty. Przede wszystkim sprawdza, jak bardzo będziesz zależny od dochodów z Finax. Jeśli będzie to Twoje główne źródło pieniędzy, zaleci niższe ryzyko. Weźmie również pod uwagę, czy chcesz zachować część kapitału dla przyszłych pokoleń, czy też chcesz go w całości wykorzystać. Jeśli chcesz go w całości wykorzystać, możesz pozwolić sobie na wyższy miesięczny dochód. Na koniec zapytamy Cię, czy jesteś skłonny do pokory i wypłaty nieco niższej kwoty ze swojego portfela w czasach rynkowych spadków. Jeśli tak, możesz pozwolić sobie na nieco bardziej ryzykowną strategię i wyższy dochód w latach wzrostu.
Ustawienie minimalnego depozytu i okresu inwestycji
Ponadto w przypadku renty zakładamy, że będą Państwo korzystać z majątku ze swoich oszczędności przez co najmniej 10 lat. Produkt jest bowiem zaprojektowany do długoterminowego czerpania dochodu z majątku, na przykład po przejściu na emeryturę. Nie oznacza to jednak, że nie mogą Państwo wypłacić pieniędzy wcześniej w razie potrzeby - produkt nie ma żadnych zobowiązań, mogą Państwo poprosić o wypłatę w dowolnym momencie bez opłat. W wyjątkowych przypadkach udostępniliśmy rentę już od 5-letniego horyzontu, jeśli chcieliby Państwo zabezpieczyć tym swoje dzieci w trakcie studiów na uniwersytecie, dla których oszczędzali Państwo na edukację. Dla horyzontów krótszych niż 10 lat oferujemy jednak tylko jedną możliwą kombinację ryzyka – 30% akcji i 70% obligacji.

Stwórz swój plan inwestycyjny jeszcze dziś
Przeczytaj więcej o Rencie
Inteligentna Renta, czyli jak zostać rentierem w Finax
Rentier - to brzmi dumnie, prawda? Inwestując, mamy na celu zabezpieczenie swoich dochodów oraz utrzymanie lub wręcz poprawę standardu życia po zakończeniu kariery. Finax oferuje unikalne rozwiązanie również dla tych klientów, którzy mają już za sobą fazę budowania majątku i chcą zacząć go pożytkować. Inteligentna Renta to portfel dedykowany regularnym wypłatom. W jaki sposób działa? I dlaczego jest to idealne rozwiązanie dla Ciebie, rentierze?
Masz pytania?
Finax oferuje kilka zniżek, dzięki którym inwestowanie z nami może być dla Pana/Pani jeszcze korzystniejsze. Regularnie przygotowujemy specjalne akcje, a do tego mamy stałe rabaty, które pozwalają zwolnić część majątku z opłaty za zarządzanie portfelem – na przykład za zaproszenie znajomych lub za przeniesienie inwestycji z konkurencyjnej firmy do Finax. Więcej informacji o zniżkach.
Nie znajdujesz odpowiedzi?
Skontaktuj się z nami