 Trudność
W Polsce październik przyniósł nieco spokoju. Według szybkiego szacunku GUS inflacja spadła do 3,5% r/r, z 4,1% we wrześniu i była niższa od prognoz ekonomistów. Pomógł przede wszystkim program „Ceny Paliwa Niżej”, który ruszył 3 października. Obniżył VAT na paliwa z 23% do 8% i akcyzę do unijnego minimum, a stacje znów działają z cenami maksymalnymi. Litr paliwa potaniał średnio o ok. 1,30 zł. Spadła także inflacja bazowa.
Spadek inflacji zdjął z Rady Polityki Pieniężnej część presji. Na listopadowym posiedzeniu, po raz siódmy z rzędu, RPP utrzymała stopy bez zmian (referencyjna 3,75%), choć część ekonomistów jeszcze niedawno spodziewała się podwyżki. Trzeba jednak pamiętać, że niższe ceny na stacjach wynikają z obniżki podatków, a nie z tańszej ropy. Program ma działać do końca roku. Jeśli ropa pozostanie droga, temat inflacji wróci na początku 2027 roku.
Na pierwszy rzut oka październik na amerykańskiej giełdzie wyglądał spokojnie. Indeks S&P 500 stracił w ujęciu dolarowym niespełna 1%. Dla inwestorów rozliczających się w euro wynik wyniósł w naszych portfelach -0,6%. Pod powierzchnią działo się jednak dużo więcej. Technologiczny Nasdaq spadł o ok. 5,3% i zanotował najgorszy miesiąc od marca 2025 roku. Tradycyjny indeks Dow Jones wzrósł w tym samym czasie o ok. 1,7%.
Głównym powodem był sezon wyników kwartalnych. Wyniki technologicznych gigantów nie były złe, ale inwestorzy zaczęli zadawać niewygodne pytanie: kiedy miliardy wydawane na sztuczną inteligencję zaczną przynosić odpowiednie zyski? Firmy zapowiadają kolejne rekordowe inwestycje w centra danych i chipy, a na wyraźny zwrot z tych wydatków na razie trzeba czekać. Przy wysokich wycenach to wystarczyło, by inwestorzy zaczęli realizować zyski. Najmocniej traciły spółki komunikacyjne i technologiczne.
Pieniądze nie opuściły jednak rynku, tylko przeszły do innych sektorów. Dziewięć z jedenastu sektorów indeksu S&P 500 zakończyło miesiąc na plusie. Najwięcej zyskały spółki energetyczne, którym sprzyjała droga ropa. Rosły też akcje firm produkujących dobra codziennego użytku, spółek użyteczności publicznej i ochrony zdrowia. To sektory, po które inwestorzy sięgają, gdy szukają stabilności. Akcje spółek wartościowych zyskały ponad 4%, a spółek wzrostowych straciły ok. 6%.
Mniejsze amerykańskie spółki, które we wrześniu cierpiały z powodu rosnących stóp, w październiku nieznacznie zyskały. Pomógł im spadek rentowności obligacji. Dobrze radziła sobie Europa: indeks największych europejskich spółek wzrósł o ok. 2,5%. W europejskich indeksach jest mniej technologii, a więcej banków, energetyki i spółek defensywnych.
Wyraźnie gorzej wypadła Azja. Japonia, która we wrześniu była jednym z najlepszych rynków, w październiku straciła ponad 7%. Rynki wschodzące spadły o ok. 8%. Ciążyły im zarówno spadki w Chinach, jak i odwrót od spółek powiązanych z AI, które mają duży udział w indeksach Korei Południowej i Tajwanu.
Po trudnym wrześniu obligacje w końcu odetchnęły. Rentowność 10-letnich amerykańskich obligacji skarbowych na początku miesiąca sięgnęła ok. 5,3%, ale później wyraźnie spadła i zakończyła październik w okolicach 4,9%, o ok. 0,35 punktu procentowego niżej niż na koniec września. Gdy rentowności spadają, ceny już wyemitowanych obligacji rosną. Fundusze długoterminowych amerykańskich obligacji skarbowych zyskały w październiku ponad 5%.
Za tym zwrotem stały trzy czynniki:
- Pierwszym była ucieczka do bezpiecznych aktywów. Gdy akcje technologiczne zaczęły gwałtownie tracić, część inwestorów przeniosła pieniądze do obligacji skarbowych. To dokładnie ta rola, którą obligacje pełnią w zdywersyfikowanym portfelu.
- Drugim był słabnący rynek pracy. Amerykańska gospodarka stworzyła we wrześniu zaledwie ok. 20-30 tysięcy nowych miejsc pracy, znacznie mniej od oczekiwań, a stopa bezrobocia wzrosła do 4,2%. Płace rosną wolniej niż ceny, co oznacza, że Amerykanom realnie ubywa pieniędzy w portfelach.
- Trzecim była ostrożność Fedu. Na posiedzeniu 28 października Rezerwa Federalna pod przewodnictwem Kevina Warsha pozostawiła stopy procentowe bez zmian w przedziale 3,75 - 4,00%. Decyzja nie była jednomyślna: dwóch członków komitetu głosowało za kolejną podwyżką. Inflacja w USA wciąż wynosi ok. 3,7%, dlatego rynki wyceniają dużą szansę na podwyżkę na grudniowym posiedzeniu.
Tę samą drogę wybrał Europejski Bank Centralny. 29 października utrzymał stopę depozytową na poziomie 2,5%, ale nie wykluczył kolejnej podwyżki w grudniu. Powód jest ten sam, co w USA: droga energia.
Ropa to nadal główne źródło niepokoju. Ataki na statki w Cieśninie Ormuz sprawiły, że cena ropy Brent w połowie października po raz pierwszy od maja przebiła 110 dolarów za baryłkę. Przez cieśninę płynie obecnie tylko ok. 70% ropy, którą transportowano przed wybuchem wojny z Iranem. Złoto, które przez długi czas uchodziło za bezpieczną przystań, potaniało w październiku o ok. 7%.
Jeszcze jedna ciekawostka: najgorzej radzącą sobie spółką indeksu S&P 500 w październiku był Intel, którego akcje straciły w ciągu jednego miesiąca blisko połowę wartości po rozczarowujących prognozach. Na drugim biegunie znalazł się Accenture, który zyskał ponad 40%. Wyniki pojedynczych spółek mogą być skrajnie różne, nawet w miesiącu, w którym cały indeks zmienia się o niespełna procent. Właśnie dlatego warto inwestować w szeroko zdywersyfikowane fundusze, a nie stawiać wszystkiego na jedną firmę.
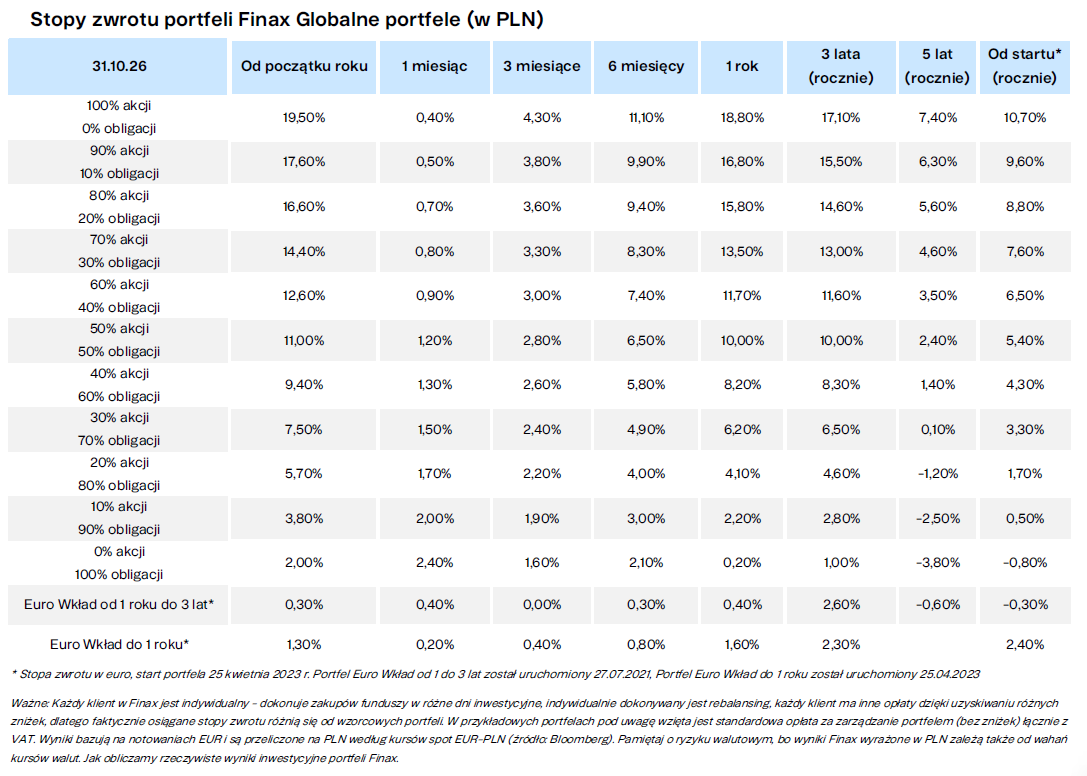
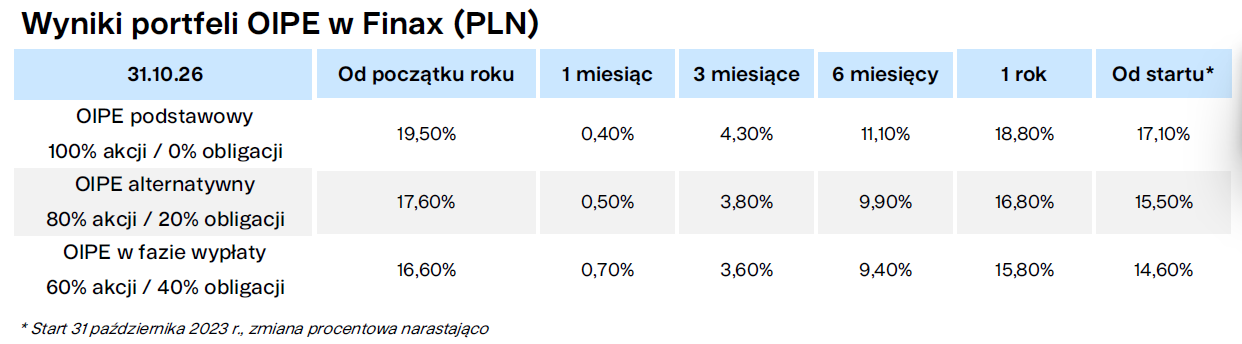
Spośród naszych portfeli najwięcej zyskał portfel 0/100, który wzrósł o (2,4%). Najsłabiej radził sobie fundusz 100/0 którego wynik wyniósł (0,4%). Warto zaznaczyć, że większość tego wzrostu spowodowana jest umocnieniem się Euro w stosunku do Złotego, a nie wzrostem na rynkach finansowych.
Wartość Euro Wkładu od 1 do 3 lat wzrosła o 0,4%, a strategia Do 1 roku wzrosła o 0,2%.
W listopadzie będziemy uważnie śledzić, jak rynki zareagują na nowy układ sił w amerykańskim Kongresie po wyborach połowy kadencji. Ważne będą także dane o inflacji i rynku pracy przed grudniowymi posiedzeniami Fedu i EBC oraz to, czy ropa utrzyma się powyżej 100 dolarów za baryłkę.
*Jest to rentowność brutto do wykupu na dzień 2026 roku, podana przez dostawców ETF. Jest zmienna, powiązana ze stopą depozytową EBC oraz stopami procentowymi na rynkach obligacji w euro i nie uwzględnia opłaty Finax w wysokości 0,5%. Rentowność ta może się zmieniać wraz ze zmianami stóp procentowych i nie stanowi wiarygodnego wskaźnika przyszłych wyników.
Wydarzenia października przypomniały nam o kilku rzeczach:
- Obligacje w portfelu mają swój sens. We wrześniu spadały razem z akcjami, ale w październiku, gdy akcje technologiczne traciły, obligacje zyskiwały i łagodziły wahania portfela.
- Liderzy rynku się zmieniają. Sektory, które przez lata rosły najszybciej, mogą nagle wyhamować, a pałeczkę przejmują inne. Ten kto inwestuje w szeroki rynek, nie musi zgadywać, który sektor będzie następny.
- Pojedyncza spółka może w ciągu miesiąca stracić połowę wartości. Dywersyfikacja jest najprostszą ochroną przed takim scenariuszem.
*Jest to rentowność brutto do wykupu na dzień [data] 2026 roku, podana przez dostawców ETF. Jest zmienna, powiązana ze stopą depozytową EBC oraz stopami procentowymi na rynkach obligacji w euro i nie uwzględnia opłaty Finax w wysokości 0,5%. Rentowność ta może się zmieniać wraz ze zmianami stóp procentowych i nie stanowi wiarygodnego wskaźnika przyszłych wyników.