 Trudność
Najważniejsze w skrócie
- Portfel 100/0, który wybiera 88% uczestników, *zyskał od startu 62,7% (średnia 17,6% rocznie). Portfel 80/20 zyskał 51,9%, a 60/40 - 41,0%.
- Kto od początku wpłacał pełny roczny limit, wpłacił 99 063 zł, a ma 137 292 zł – o 38 229 zł więcej.
- W OIPE oszczędza w Polsce ok. 10 tys. osób. Wartość ich rachunków przewyższa sumę wpłat o 19 mln euro.
- Pierwsze wypłaty bez 19-procentowego podatku od zysków będą możliwe w 2027 r.
- Limit wpłat na 2026 r. wynosi 28 260 zł i można go wykorzystać do końca roku.
Czym jest Europejska Emerytura (OIPE)?
Europejska Emerytura, czyli Ogólnoeuropejski Indywidualny Produkt Emerytalny (OIPE, ang. PEPP), to unijny produkt do dobrowolnego oszczędzania na starość. W Polsce ma preferencje podatkowe podobne do IKE: po spełnieniu ustawowych warunków zyski są zwolnione z 19-procentowego podatku Belki. OIPE powstało z myślą o mobilnych Europejczykach ponad 11 mln obywateli UE w wieku produkcyjnym mieszka w innym kraju niż kraj ich obywatelstwa. Oszczędności można kontynuować po przeprowadzce do innego państwa Unii.
OIPE ma osobny limit wpłat, niezależny od IKE i IKZE, więc sprawdza się zarówno jako pierwszy produkt emerytalny, jak i uzupełnienie dla osób, które wykorzystują już inne limity. W Finax pieniądze są automatycznie inwestowane w zdywersyfikowany, globalny portfel funduszy ETF, a opłata wynosi 0,6% rocznie plus VAT. Zacząć można od 50 zł. Zobacz, dla kogo szczególnie polecamy OIPE. ➡️

Zadbaj o spokojną jesień życia i skorzystaj z zalet Europejskiej Emerytury
Ile zarobił portfel OIPE przez 3 lata?
Modelowy portfel 100/0, złożony w całości z akcyjnych ETF-ów, zyskał od 31.10.2023 do 30.10.2026 r. 62,7% po opłatach, w złotych - średnio 17,6% rocznie. Kto na starcie wpłacił 100 000 zł, ma dziś 162 685 zł. Portfele z udziałem obligacji zarobiły mniej, ale też mniej się wahały: 80/20 zyskał 51,9%, a 60/40 - 41,0%.
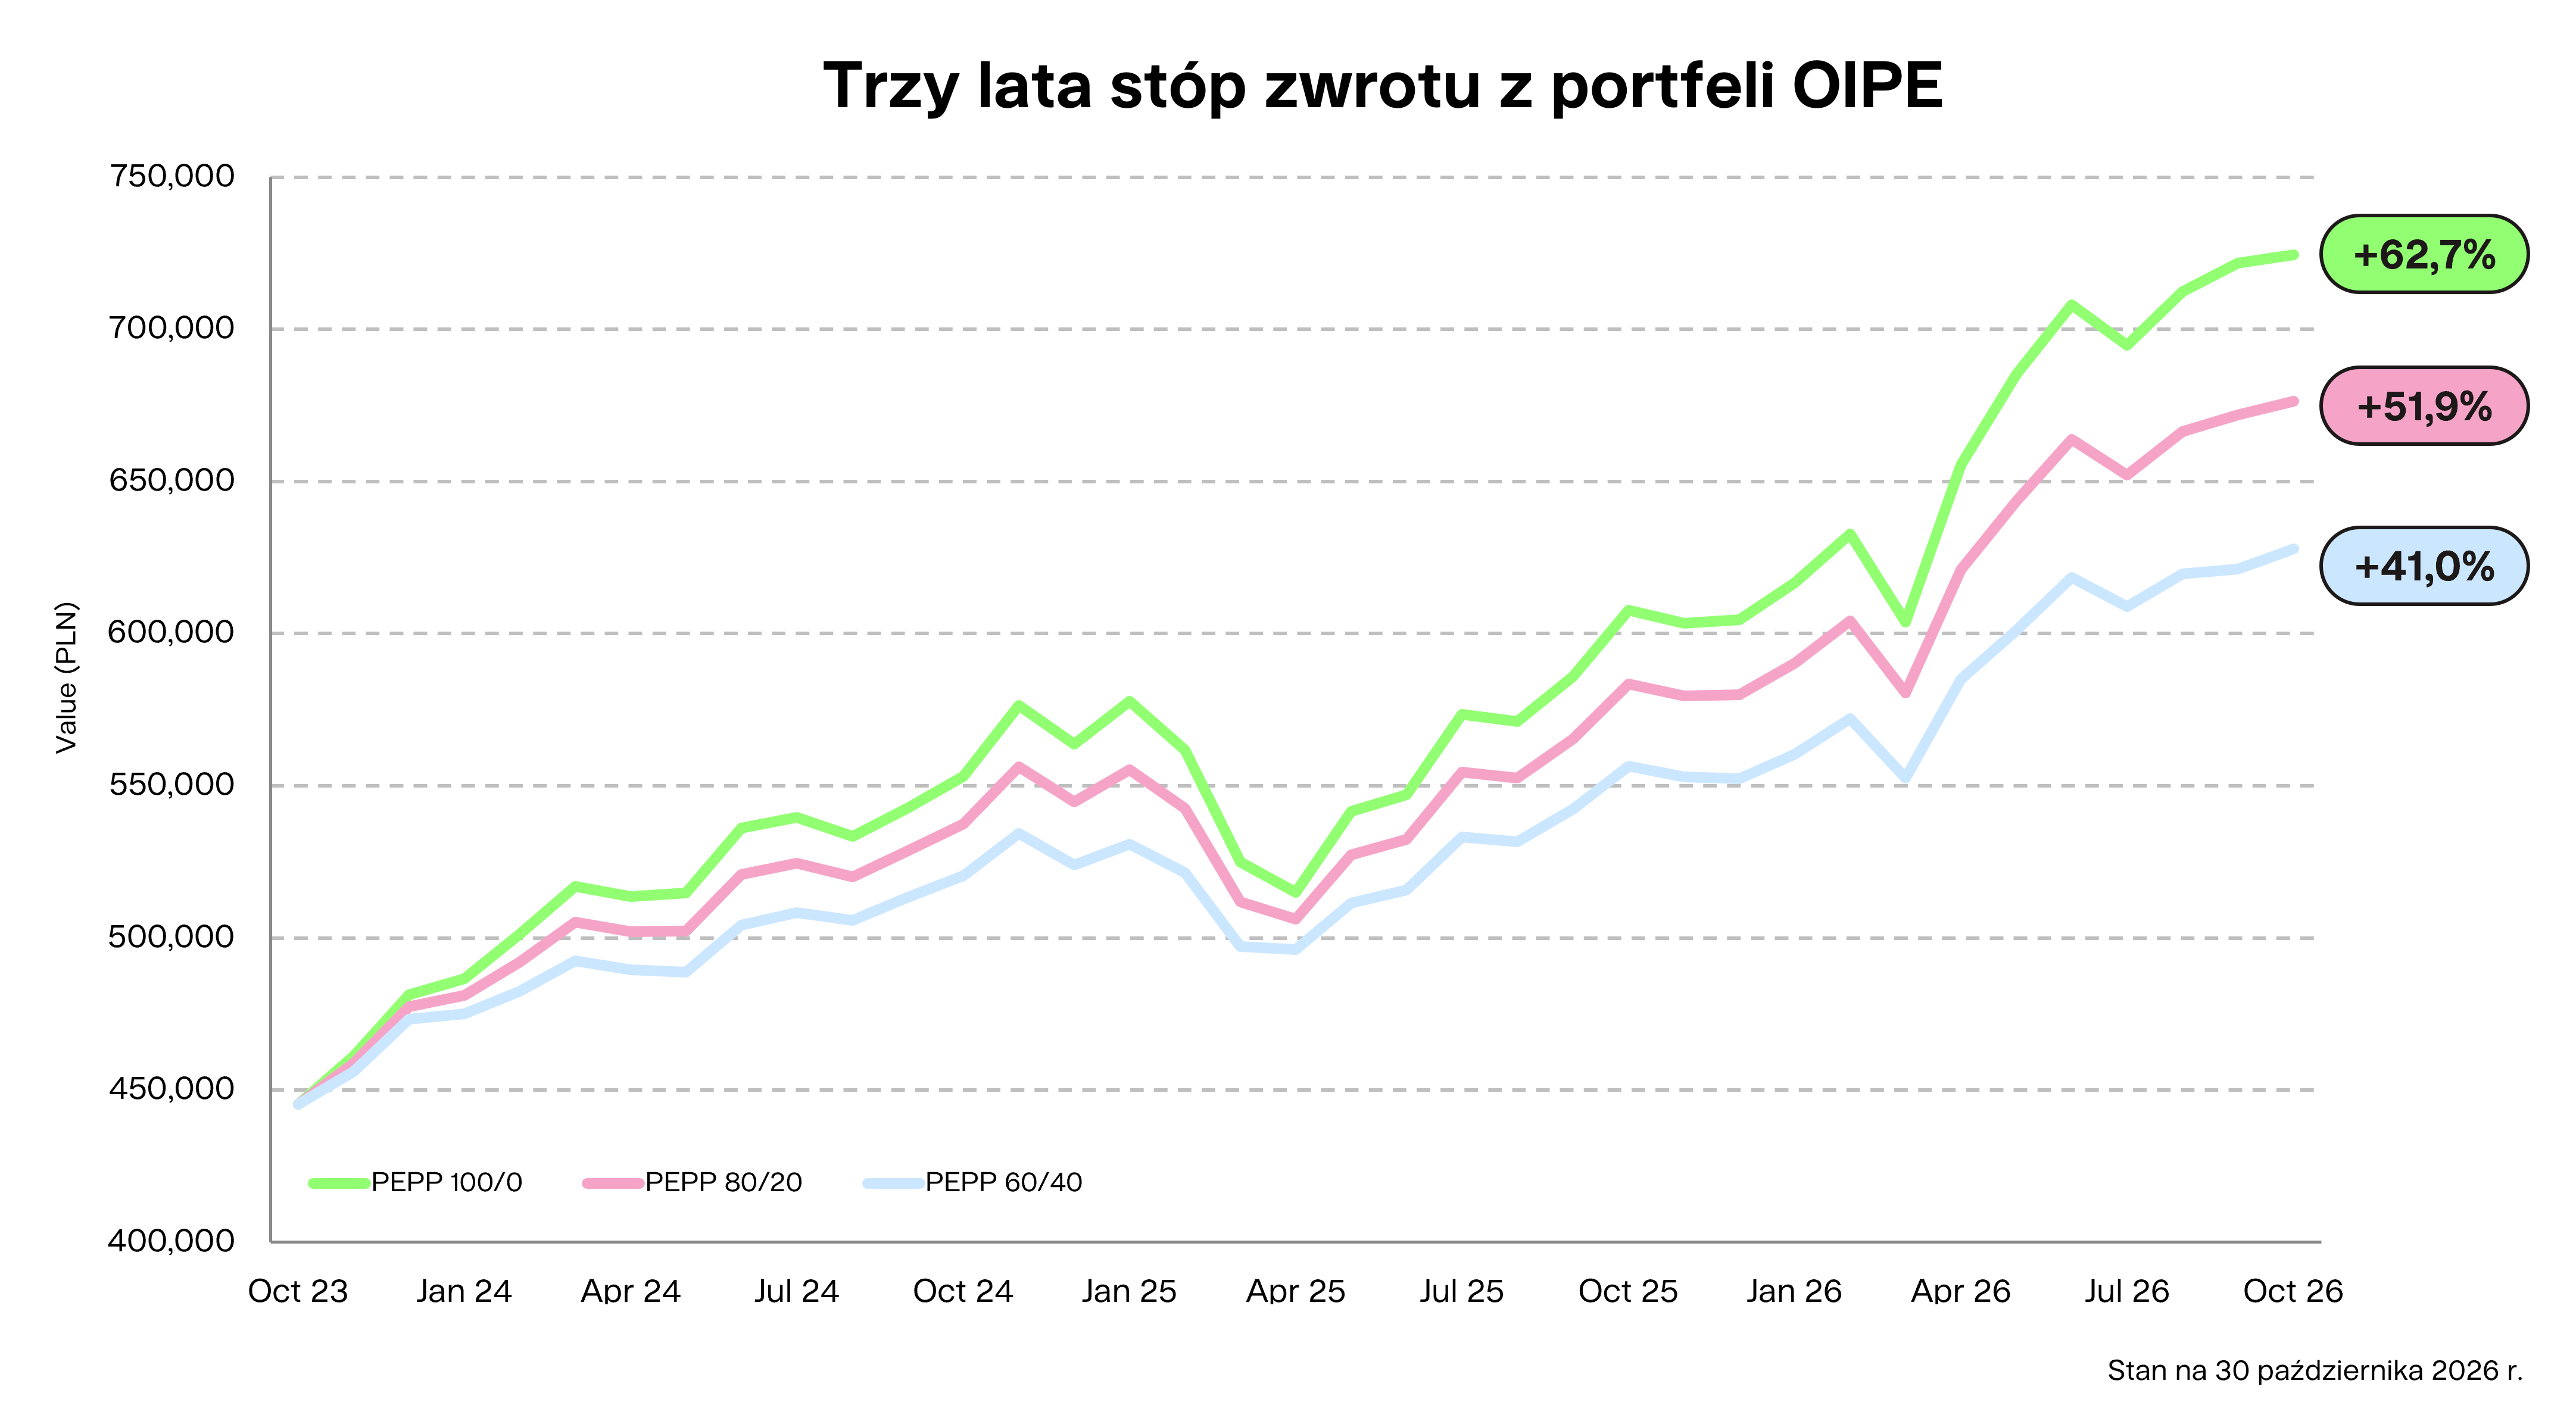
Wariant akcyjny wybiera 88% klientów, bo większość oszczędza z horyzontem kilkunastu lub kilkudziesięciu lat. Co ciekawe, każdy rok kalendarzowy zakończył się dla niego na plusie. Oczywiście, taka sytuacja nie będzie trwać wiecznie, ale w długim horyzoncie a taki towarzyszy inwestowaniu na emeryturze cierpliwość i spokój w portfelu popłaca.
Ile można było zarobić, wpłacając pełny limit?
Weźmy kogoś, kto od pierwszego dnia wpłacał do OIPE pełny roczny limit i robił to najwcześniej, jak się dało: limit na 2023 r. w dniu startu, a kolejne na początku każdego roku, w portfelu 100/0. Wpłacił łącznie 99 063 zł, a dziś ma 137 292 zł. Zysk to 38 229 zł, czyli 38,6% wpłaconej kwoty. Na zwykłym rachunku maklerskim od takiego zysku trzeba by przy sprzedaży zapłacić ok. 7 263 zł podatku Belki. W OIPE, po spełnieniu ustawowych warunków, tego podatku nie ma.
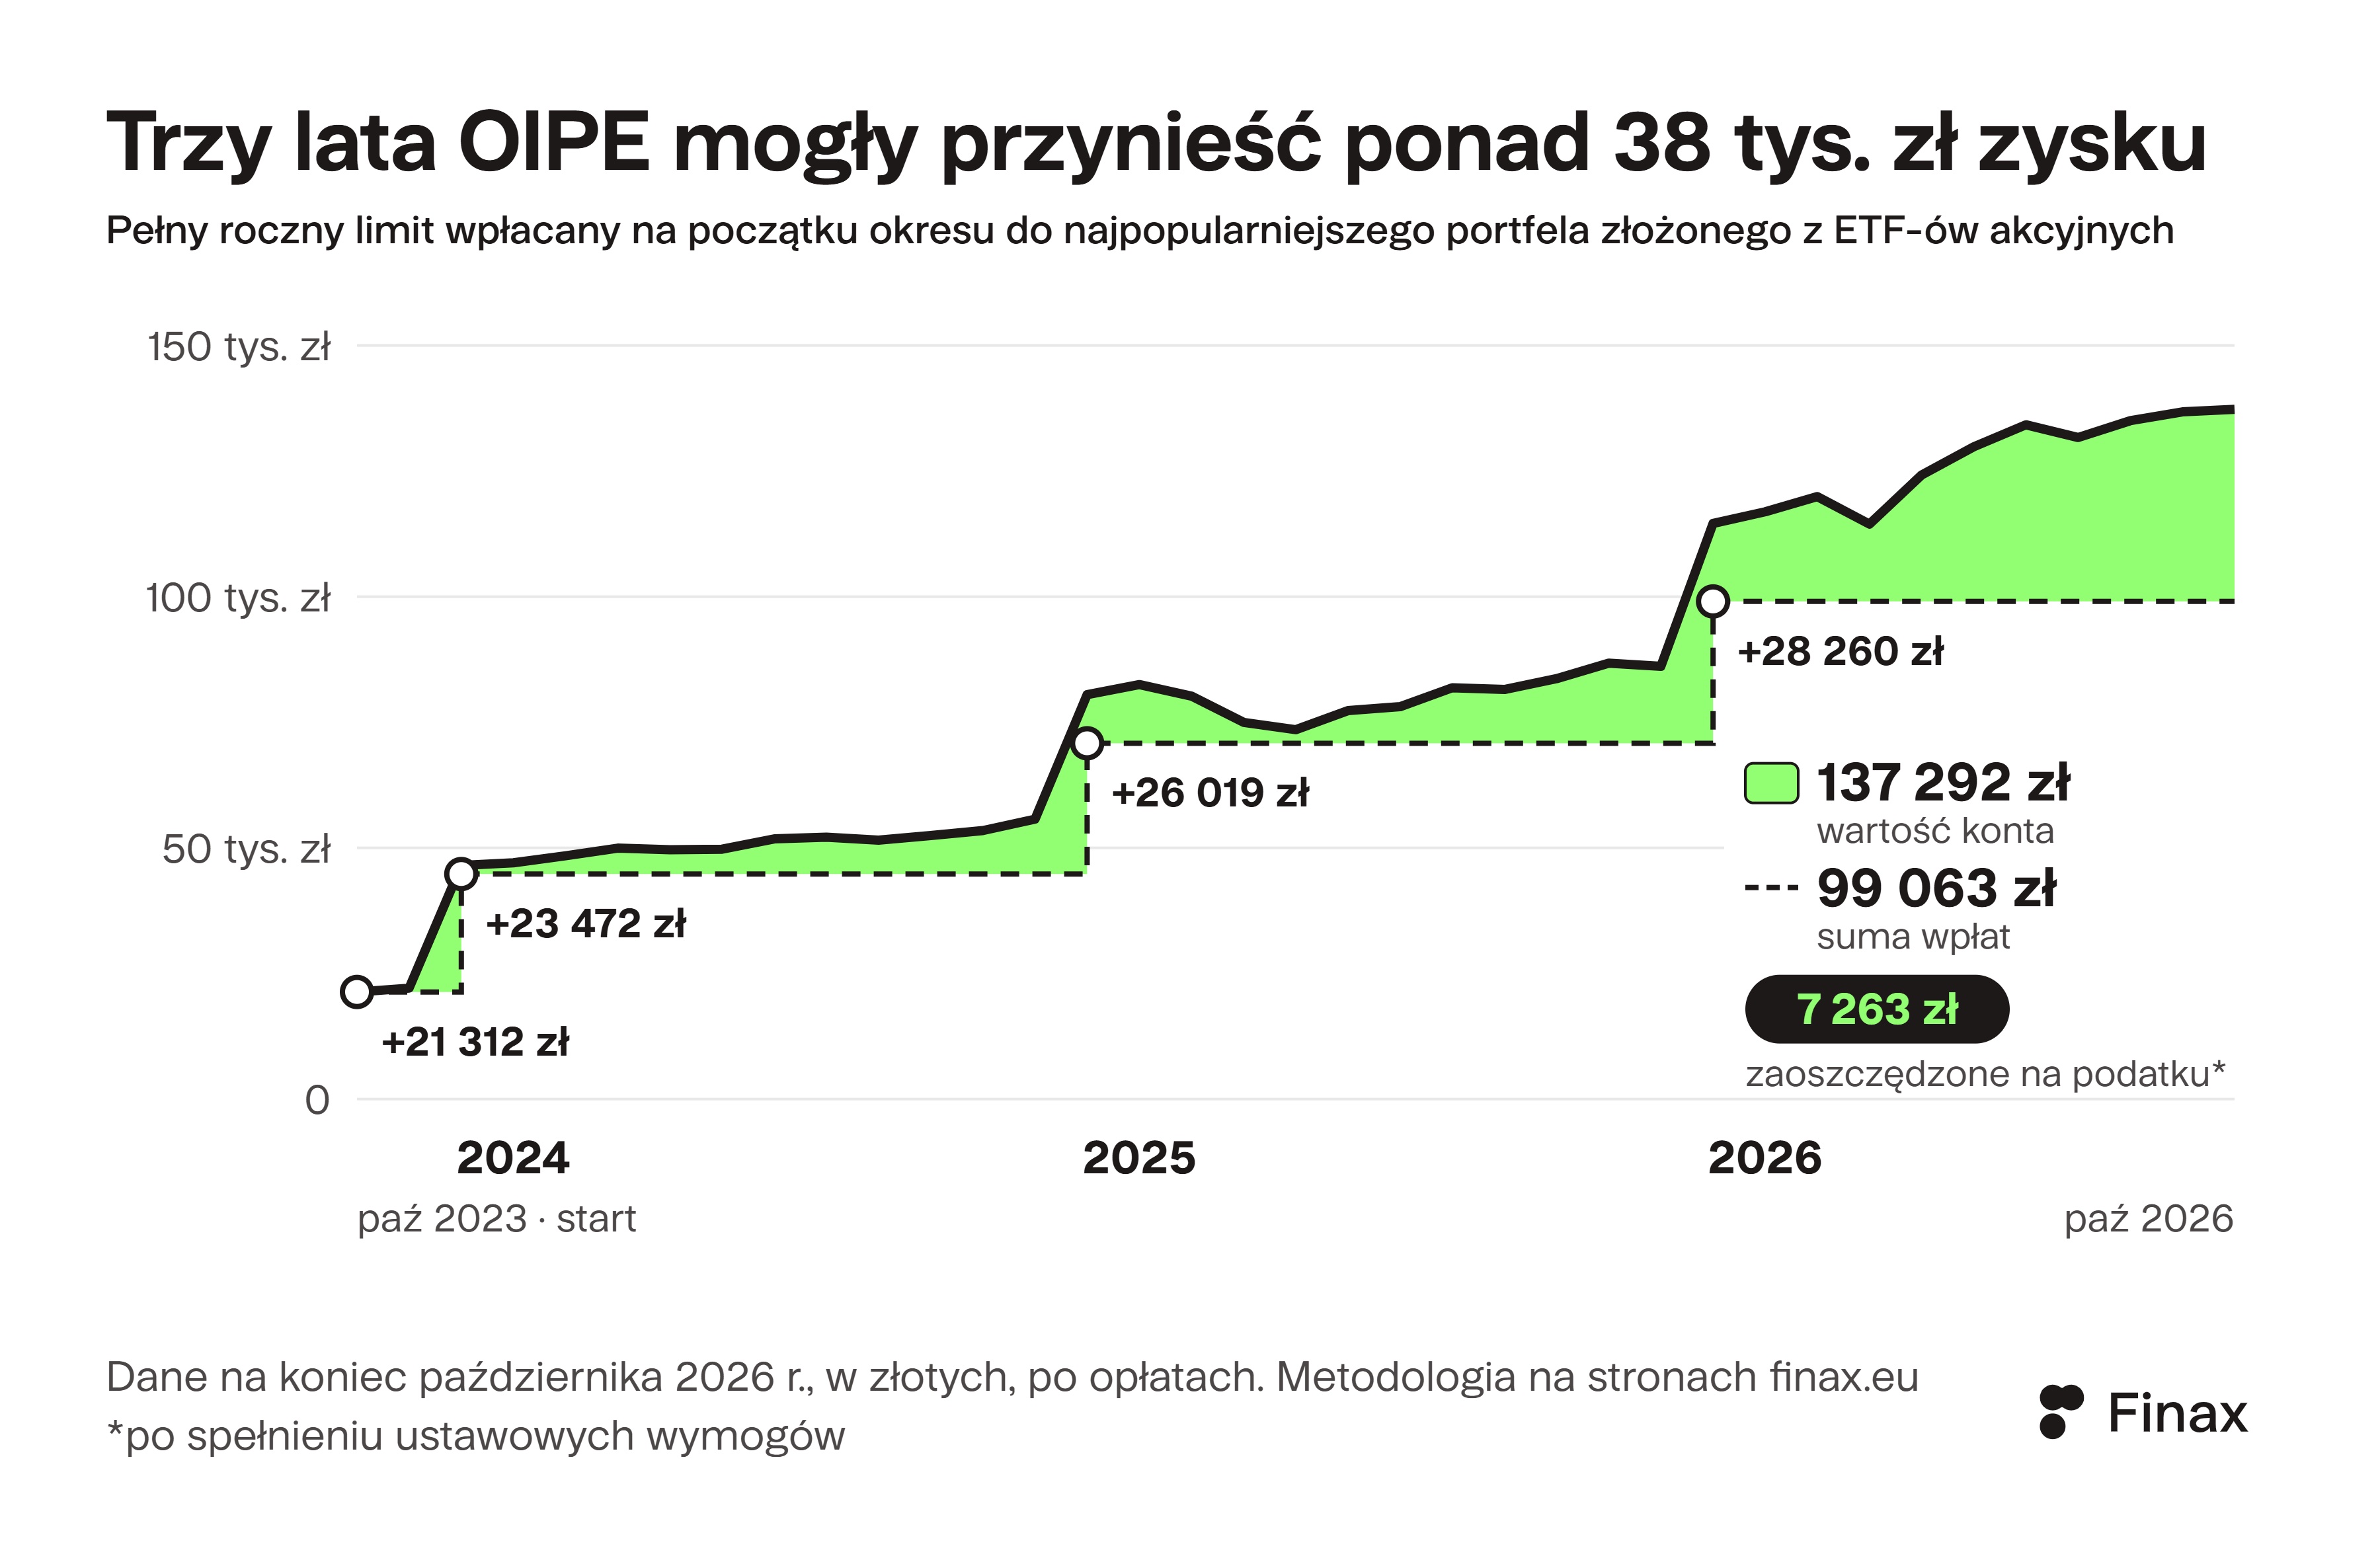
Najmniejsza wpłata, z 2023 r., dała największy zysk, bo pracowała najdłużej. A sam zysk z trzech lat jest większy niż cały tegoroczny limit wpłat.
Ciekawostki z trzech lat OIPE
- 26 z 36 miesięcy na plusie. Mniej więcej trzy miesiące na cztery były wzrostowe. Ten czwarty, spadkowy, zdarza się regularnie i jest ceną za wynik.
- Najgorsze 49 dni. Od 19 lutego do 9 kwietnia 2025 r., w czasie zamieszania wokół ceł w USA, portfel 100/0 stracił 19,6%. Straty odrobił do 1 października 2025 r., a cały 2025 rok zamknął na plusie.
- Najlepszy miesiąc przyszedł zaraz po złym. Marzec 2026 r. to - 4,6%, a kwiecień 2026 r. to +8,5% - najlepszy miesiąc w historii portfela. Kto w marcu sprzedał, przegapił największy wzrost.
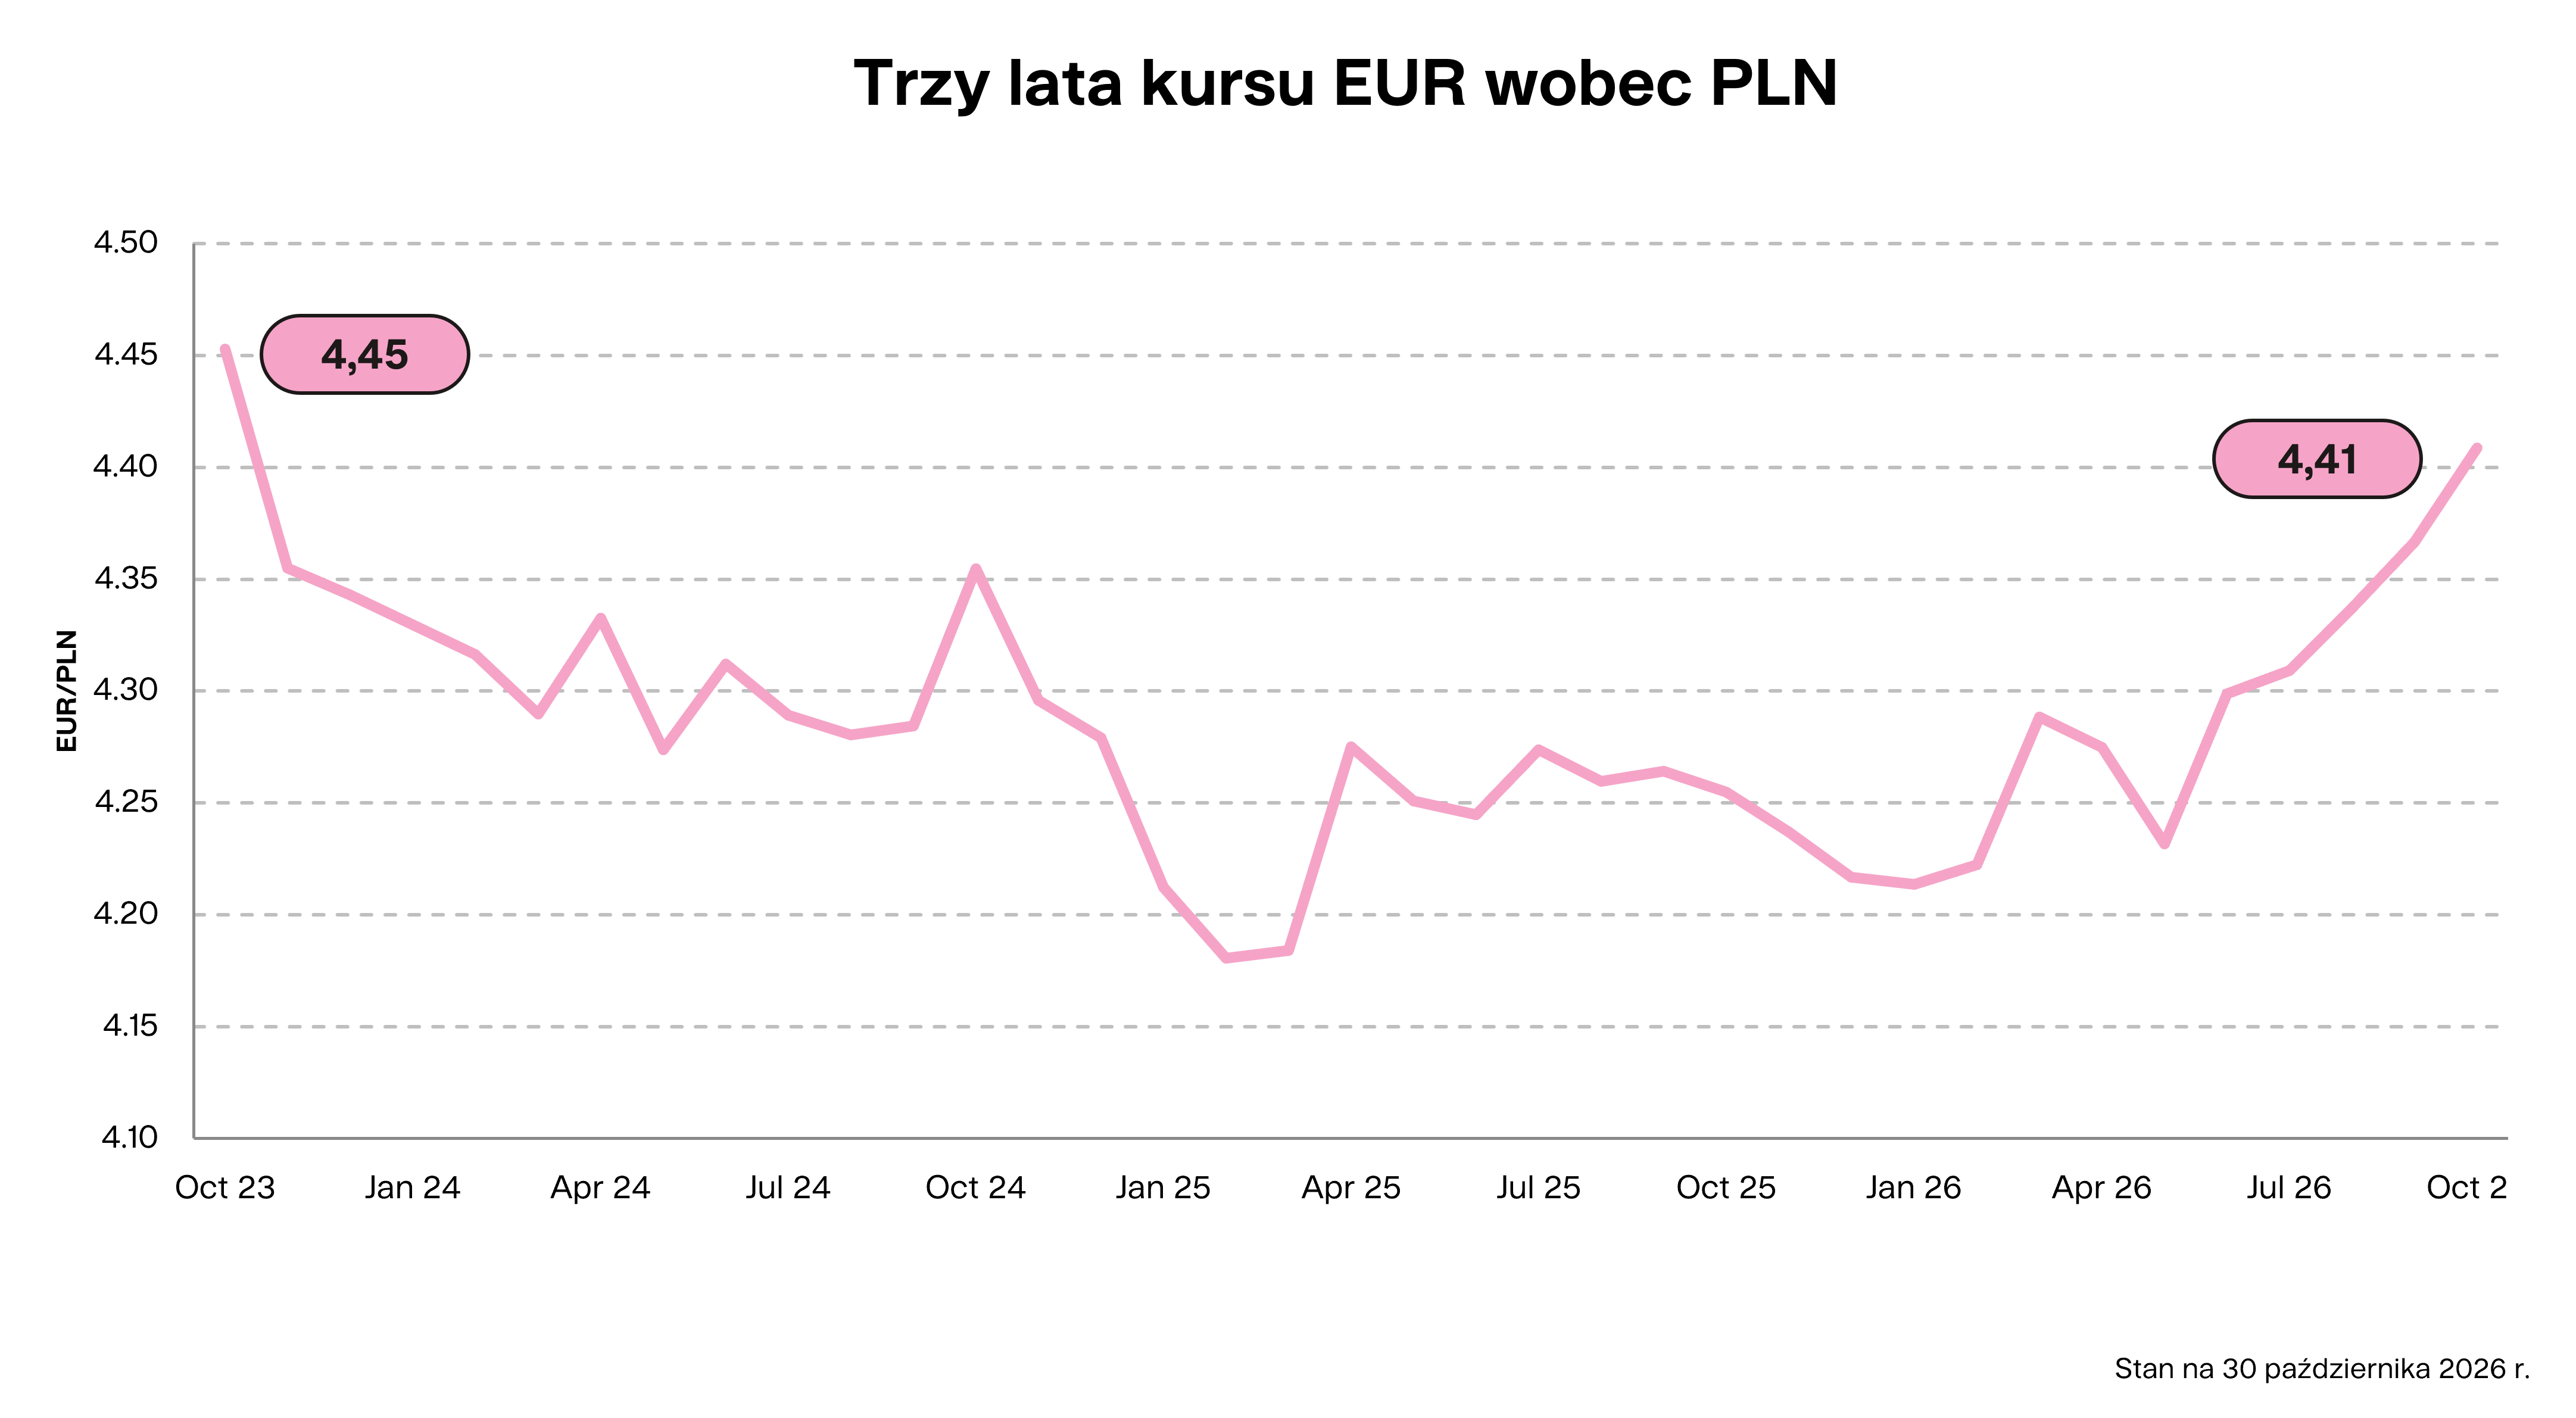
- Kurs euro prawie nie miał znaczenia. Portfele OIPE są denominowane w euro, ale kurs EUR/PLN zmienił się przez trzy lata nieznacznie: z 4,45 do 4,41 zł. W euro portfel 100/0 zarobił 64,3%, w złotych 62,7%. Umocnienie złotego kosztowało więc tylko 1,6 punktu procentowego.
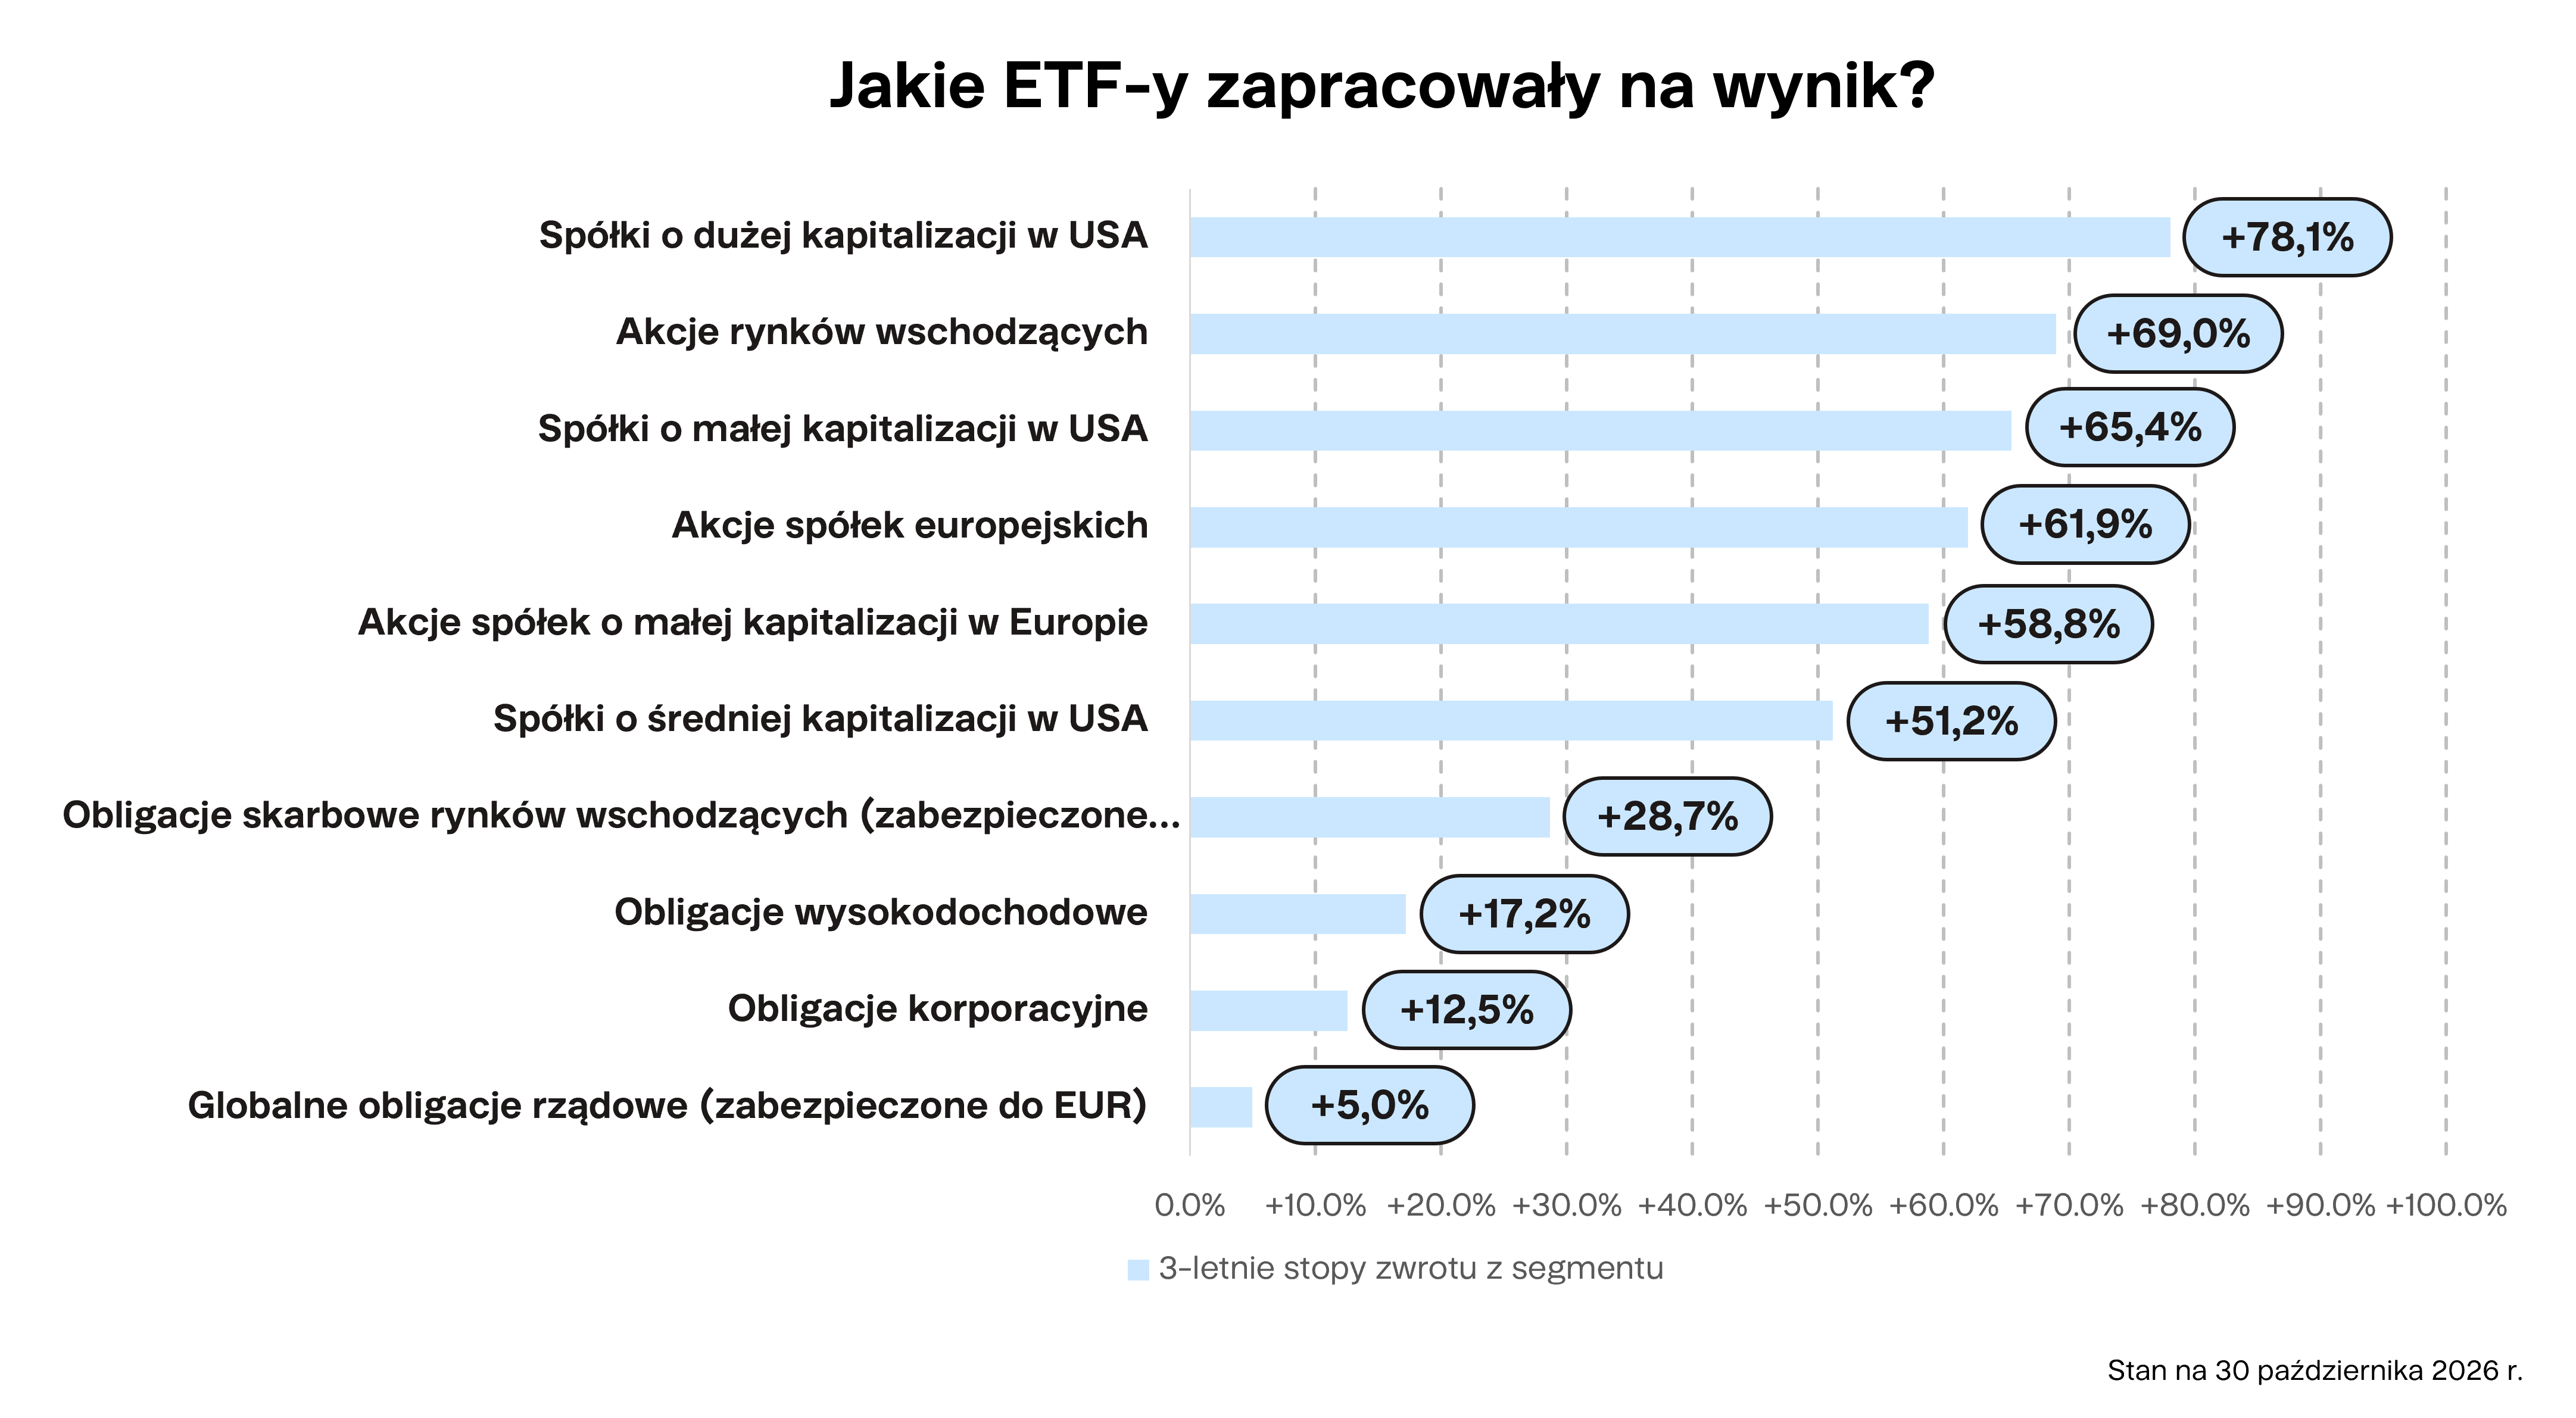
- Rynki wschodzące na podium. Najmocniej urósł ETF na amerykański indeks S&P 500 (+78,1% w euro), ale drugie miejsce zajął ETF na rynki wschodzące (+69,0%), przed małymi spółkami z USA (+65,4%) i akcjami europejskimi (+61,9%). Każdy z sześciu akcyjnych ETF-ów w portfelu zarobił ponad 50%. Na tym polega dywersyfikacja: nie trzeba zgadywać, który region wygra.
Kto oszczędza w Europejskiej Emeryturze?
W OIPE oszczędza w Polsce ok. 10 tys. osób, które zgromadziły 93 mln euro. Najliczniejszą grupę stanowią osoby w wieku 40 - 49 lat, a kobiety to 32% uczestników. Na koniec października 2026 r. wartość rachunków polskich uczestników przewyższała sumę wpłat o 19 mln euro. Polska jest największym rynkiem Europejskiej Emerytury w Finax: odpowiada za 54% klientów i 73% aktywów OIPE w sześciu krajach. W 2026 r. ponad 70% depozytów netto naszych klientów w Polsce trafiło właśnie do OIPE.
Pierwsze wypłaty z OIPE bez podatku Belki w 2027 r.
Z OIPE można wypłacić pieniądze bez podatku od zysków kapitałowych po ukończeniu 60 lat albo 55 lat w przypadku osób z nabytymi uprawnieniami emerytalnymi. Dodatkowo trzeba wpłacać w co najmniej pięciu latach kalendarzowych albo wpłacić ponad połowę wszystkich wpłat co najmniej pięć lat przed wypłatą. Kto zaczął w 2023 r. i wpłacał co roku, spełni warunek pięciu lat w 2027 r. Wypłata nie jest obowiązkowa: pieniądze mogą (naszym zdaniem, powinny) dalej pracować. Około dwóch trzecich uczestników planuje korzystać z oszczędności w formie comiesięcznych wypłat, a pozostali wolą wypłatę jednorazową.
Największy rachunek wśród klientów uprawnionych do takiej wypłaty w 2027 r. ma wartość ok. 150 tys. euro część kapitału jego właściciel przeniósł z IKE. Pierwszy transfer z IKE do OIPE, dokonany zgodnie z ustawą, nie pomniejsza rocznego limitu wpłat. Rozważasz transfer? Skorzystaj z tej promocji. ➡️
Limit wpłat na OIPE w 2026 r.: zostało jeszcze trochę czasu
Limit wpłat na OIPE na 2026 r. wynosi 28 260 zł i można go wykorzystać do końca roku. Nie trzeba wpłacać całej kwoty - już 50 zł wystarczy, by zaliczyć emerytalny rok, czyli dopisać kolejny rok kalendarzowy z wpłatą. W 2027 r. limit na OIPE po raz pierwszy przekroczy 30 tys. zł.
Zadbaj o spokojną jesień życia i skorzystaj z zalet Europejskiej Emerytury
Najczęściej zadawane pytania o OIPE
1. Czy warto założyć OIPE?
Dla osób, które oszczędzają na emeryturę z myślą o kilkunastu lub kilkudziesięciu latach, OIPE łączy globalny portfel ETF z ulgą podatkową: po spełnieniu ustawowych warunków zyski są zwolnione z 19-procentowego podatku Belki. Przez pierwsze trzy lata portfel 100/0 zyskał 62,7%, a przy pełnym limicie wpłat sam podatek Belki od zysku wyniósłby ok. 7 263 zł. Wyniki z przeszłości nie gwarantują jednak przyszłych zysków. Poznaj 12 powodów, by otworzyć OIPE. ➡️
2. OIPE czy IKE - co lepiej wybrać?
Nie trzeba wybierać. OIPE i IKE mają osobne limity wpłat (w 2026 r. po 28 260 zł), więc korzystając z obu, można co roku inwestować z ulgą podatkową dwa razy większą kwotę. OIPE ma dodatkowo ustawowy limit opłat 1% rocznie, a oszczędzanie można kontynuować po przeprowadzce do innego kraju UE. Sprawdź pełne porównanie OIPE i IKE. ➡️
3. Ile kosztuje OIPE w Finax i od jakiej kwoty można zacząć?
Opłata za zarządzanie wynosi 0,6% rocznie plus VAT, czyli łącznie 0,74%, poniżej unijnego limitu 1%. Zacząć można od 50 zł, a pieniądze są automatycznie inwestowane w zdywersyfikowany, globalny portfel funduszy ETF. Poznaj Europejską Emeryturę od Finax. ➡️