 Trudność
Spełniasz wszystkie warunki, więc możesz wypłacić kapitał z konta emerytalnego (OIPE lub IKE) bez podatku. Składasz wniosek, aktywa idą do sprzedaży i… no właśnie, co dalej? Kilkaset tysięcy będzie leżeć na koncie w banku? Czy wystarczy na tyle lat, ile masz przed sobą?
Dlaczego piszemy o tym właśnie teraz? Europejska Emerytura (OIPE) jest dostępna w Polsce od 2023 roku, a jednym z warunków wypłaty bez podatku są wpłaty w co najmniej pięciu różnych latach kalendarzowych. Dlatego w 2027 roku pierwsi klienci Finax, którzy skończyli 60 lat, będą mogli po raz pierwszy wypłacić swoje oszczędności z OIPE bez podatku. Największy portfel w tej grupie to aż 150 tys. euro. Skąd tak duża kwota? To efekt przeniesienia do OIPE oszczędności zgromadzonych wcześniej na IKE a pierwszy taki transfer nie wlicza się do rocznego limitu wpłat. Ty też możesz to zrobić i wziąć udział w naszej limitowanej promocji.
W tym krótkim artykule odpowiemy więc na dwa kluczowe pytania: ile zyskujesz, odkładając wypłatę o rok, trzy lub pięć lat, oraz dlaczego lepiej wypłacać pieniądze w ratach niż jednorazowo.
Sześćdziesiątka daje Ci prawo do wypłaty z OIPE i IKE, ale nie jest to obowiązek
Zanim złożysz wniosek o wypłatę swoich oszczędności emerytalnych, spójrz szerzej na swój majątek i odpowiedz sobie na jedno pytanie: czy naprawdę potrzebujesz tych pieniędzy „na już” i to w całości? Jeśli nie planujesz dużego zakupu albo spełnienia kosztownego marzenia, odpowiedź zwykle brzmi: nie.
Duże znaczenie ma też to, kiedy osiągasz wiek emerytalny. Dla kobiet w Polsce 60. urodziny często oznaczają dwie rzeczy naraz: spełnienie warunków wypłaty bez podatku i nabycie praw do emerytury z ZUS. Wtedy łatwiej uzasadnić sięgnięcie po kapitał, bo zaczyna się pełnoprawna emerytura, na którą pracowaliśmy te wszystkie lata. Mężczyźni z kolei muszą poczekać jeszcze te 5 lat, aby rozpocząć „życie seniora”.
Pytanie jednak pozostaje to samo: czy cały kapitał jest potrzebny od razu i co z nim zrobić?
Oczywiście wszystko zależy od Twojej indywidualnej sytuacji i celów na ten etap życia. Ten artykuł ma pomóc Ci podjąć jak najlepszą decyzję w oparciu o liczby i dane, a nie subiektywne opinie.
Zacznijmy od prostego rachunku: ile zyskujesz, wydłużając inwestowanie o rok, trzy lub pięć lat?
Trzy lata dłużej mogą oznaczać 200 tys. zł więcej w portfelu!
Weźmy hipotetyczny przykład. Przeciętny 30-letni mężczyzna otwiera w Finax Europejską Emeryturę (OIPE) i ustawia w banku stałe zlecenie na 500 zł miesięcznie. Jaki kapitał zgromadzi do 60., 61., 63. i 65. roku życia?
Przyszłości nie znamy, więc opieramy się na danych historycznych. W naszych symulacjach przyjmujemy długoterminową stopę zwrotu z rynku akcji na poziomie około 8% rocznie.
Tak wygląda kapitał przy tych założeniach, w zależności od tego, kiedy inwestor sięgnie po pieniądze:
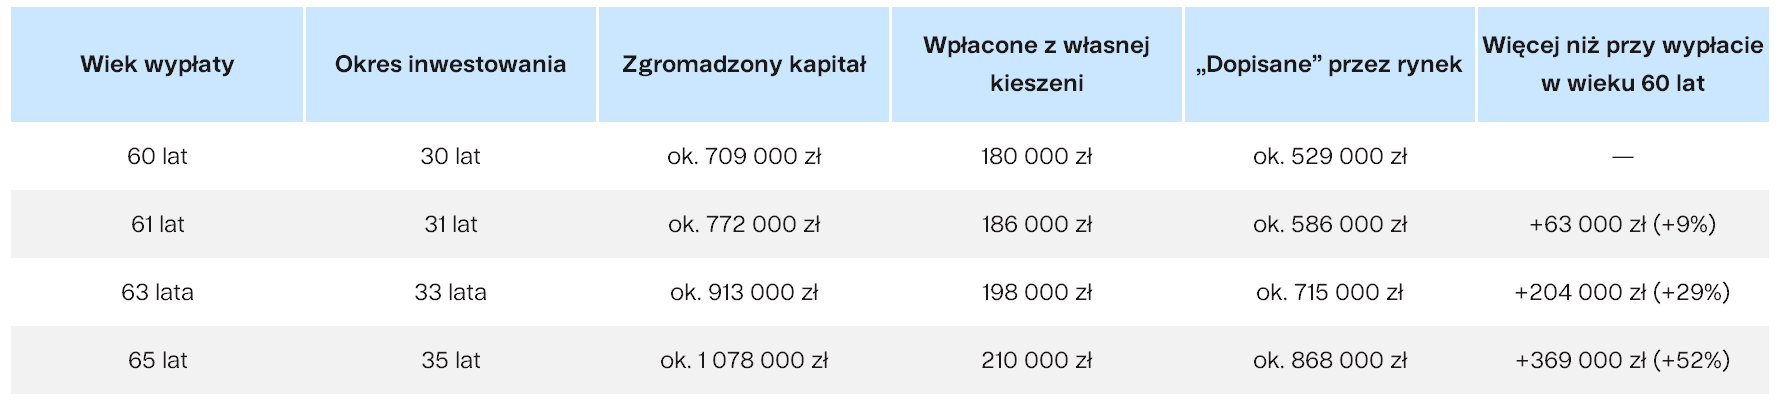
Zwróć uwagę na ostatnią kolumnę. Pięć lat inwestowania dłużej to tylko 30 000 zł dodatkowych wpłat z Twojej kieszeni, a kapitał rośnie o 369 000 zł, czyli o ponad 50%. W tym scenariuszu rynek dokłada ponad jedenaście razy więcej, niż wpłacasz. Już rok cierpliwości to +63 000 zł, a trzy lata +204 000 zł.
Tak działa magia procentu składanego: pod koniec oszczędzania portfel pracuje mocniej niż Twoje bieżące wpłaty.
Pamiętaj jednak, że przyjęta stopa zwrotu opiera się na danych historycznych i nie musi się powtórzyć w przyszłości. Inwestycje nie rosną liniowo są lata lepsze i gorsze, a wartość portfela może też spadać. Stała stopa zwrotu to uproszczenie, które ma jedynie zobrazować, ile potencjalnie można zyskać, wydłużając horyzont inwestycji. Dlatego inwestuj ze świadomością tego ryzyka.
Wypłata jednorazowa czy w ratach? Konto oszczędnościowe czy pracujący portfel
Wiesz już, ile dają dodatkowe lata inwestowania. Czas na drugie pytanie: co zrobić z tym kapitałem na emeryturze?
Pierwsza myśl większości z nas: wypłacę wszystko, przeleję na konto bankowe i sam będę zarządzał tymi pieniędzmi. Kusi, bo brzmi bezpiecznie. Wypłata po spełnieniu warunków ustawowych jest wolna od podatku, więc na konto wpada pełna kwota. Tylko że od tej chwili Twój kapitał praktycznie nie zarabia. Dlatego tak ważne jest, by dobrze zagospodarować te środki i chronić je przed inflacją, która w przeciwieństwie do nas nie przechodzi na emeryturę.
Pamiętasz, jak jeszcze kilka lat temu wynosiła dwucyfrowe wartości? Nikt przecież nie chce, by jego ciężko wypracowane oszczędności zostały przez nią „zjedzone”.
Przeanalizuj zatem kolejny przykład. Przyjmijmy co wcale nie jest oczywiste, bo według danych NBP średnie oprocentowanie depozytów terminowych i bieżących wyniosło w sierpniu 2026 r. zaledwie 1,1% że bank zapłaci Ci 2% rocznie od całej kwoty na koncie oszczędnościowym. Pamiętaj jednak, że od tych odsetek bank automatycznie potrąci 19% podatku Belki. Środki nie są już na koncie emerytalnym, więc tracą zwolnienie z podatku od zysków z 2% realnie zostaje Ci tylko 1,62% rocznie. Jak taka opcja wypada w porównaniu z pozostawieniem środków w inwestycjach i wypłacaniem ich w ratach?
Dla OIPE zakładamy 6% średniorocznej stopy zwrotu, bo w wieku emerytalnym zmienia się struktura portfela udział obligacji rośnie do 40%. Skąd akurat 6%? Taką bazową oczekiwaną stopę zwrotu dla strategii 60:40 (60% akcji i 40% obligacji) przyjmują również algorytmy na stronie Finax. Opiera się ona na długoterminowych historycznych wynikach tej strategii. Jest niższa niż w pierwszej symulacji, bo większy udział obligacji oznacza mniejsze wahania portfela, ale też niższy potencjał zysku.
Wypłaty trwają 20 lat (do 85. roku życia), a rata co roku rośnie o 2,5%, czyli o długoterminowy cel inflacyjny NBP. Bez tej indeksacji z roku na rok traciłaby siłę nabywczą. Wysokość pierwszej raty nie jest założeniem, lecz wynikiem obliczeń: to najwyższa kwota, przy której kapitał wystarcza na pełne 20 lat wypłat.
Pisaliśmy już o tym wcześniej, ale pamiętaj, że to symulacja, a nie gwarancja: wartość portfela może być finalnie mniejsza (wszystko zależy od sytuacji na rynkach), a rzeczywiste raty mogą okazać się niższe od wyliczonych.
Oto, jak wypadają oba podejścia:
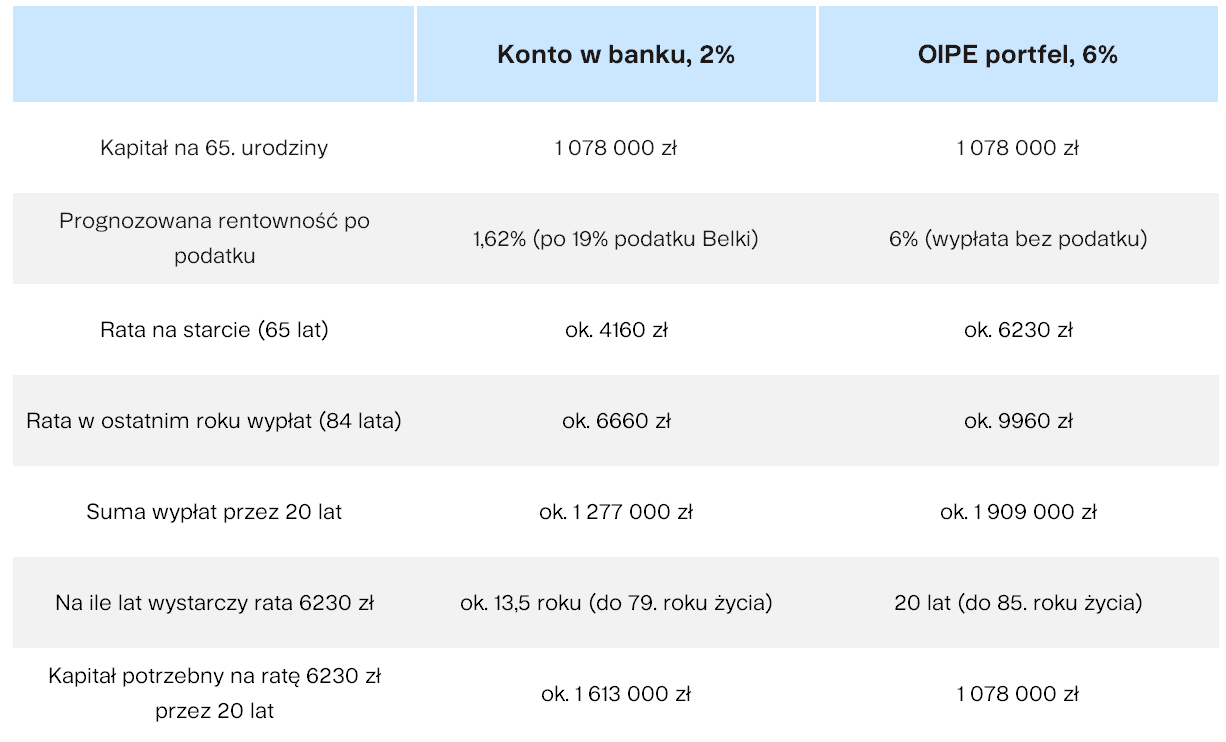
Ta sama kwota, dwie różne decyzje. Z pracującego portfela rata startuje od około 6230 zł, a w ostatnim roku wypłat dochodzi do blisko 9960 zł. Z konta w banku od około 4160 zł. To ponad 2000 zł miesięcznie mniej już na starcie i ponad 630 000 zł mniej w całym okresie wypłat.
Spójrzmy na to jeszcze inaczej. Jeśli z konta bankowego zaczniesz wypłacać te same 6230 zł, pieniądze skończą się po niecałych 14 latach, w wieku 79 lat. Sześć lat spodziewanej emerytury zostaje bez wsparcia.
Aby utrzymać tę ratę przez pełne 20 lat, w wersji bankowej potrzeba około 1 613 000 zł na 65. urodziny o 535 000 zł więcej niż w przypadku pracującego portfela. Tyle kosztuje przeniesienie kapitału na konto oszczędnościowe.

Zadbaj o spokojną jesień życia i skorzystaj z zalet Europejskiej Emerytury
Dwie decyzje, które nic nie kosztują
Jakie wnioski płyną z tych wyliczeń?
Pierwszy: jeśli naprawdę nie potrzebujesz pieniędzy „na już”, nie ruszaj ich. Sześćdziesiąte urodziny dają prawo do wypłaty, a nie obowiązek. Pod koniec oszczędzania pracuje głównie kapitał, a nie Twoje bieżące wpłaty: dlatego już trzy dodatkowe lata inwestowania mogą oznaczać aż 200 tys. zł więcej w portfelu. Pracujesz do 65. roku życia? Rozważ sięgnięcie po środki dopiero wtedy.
Drugi: wybierz wypłatę w ratach, a nie jednorazową. Tak właśnie planuje większość naszych klientów: 65% osób oszczędzających w OIPE w Finax deklaruje wypłatę co miesiąc, a pozostali jednorazowo. Pozostawiony na koncie emerytalnym kapitał dalej pracuje i to bez podatku, bo wypłata z OIPE po spełnieniu warunków ustawowych jest zwolniona z podatku od zysków. Z pracującego portfela wypłacisz przez 20 lat około 1 909 000 zł, a z konta oszczędnościowego na 2% (od którego zapłacisz jeszcze 19% podatku Belki) około 1 277 000 zł. Ponad 630 000 zł różnicy przy identycznym kapitale na starcie. Jeśli z konta bankowego zaczniesz wypłacać tę samą ratę, pieniądze skończą się po niecałych 14 latach. Zostawiając kapitał w OIPE, zyskujesz sześć dodatkowych lat wypłat.
Na koniec pamiętaj: obie decyzje nic nie kosztują. Nie musisz niczego dopłacać, trafiać idealnie w rynkowe dołki ani zwiększać ryzyka. Wystarczy sięgnąć po kapitał dopiero wtedy, gdy będzie naprawdę potrzebny i wypłacać go stopniowo, trzymając resztę w pracującym portfelu.
Najczęściej zadawane pytania o wypłatę z OIPE i IKE
1. Kiedy można wypłacić pieniądze z OIPE bez podatku?
Wypłata z OIPE jest zwolniona z 19% podatku od zysków kapitałowych (tzw. podatku Belki), jeśli masz ukończone 60 lat (albo 55 lat i nabyte prawa emerytalne) a wpłaty na konto były dokonywane w co najmniej pięciu latach kalendarzowych albo ponad połowa wpłat została dokonana co najmniej 5 lat przed złożeniem wniosku. Zasady są takie same jak w IKE. W Europejskiej Emeryturze w Finax do „zaliczenia” roku wystarczy minimalna wpłata 50 zł - więcej przeczytasz w artykule 12 powodów, by w końcu otworzyć OIPE.
2. Lepiej wypłacić oszczędności emerytalne jednorazowo czy w ratach?
Jeśli nie planujesz dużego wydatku, korzystniejsza zwykle jest wypłata w ratach. Kapitał, który zostaje na koncie emerytalnym, dalej pracuje i nadal nie płacisz od niego podatku Belki. W naszej symulacji przy 1 078 000 zł na start wypłaty w ratach z portfela 60:40 dały łącznie ok. 1 909 000 zł, a z konta bankowego na 2% - ok. 1 277 000 zł. Wypłata jednorazowa ma sens głównie wtedy, gdy potrzebujesz całej kwoty od razu. Pamiętaj, że po pierwszej wypłacie nie możesz już dokonywać kolejnych wpłat na to konto. Różnice między obiema formami oszczędzania na emeryturę opisujemy w tekście OIPE czy IKE? A może oba?.
3. Czy opłaca się odłożyć wypłatę z OIPE lub IKE na później?
Tak, jeśli nie potrzebujesz pieniędzy od razu. Pod koniec oszczędzania kapitał rośnie szybciej niż Twoje bieżące wpłaty dzięki procentowi składanemu - w naszym przykładzie (500 zł miesięcznie od 30. roku życia, 8% rocznie) rok dłużej to ok. +63 000 zł, trzy lata ok. +204 000 zł, a pięć lat ok. +369 000 zł. To symulacja na danych historycznych, a nie gwarancja: wartość portfela może też spadać, dlatego warto znać ryzyka związane z inwestowaniem. Jeśli masz jeszcze środki na IKE, możesz je też przenieść do OIPE bez utraty ochrony podatkowej.
Masz pytania albo potrzebujesz wsparcia w planowaniu ostatnich lat oszczędzania i wypłat?
Napisz do nas na [email protected] - pomożemy Ci podjąć świadomą decyzję.