 Trudność

Chcemy euro w portfelach...
Dyskusja o przyjęciu euro w Polsce w ostatnich latach prawie zupełnie ucichła, a Polacy pozostają w tej sprawie podzieleni.
Na przyjęcie eurowaluty nie trzeba jednak czekać, by przyjąć ją do swojego portfela. I Polacy nie czekają.
W ciągu ostatnich czterech lat, czyli od wybuchu pandemii, depozyty walutowe gospodarstw domowych przyrastały aż o 65%. Dla porównania w tym samym czasie wartość oszczędności w złotych wzrosła o 33%. Dłuższa historia pokazuje jeszcze bardziej imponującą dynamikę. Z danych NBP wynika, że na koniec czerwca 2024 r. oszczędności walutowe Polaków sięgnęły blisko 140 mld zł, co stanowi jeden z najwyższych wyników, od ponad ćwierćwiecza, kiedy prowadzone są takie statystyki.
Źródło: Europejski Bank Centralny
Spośród depozytów bankowych polskich gospodarstw domowych w walutach obcych, aż 57% stanowią depozyty w euro. Unijna waluta już dawno wyprzedziła pod tym względem dolara, przez lata uznawanego za ostoję bezpieczeństwa.
...ale dotąd nie dawały procentów
Jak więc widać, Polacy chcą trzymać euro w swoich portfelach. Problem w tym, że banki nie za bardzo chcą im za to płacić odsetki. Dlaczego? Powodów jest kilka.
Po zawirowaniach związanych z popularnymi niegdyś kredytami we frankach szwajcarskich, zainteresowanie kredytami w walutach obcych spadło w Polsce niemal do zera. A w takiej sytuacji (ze względu na kwestię równowagi w bilansie) banki nie są zainteresowane przyciąganiem depozytów w walutach obcych. Rząd natomiast interweniuje wyłącznie w kwestii oprocentowania depozytów w polskim złotym.
Bankowe lokaty czy depozyty dają, oczywiście, gwarancję. W tym przypadku gwarancja sprowadza się jednak do pewności, że dostaniemy tyle euro, ile zdeponowaliśmy - praktycznie bez oprocentowania.
Euro Wkład od Finax, o którym więcej piszemy poniżej, zbudowany został z ETF-ów opartych na najbezpieczniejszych instrumentach, ale dających też dodatkowo rentowność z międzybankowego rynku pieniężnego.
Minimalna wpłata to 10 euro lub 50 złotych, które Finax przewalutuje po świetnym, indywidualnie wynegocjowanym dla naszych klientów kursie (spread to mniej niż pół grosza na 1 euro). Jeśli będziemy chcieli wycofać środki przed upływem terminu lokaty, to tracimy nawet te jakże skromne odsetki. W Finax - nie.
Pamiętaj! Lokata w banku jest gwarantowana. To nie to samo, co produkt inwestycyjny, którym jest Euro Wkład.
Bez względu na to, czy zostawisz środki na lokacie w banku, czy zainwestujesz je w ramach Euro Wkładu, od zysku będzie trzeba zapłacić podatek. Od Finax możesz spodziewać się jednak formularza PIT-8C. I nie martw się, nie zostawimy Cię z nim samej/samego. Tłumaczymy, co należy z nim zrobić.
Wynik powiązany z kursem euro
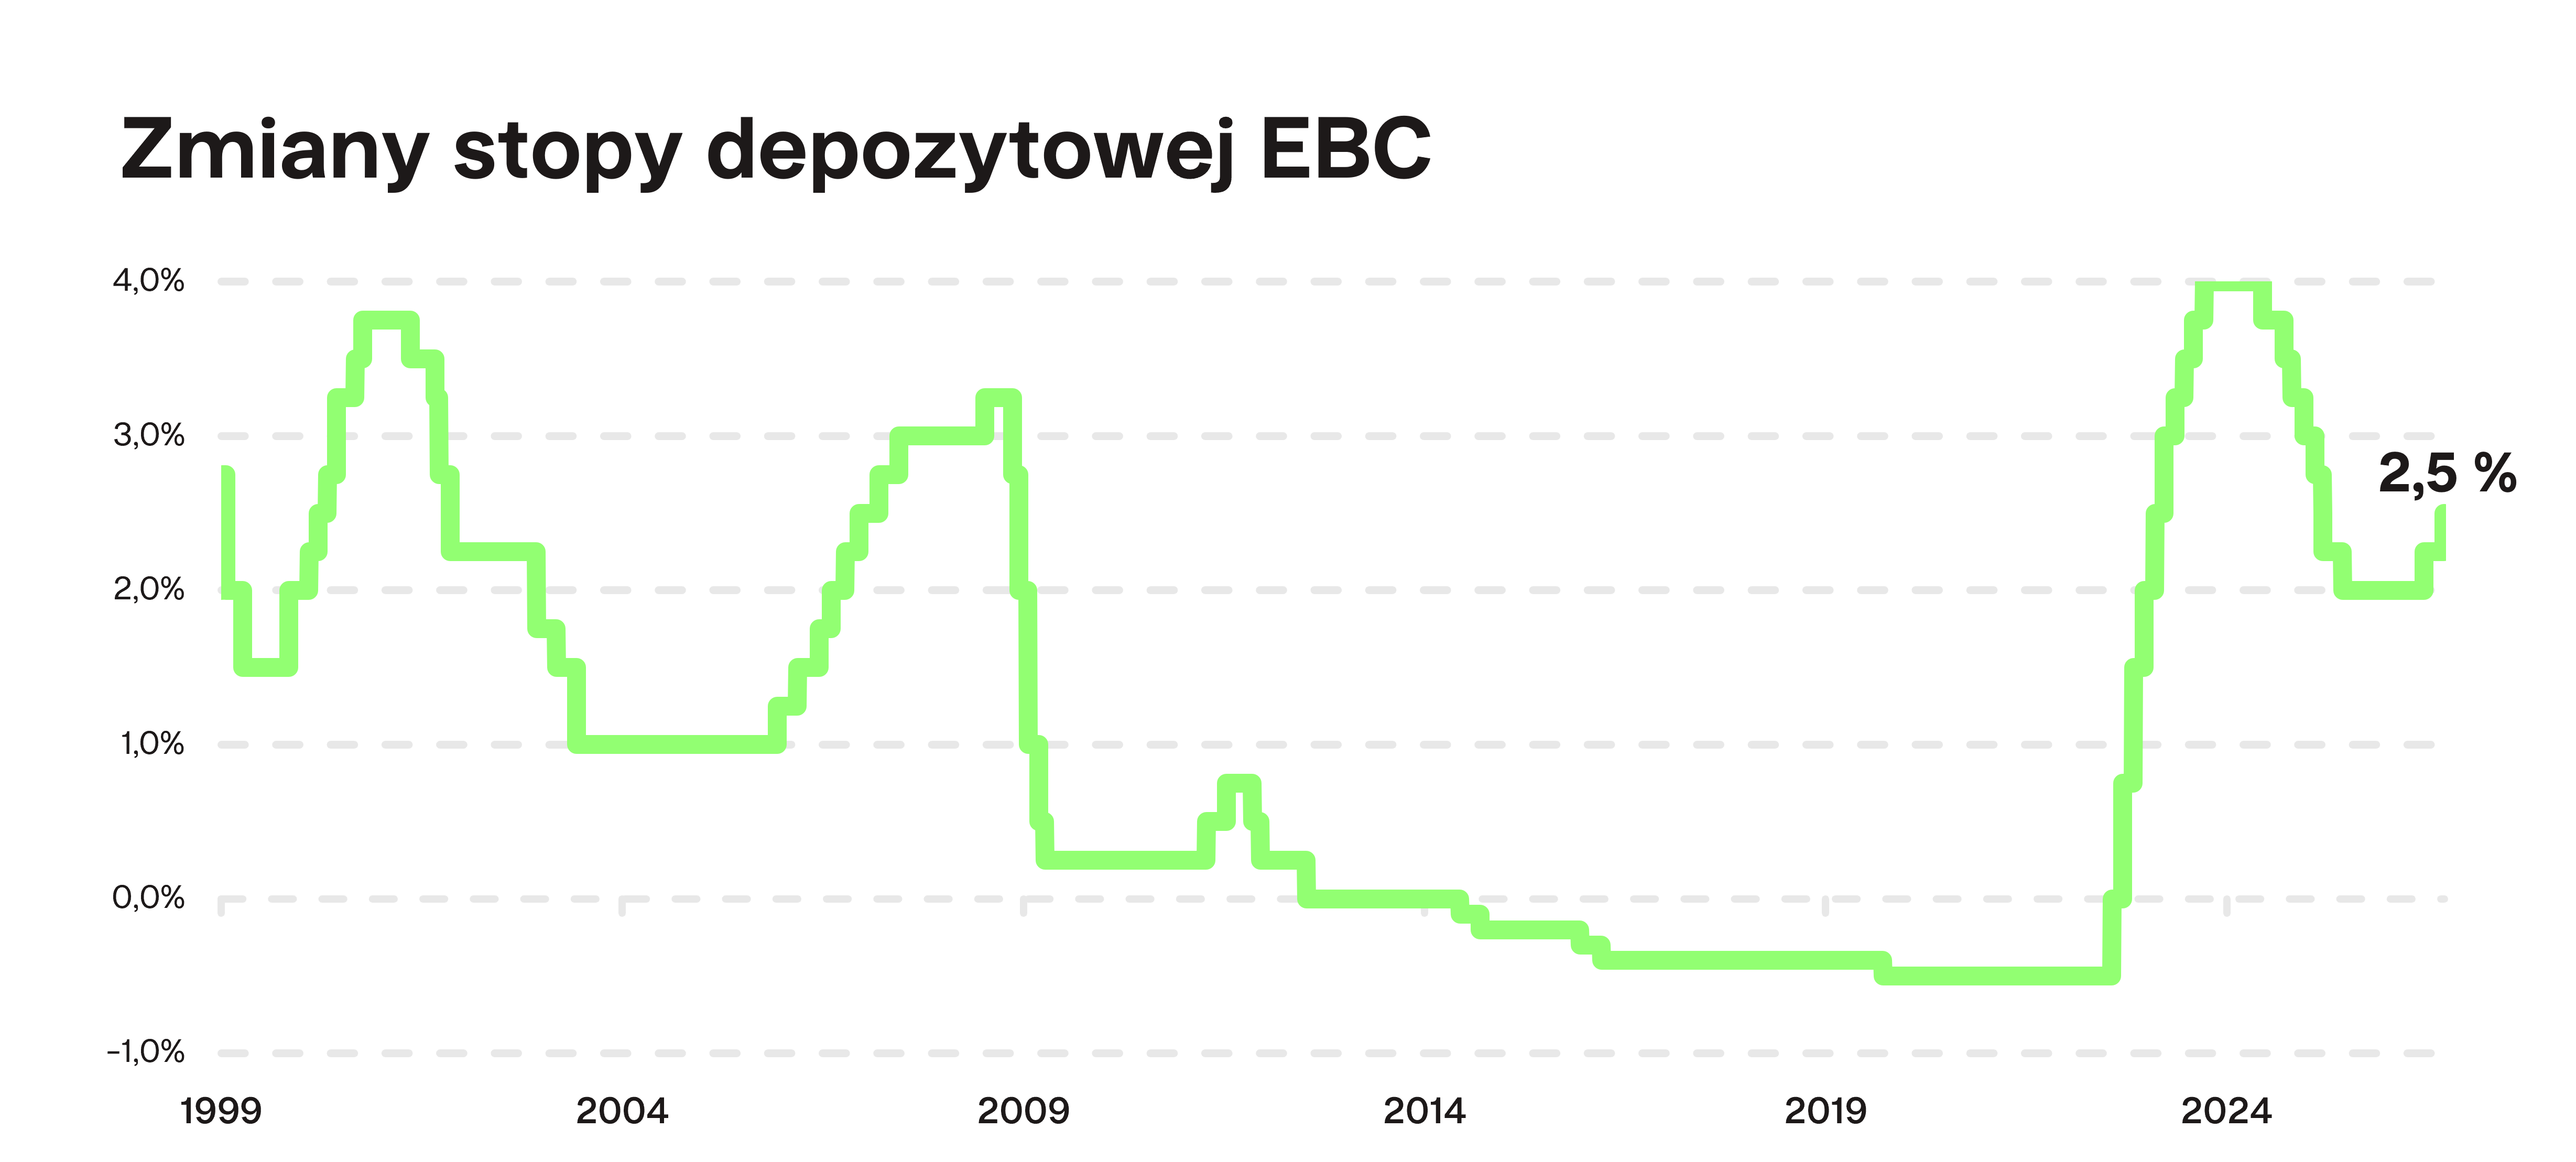
Jak kształtuje się rentowność Euro Wkładu? Z jednej strony wpływa na nią oprocentowanie odzwierciedlające stopę procentową Europejskiego Banku Centralnego. Jeśli Europejski Bank Centralny podniesie stopy procentowe, rentowność Euro Wkładu wzrośnie. Jeśli obniży stopy procentowe, rentowność spadnie.
Z drugiej strony, na wynik wpływa dodatkowo kurs euro względem złotego. Inwestowanie wiąże się więc z ryzykiem walutowym, ale w Finax promujemy dywersyfikację, także tę walutową. Choć euro jest obecnie na jednym z najniższym poziomów względem polskiej waluty od kilku lat (ostatni raz tak tanie było w 2020 r.), nie próbujemy przewidzieć, czy wróci ono do długoterminowego trendu wzrostowego. Przekonujemy jedynie, że warto dywersyfikować walutowo swój portfel. Tym bardziej że złoty z reguły traci, gdy na świecie rośnie niepewność.
Dla kogo przeznaczony jest Euro Wkład?
Biorąc pod uwagę to, co dotąd napisaliśmy, naszym zdaniem produkt powinni rozważyć przede wszystkim inwestorzy bardziej konserwatywni, ale jednocześnie godzący się na ryzyko walutowe, szukający inwestycji na okres do 3 lat. To produkt dla Ciebie zwłaszcza, jeżeli:
- Już teraz trzymasz część swoich oszczędności w euro
Obecnie polskie gospodarstwa domowe trzymają na nieoprocentowanych rachunkach walutowych już ponad 102 mld złotych w euro (dane KNF na lipiec 2024 r.). Jeśli sam(-a) należysz do ich grona lub trzymasz oszczędności w euro w tzw. skarpecie, nie zwlekaj. Wykorzystaj potencjał swoich pieniędzy w pełni z Euro Wkładem. - Szukasz pomysłu na rezerwę finansową
Dywersyfikacja to klucz do udanych inwestycji i minimalizacji ryzyka. Przemyśl, czy oszczędności całego życia chcesz trzymać tylko w jednej, polskiej walucie. Weź przykład z rosnącej liczby Polaków i trzymaj część swoich oszczędności w euro. - Dopiero zaczynasz swoją przygodę z inwestowaniem
Właśnie stawiasz pierwsze kroki w świecie inwestycji? Bardzo możliwe, że na start nie masz ochoty podejmować zbyt dużego ryzyka, ale szukasz rozwiązań bardziej dochodowych niż lokaty. Teraz możesz zdobyć pierwsze doświadczenia na rynku inwestycyjnym z Euro Wkładem. - Często podróżujesz, zwłaszcza do strefy euro i/lub prowadzisz działalność, w ramach której przeprowadzasz transakcje z podmiotami ze strefy euro
Zawsze masz trochę euro na swoim koncie lub w portfelu? Teraz możesz pozwolić tej gotówce pracować. - Jesteś fanem koncepcji wspólnej unijnej waluty lub masz ograniczone zaufanie do złotego
Nie musisz czekać na przyjęcie europejskiej waluty. Możesz przyjąć euro do swojego portfela już teraz!
Pamiętaj, nie musisz posiadać euro, by zacząć. Jeśli wpłacisz do Finax złote, my wymienimy je dla Ciebie po korzystnym, indywidualnie wynegocjowanym dla naszych klientów spreadzie (mniej niż pół grosza na 1 EUR) bez żadnych dodatkowych opłat. Zacząć możesz już od 50 zł!
Poznajcie Euro Wkład
Euro Wkład to zarządzany portfel inwestycyjny złożony z funduszy ETF rynku pieniężnego oferujący stabilny wzrost wartości środków, który daje oprocentowanie odzwierciedlające stopę procentową Europejskiego Banku Centralnego. Przeznaczony jest dla inwestycji na okres do 3 lat.
Do wyboru są dwie strategie o różnym składzie portfela: do 1 roku i do 3 lat. Pierwsza jest przeznaczona na oszczędności potrzebne w ciągu roku - dla inwestorów, którzy mają wysoką awersję do wahań. Jej zmienność jest praktycznie zerowa.
Strategia do 3 lat ma wyższy oczekiwany zysk, ale jej wartość nieznacznie się waha. Jest przeznaczona na oszczędności, które planujesz wykorzystać w ciągu 1- 3 lat, i dla inwestorów gotowych zaakceptować niewielkie ryzyko w zamian za wyższy potencjał zysku.
Obie strategie wykorzystują instrumenty replikujące bazowe stopy procentowe strefy euro. W rezultacie jego wartość w euro stale rośnie i zmienia się tylko wtedy, gdy zmieniają się stopy procentowe ustalane przez Europejski Bank Centralny (patrz wykres roczny poniżej).
Zbudowane zostały z ETF-ów, które z założenia replikować mają rentowność stóp procentowych EBC oraz z ETF-ów obligacyjnych, w skład których wchodzą najmniej ryzykowne obligacje z najwyższymi ratingami, o terminie zapadalności do pół roku.
Na wykresie widzisz wynik strategii do 1 roku od jej uruchomienia w 2023 roku. Zwróć uwagę, jak stabilnie rośnie jej wartość - zmienność praktycznie w niej nie istnieje.
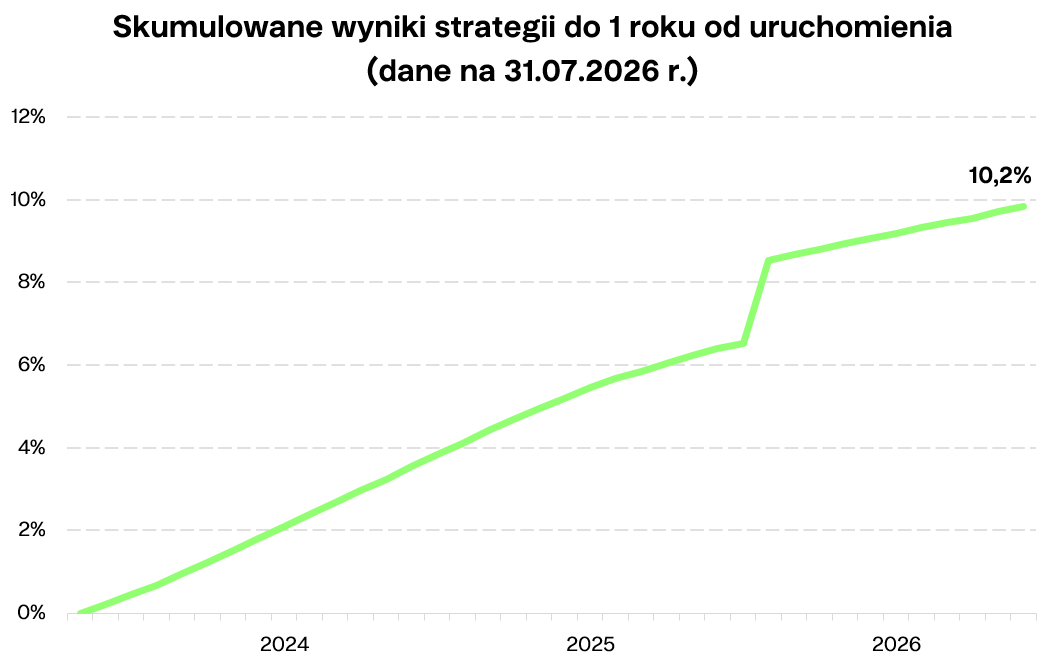
Uwaga: sposób obliczania rzeczywistych wyników opisaliśmy w artykule Jak obliczamy rzeczywiste wyniki portfeli Finax? Wyniki historyczne nie gwarantują przyszłych zysków, a Twoja inwestycja może zakończyć się stratą. Sprawdź, jakie ryzyko podejmujesz, inwestując. Rentowność Euro Wkładu w euro odzwierciedla bazową stopę depozytową EBC pomniejszoną o opłatę funduszu i Finax.
Pamiętaj jednak, że ostateczny wynik inwestycji wyrażony w PLN zależy także od wahań kursu euro wobec złotego, który może zwiększać lub zmniejszać wynik z inwestycji.
Zalety Euro Wkładu
- Rynkowa stopa zwrotu brutto w euro dla strategii do 1 roku wynosi 2,5% w skali roku, a dla strategii do 3 lat 3,0% w skali roku (na dzień 31.10.2026 r.)
Zmienna, zbliżona do podstawowej stopy depozytowej EBC - Dywersyfikacja walutowa
Alternatywa lub uzupełnienie rezerwy finansowej w złotych - Jedna, niska opłata
0,5% rocznie z VAT za zarządzanie portfelem - Brak zobowiązań
W każdej chwili możesz wypłacić środki bez dodatkowych opłat. Otrzymasz je w ciągu maksymalnie 10 dni
*Oczekiwany zysk obliczamy jako średnią ważoną aktualnej krótkoterminowej stopy euro (€STR) i średniej rentowności do wykupu ETF-ów obligacyjnych, pomniejszoną o opłaty funduszy ETF. Wagi wynikają z docelowego składu każdej strategii. Zysk nie uwzględnia opłaty Finax za zarządzanie portfelem w wysokości 0,5% w skali roku z VAT. Przyszłe wyniki mogą się różnić. Opodatkowanie zależy od indywidualnej sytuacji każdego klienta i może się w przyszłości zmienić.

Pomnażaj swoje oszczędności krótkoterminowo ze spokojem i bez stresu
Jeśli interesują Cię szczegóły, kolejne informacje są właśnie dla Ciebie.
Jak otworzyć Euro Wkład?
Jeśli nie jesteś jeszcze klientem Finax, kliknij na naszej stronie Zacznij albo przycisk Otwórz Euro Wkład w tym artykule, albo pobierz aplikację Finax w AppStore lub Google Play. Otwarcie konta jest bardzo proste i zajmie Ci 10 minut.
Na początku rejestracji kliknij „Poznaj nasze portfele” i wybierz Euro Wkład. Przejdziesz krótką ankietę, potwierdzisz tożsamość, uzupełnisz dane, podpiszesz umowę online, wyślesz pieniądze i to wszystko! Teraz możesz pozwolić swoim euro pracować. A ich pracę możesz wygodnie śledzić online w aplikacji mobilnej lub przez stronę internetową Finax.
Obecni klienci dodają konto jednym kliknięciem - „Otwórz nowe konto“ w menu (Więcej) w aplikacji mobilnej albo w przeglądzie rachunku po zalogowaniu na stronie internetowej.
Skład portfela
Wszystkie zalety Euro Wkładu wynikają z jego składu. Z jakich aktywów bazowych zbudowany został więc ten produkt inwestycyjny?
W ramach Euro Wkładu dostępne są dwie strategie o różnym składzie portfela.
Euro Wkład do 1 roku
Strategia do 1 roku składa się z czterech ETF-ów - dwa odwzorowują krótkoterminową stopę międzybankową, a dwa inwestują w krótkoterminowe obligacje z terminem wykupu do pół roku.
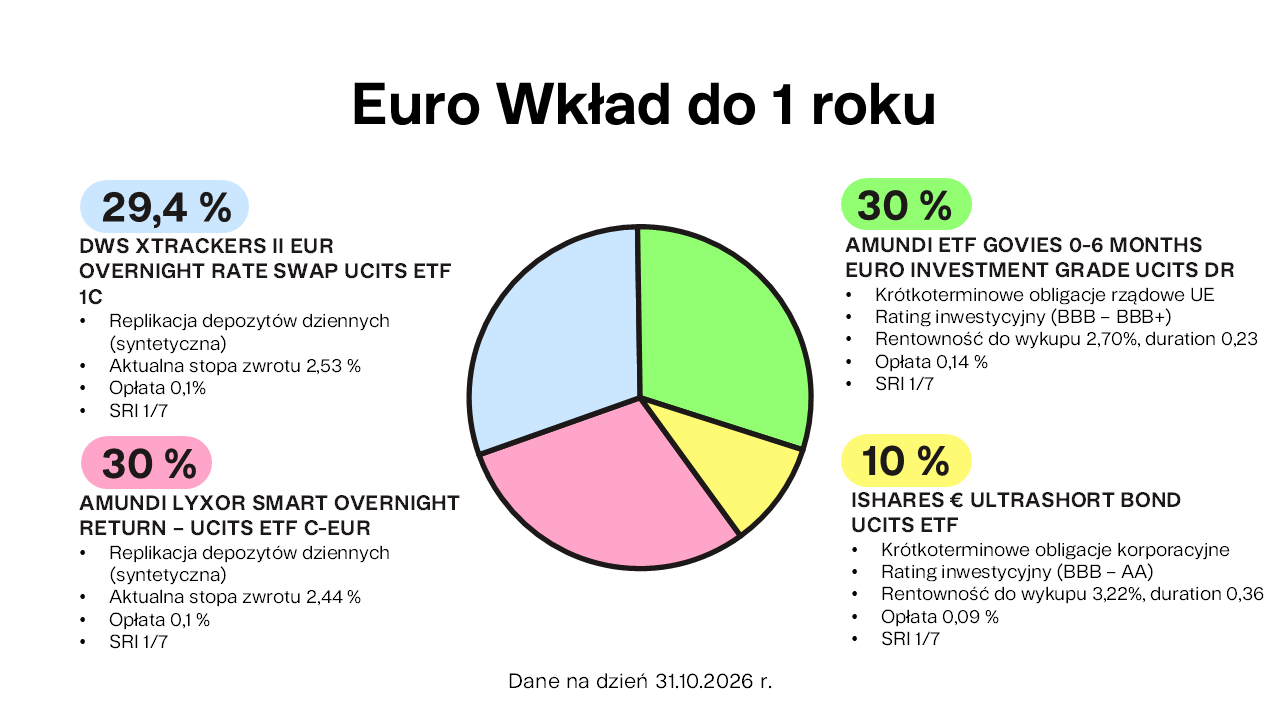
30% portfela to ETF skupiony na krótkoterminowych obligacjach rządowych w euro. Chodzi o obligacje krajów strefy euro z ratingiem inwestycyjnym i terminem wykupu do 6 miesięcy najbezpieczniejsze papiery wartościowe, jakie oferuje Europa.
10% wartości uzupełniają krótkoterminowe obligacje korporacyjne w euro z ratingiem inwestycyjnym (ta sama jakość co obligacje rządowe wyżej). Ich średni termin wykupu to pół roku. Fundusz jest silnie zdywersyfikowany, sektorowo i regionalnie.
59,4% początkowych aktywów to dwa ETF-y odwzorowujące krótkoterminową stopę euro €STR (Euro Short Term Rate). Mówi ona, po jakim oprocentowaniu banki pożyczają sobie nadwyżkową gotówkę na jedną noc (tzw. depozyty i stawki overnight).
Stopy te wynikają z podstawowej stopy depozytowej EBC, a wpływa na nie także płynność i inne warunki na rynku międzybankowym. Sama €STR nie jest aktywem, w które da się zainwestować ustala ją EBC na podstawie rynku międzybankowego, jako średnią jednodniowych depozytów banków.
Fundusze odwzorowują tę stopę przez swapy (kontrakty terminowe), czyli replikują indeks syntetycznie. Kiedyś traktowaliśmy takie ETF-y jako bardziej ryzykowne, bo inwestor ponosił poza ryzykiem rynkowym i ryzykiem stopy procentowej - także ryzyko kredytowe kontrahenta (banku).
To się jednak zmieniło. Regulacje pozwalają dziś detalicznym funduszom UCITS na jedynie znikomą niezabezpieczoną pozycję w instrumentach pochodnych wobec jednego kontrahenta, co wyraźnie obniża ryzyko kredytowe. Pozycje w funduszach są w pełni zabezpieczone wysokiej jakości papierami - obligacjami skarbowymi, ewentualnie obligacjami korporacyjnymi lub akcjami dużych spółek.
Euro Wkład do 3 lat
Strategia do 3 lat ma bardzo podobny skład. 39,4% jej wartości to ETF odwzorowujący krótkoterminową stopę euro €STR, opisaną wyżej.
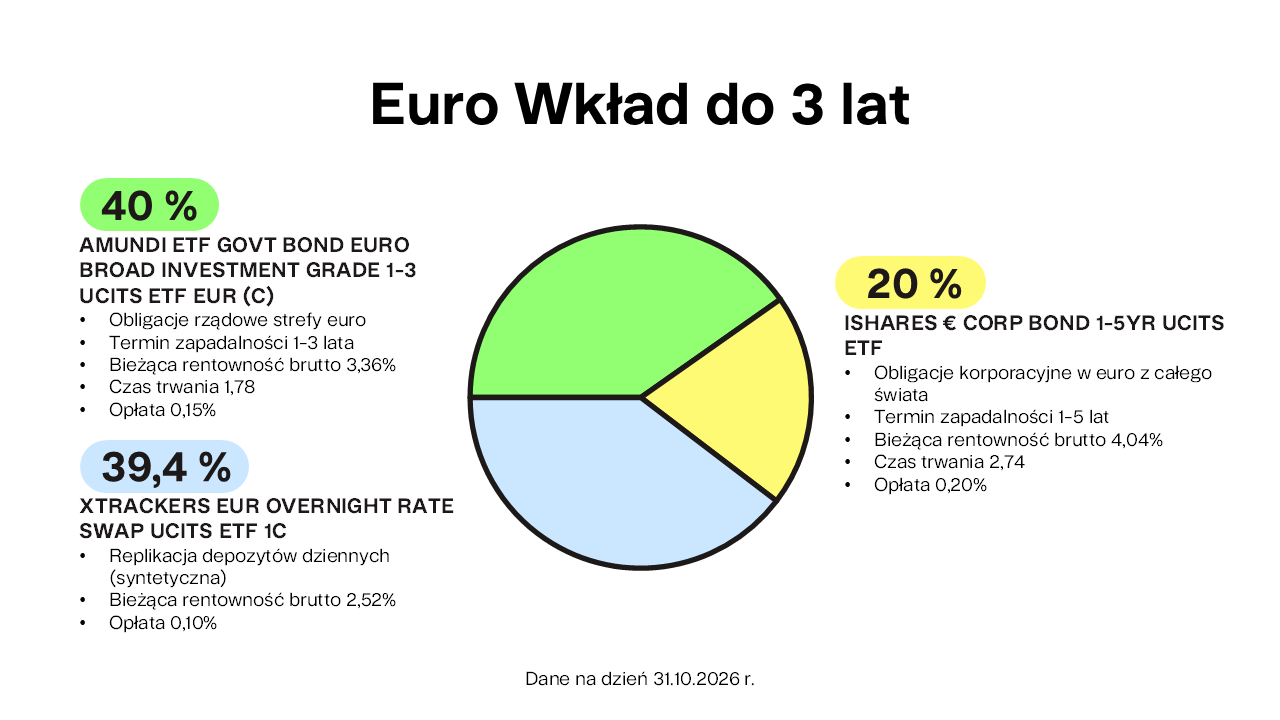
40% portfela to ETF z obligacjami rządów strefy euro o terminie wykupu do 3 lat. Pozostałe 20% trafia do obligacji korporacyjnych w euro z terminem do 5 lat. W obu przypadkach muszą to być obligacje o ratingu inwestycyjnym, emitowane przez najsolidniejsze firmy i rządy.
Jak zmiana stóp procentowych wpływa na Euro Wkład?
Głównym czynnikiem wpływającym na wysokość stopy zwrotu z Euro Wkładu oprócz wspomnianego wyżej kursu EURPLN - są podstawowe stopy procentowe ustalane przez Europejski Bank Centralny. Biorąc pod uwagę koncentrację na krótkoterminowych dochodach odsetkowych, oczekiwany wzrost jest wprost proporcjonalny do kierunku zmian stóp procentowych przez Europejski Bank Centralny.
Wzrost stóp procentowych stosunkowo szybko przełoży się na wyższą rentowność Euro Wkładu. W przypadku funduszy ETF replikujących stopę overnight, to kwestia kilku dni. W przypadku funduszy obligacji, zaostrzenie polityki banku centralnego zostanie odzwierciedlone z niewielkim opóźnieniem lub nawet z wyprzedzeniem zgodnym z oczekiwaniami rynku. To samo dotyczy obniżek stóp procentowych.
Jeśli EBC nadal będzie podnosił stopy procentowe, inwestujący w Euro Wkład skorzystają na tym działaniu. Nie należy jednak zapominać, że ewentualna obniżka stóp procentowych spowoduje spadek rentowności. Teoretycznie, ujemne stopy w EBC mogą też oznaczać, że produkt przyniesie stratę.
Jakie ryzyko wiąże się z Euro Wkładem?
Podstawowym ryzykiem dla produktu Euro Wkład jest tzw. ryzyko stopy procentowej. Jeśli gospodarka strefy euro wpadnie w głębszą recesję, a poziomy cen zaczną się stabilizować lub nawet spadać, Europejski Bank Centralny może ponownie obniżyć stopy procentowe, co znalazłoby odzwierciedlenie w przyszłej rentowności Euro Wkładu.
Ryzyko to polega zatem na spadku stóp procentowych, co oznaczałoby niższy zysk. Będziemy informować Was o wszelkich zmianach stóp procentowych oraz oczekiwanej stopy zwrotu z Euro Wkładu.
Potwierdza to sama ocena ryzyka PRIIPS, która przypisuje wszystkim czterem ETF-om najniższe ryzyko SRI 1 w 7-stopniowej skali.
Ryzyko kredytowe w produkcie Euro Wkład jest podobne do poziomu ryzyka kredytowego depozytu w banku. Inwestorzy ponoszą również ryzyko kontrahenta, ale jest ono w pełni zabezpieczone. W szczególności, w przypadku funduszy ETF replikujących stopę procentową oferowaną na rynku międzybankowym overnight, ryzyko kontrahenta wynika z kontraktów swapowych, dzięki którym fundusz osiąga ten zwrot. Kontrahentami są jednak duże banki (np. Société Générale czy Deutsche Bank).
W ramach funduszu ryzyko pojedynczego kontrahenta nie może przekraczać 10%. Swapy są również w pełni zabezpieczone aktywami. Jedynie wolumen 500 tys. EUR nie musi być zabezpieczony aktywami w przypadku instrumentów pochodnych, co w przypadku funduszy zarządzających aktywami o wartości 1,8 mld EUR jest naprawdę znikomą kwotą.
W przypadku niewykonania zobowiązania przez kontrahenta, aktywa koszyka giełdowego (wysokiej jakości obligacje lub akcje) pozostają w aktywach.
Inwestując w euro, warto mieć również na uwadze, że ostateczny wynik inwestycji wyrażony w PLN zależy także od wahań kursu euro wobec złotego, który może zwiększać lub zmniejszać wynik z inwestycji. Oznacza to, że dla polskiego inwestora Euro Wkład wiąże się także z ryzykiem walutowym, o czym wspominaliśmy już powyżej.
Którą strategię wybrać?
Nie musisz decydować sam. Przy otwieraniu konta nasz robodoradca podpowie Ci na podstawie krótkiej ankiety, która strategia jest dla Ciebie odpowiednia. Jeśli zaproponuje strategię do 3 lat, a Ty się z tym nie zgodzisz, przed otwarciem konta możesz sam przełączyć się na mniej ryzykowną strategię do 1 roku.
A jeśli nie chcesz nic zmieniać - nie musisz. Zajmiemy się wszystkim za Ciebie.
Z radością po raz kolejny stworzyliśmy dla Was produkt, jaki trudno znaleźć na rynku, chcąc jak najlepiej odpowiadać na Wasze potrzeby. Wierzymy, że przypadnie Wam do gustu.
Zdywersyfikuj walutowo swoją rezerwę finansową już dziś. I pozwól swoim euro pracować dla Ciebie.
A jeśli masz do nas jakieś pytania, jak zwykle, możesz skontaktować się z nami pod numerem +48 22 104 09 08 lub pisząc na adres [email protected].