 Trudność
Impuls prawie zawsze przychodzi z zewnątrz. W banku przy wpłacie na konto proponują Ci lokatę strukturyzowaną, dzwonią ze „specjalną ofertą” albo produkt poleca Ci kolega czy znajomy. Polecenie może być dobrym początkiem, ale sama decyzja powinna wynikać z warunków produktu i Twoich potrzeb.
Najpierw warto jednak zadać sobie inne pytanie: czy to naprawdę najlepsza oferta? Bank świetnie sprawdza się przy codziennych transakcjach i bezpiecznym przechowywaniu pieniędzy, których będziesz potrzebować wkrótce. A co z majątkiem, z którego chcesz skorzystać dopiero za wiele lat na przykład na przyszłość dzieci czy emeryturę?
Zacznijmy od rozróżnienia oszczędzania i inwestowania. Konto oszczędnościowe czy lokata służą do czegoś innego niż portfel złożony z akcji i obligacji. Wyjaśnimy, dlaczego nie polecamy trzymać w nich długoterminowych oszczędności, choć robi tak wiele osób. Przy długoterminowym inwestowaniu porównamy przede wszystkim fundusze inwestycyjne oferowane przez banki z globalnymi portfelami od Finax.
W artykule omówię sześć obszarów:
Przyszłego zysku z inwestycji nie znamy. Jej koszty i zasady możemy jednak sprawdzić z góry.
Bezpieczeństwo: kto nadzoruje Twoje pieniądze i co się z nimi dzieje?
Banki towarzyszą nam od stuleci najstarszy wciąż działający bank powstał w 1472 roku we włoskiej Sienie. Długa historia, znane marki i gęsta sieć oddziałów budują poczucie bezpieczeństwa i zaufania. Bezpieczeństwo banków opiera się jednak przede wszystkim na surowych przepisach, wymogach dotyczących kapitału i płynności oraz nadzorze nad ich przestrzeganiem.
W świecie inwestycji wciąż nie brakuje oszustw i obietnic szybkiego wzbogacenia się, które podkopują zaufanie do rynku finansowego. Tym ważniejsze jest, by sprawdzić, komu powierzasz pieniądze, czy ma licencję i kto go nadzoruje.
Surowym zasadom i nadzorowi podlegają również inne instytucje finansowe. Przykładowo Finax to licencjonowany dom maklerski. Musi przestrzegać przepisów chroniących inwestorów i – zgodnie z prawem europejskim i słowackim – przechowywać majątek klientów oddzielnie od majątku spółki. Różnica tkwi w tym, co dzieje się z Twoimi pieniędzmi dalej.
Wpłacając pieniądze na produkt depozytowy, w praktyce pożyczasz je bankowi. Bank wykorzystuje je w swojej działalności i pożycza dalej – gospodarstwom domowym, firmom i państwu. Właśnie dlatego depozyt jest objęty gwarancją Bankowego Funduszu Gwarancyjnego do równowartości 100 000 euro. Gwarancja istnieje, bo Twoimi pieniędzmi obraca ktoś inny.
Przy inwestowaniu jest odwrotnie. Papiery wartościowe w portfelu pozostają wyłącznie Twoją własnością. Gotówka klientów leży na oddzielnych rachunkach, a papiery wartościowe są przechowywane u depozytariusza (custodiana) w przypadku Finax w belgijskim banku KBC oddzielnie od majątku spółki.
Finax jako dom maklerski jest objęty słowackim Funduszem Gwarancji Inwestycji (GFI), który w razie niedostępności majątku klientów pokrywa ich roszczenia do 50 000 euro. GFI nie pokrywa strat wynikających z wahań rynkowych, czyli spadków wartości kupionych inwestycji.
Podobnie chroniony jest majątek w funduszach inwestycyjnych, przechowywany oddzielnie u depozytariusza.
Obie drogi są chronione i regulowane. Nie wybierasz między bezpiecznym a ryzykownym, lecz między dwiema regulowanymi opcjami.
Zyski: skąd bierze się zwrot z Twoich pieniędzy?
Oprocentowanie konta oszczędnościowego czy lokaty nie jest nagrodą za dobrą kondycję gospodarki. To cena, za jaką bank pożycza Twoje pieniądze. Bank pozyskuje środki na rynku po jednej stawce, Tobie wypłaca niższą, a różnica to jego marża. Gdy stopy procentowe NBP rosną, marża zwykle zwiększa się szybciej niż Twoje oprocentowanie. Na lokacie ze stałym oprocentowaniem uzgodniona stawka obowiązuje przez cały okres jej trwania.
Zanim przejdziemy do naszych Globalnych portfeli, warto wspomnieć o konserwatywnym rozwiązaniu, jakim jest Złoty Portfel Obligacji. Opiera się na ETF-ach na polskie obligacje skarbowe, a jego zysk zmienia się wraz ze stopami procentowymi i sytuacją na rynku obligacji. W przeciwieństwie do lokat bankowych osiąga zyski porównywalne z bieżącymi stopami procentowymi, bo nie zarabiamy na różnicy między stopami NBP a Twoim oprocentowaniem. Aktualna oczekiwana rentowność brutto wynosi 3,54%* w skali roku. Nie pożyczamy Twoich pieniędzy tylko je inwestujemy. A największa różnica? Na lokacie Twoje pieniądze są zamrożone. W Złotym Portfelu Obligacji - nie.
Złoty Portfel Obligacji to jednak inwestycja, a nie depozyt. Jego wartość może się wahać, a wynikiem może być również strata. Nie obejmuje go gwarancja Bankowego Funduszu Gwarancyjnego (BFG) do równowartości 100 000 euro - zamiast tego podlega Funduszowi Gwarancji Inwestycji.
A teraz inwestycje w akcje i obligacje tu zysk działa inaczej. Dzięki akcyjnym ETF masz udział w biznesie wielu firm z różnych krajów i branż. Obligacyjne ETF inwestują w dług państw i przedsiębiorstw. W Finax dobieramy ich proporcje do Twojego celu i horyzontu inwestycyjnego.
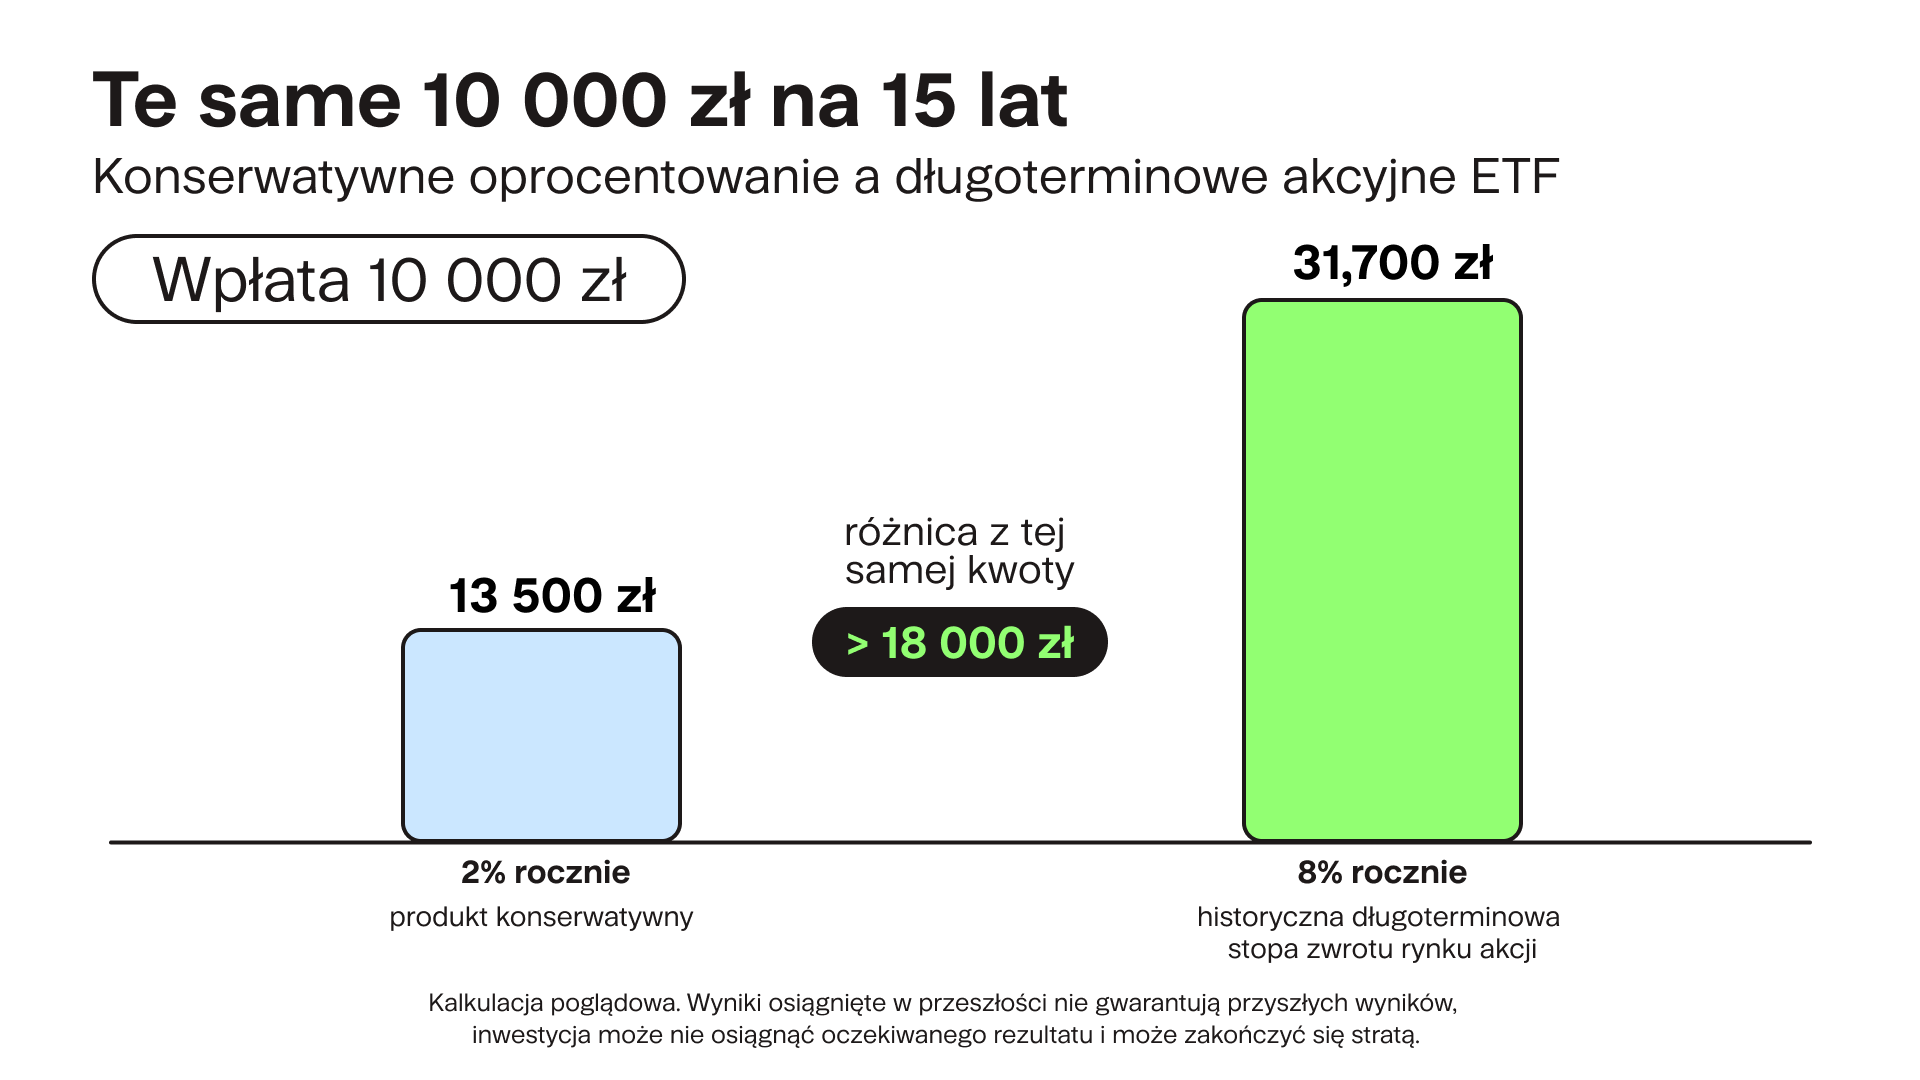
Pokażmy to na liczbach. Masz 10 000 zł, których przez 15 lat najprawdopodobniej nie będziesz potrzebować. Obliczenia nie uwzględniają opłat:
- Przy 2% rocznie, czyli typowym poziomie konserwatywnego produktu odsetkowego, będziesz mieć około 13 500 zł.
- Przy 8% rocznie, co odpowiada długoterminowej średniej globalnego rynku akcji, będziesz mieć około 31 700 zł.
Różnica to ponad 18 000 zł z tej samej wpłaconej kwoty. Pamiętaj jednak, że te wyniki mają charakter wyłącznie poglądowy i nie można pomijać ryzyka.
Na produktach odsetkowych wartość Twoich pieniędzy będzie stabilna, a przy inwestowaniu w akcyjne ETF raz będzie rosnąć, a raz spadać. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników, a inwestycje w akcje mogą zakończyć się stratą. Historycznie rynki akcji odrabiały jednak spadki. Dlatego w akcyjne ETF warto inwestować długoterminowo - tak, by miały czas odrobić ewentualne straty.
Wiele osób zapomina jednak, że także oszczędności w banku mogą tracić na wartości przez inflację, czyli wzrost cen. Inflacja CPI (w sierpniu 2026 r.) przekracza obecnie 4%. Jeśli oprocentowanie Twojego konta jest niższe lub zerowe, za swoje oszczędności kupisz coraz mniej.
Opłaty: jedna liczba zamiast czterech pozycji w cenniku
Porównując oferty, zsumuj wszystkie koszty. Sprawdź, od jakiej kwoty są naliczane i jak często je płacisz. Jednorazowa opłata od wpłaty działa inaczej niż coroczna opłata od całego, rosnącego majątku.
W funduszach inwestycyjnych sprawdzaj opłaty wejściowe i wyjściowe, koszty bieżące, koszty transakcyjne i ewentualną opłatę za wyniki. Ich wysokość i kombinacja zależą od konkretnego funduszu i towarzystwa, a znajdziesz je w dokumencie zawierającym kluczowe informacje (KID) publikowanym na stronie funduszu. Dzięki temu łatwo porównasz je z innymi opcjami.
W Finax płacisz jedną opłatę: 1% rocznie plus VAT, czyli 1,23% rocznie od wartości zarządzanego majątku. Do całkowitych kosztów inwestycji należą także koszty samych ETF, które są na bieżąco uwzględniane w ich wartości. W Finax nie płacisz za zakup, sprzedaż, zaksięgowanie wpłaty, rebalansowanie ani zamknięcie konta. Jeśli przeniesiesz inwestycję od innego dostawcy, po spełnieniu warunków, przez 2 lata będziemy zarządzać 50% przeniesionej kwoty bez opłaty za zarządzanie. A to nie wszystko: dzięki zniżkom i promocjom dla klientów opłata jest w praktyce jeszcze niższa niż w cenniku w 2025 r. wyniosła średnio tylko 0,63% + VAT. Pełny przegląd aktualnych zniżek znajdziesz tutaj.
Podatki: jak zatrzymać cały zysk dla siebie
Wybierając inwestycję, zwróć uwagę także na opodatkowanie. Dwa produkty o takim samym zysku po opłatach mogą przynieść inwestorowi różne kwoty właśnie przez odmienne zasady podatkowe. To szczegół, który często umyka przy porównaniach, a na końcowy wynik może wpłynąć bardziej niż opłaty za zarządzanie.
W Polsce zasada jest prosta: od zysków kapitałowych płacisz 19% podatku, czyli tzw. podatek Belki. Dotyczy to zarówno odsetek z lokaty czy konta oszczędnościowego, jak i zysków z funduszy inwestycyjnych i ETF bez względu na to, jak długo trzymasz inwestycję czego nie można powiedzieć o aktywach fizycznych (np. popularne w Polsce nieruchomości). Finax ułatwia Ci jednak sprawę: portfele opieramy na ETF akumulujących dywidendy, co jest efektywne podatkowo, a polskim klientom wystawiamy PIT-8C.
Podatku Belki możesz jednak legalnie uniknąć, oszczędzając na emeryturę przez OIPE, czyli Ogólnoeuropejski Indywidualny Produkt Emerytalny. W Finax znajdziesz go pod nazwą Europejska Emerytura. OIPE działa na zasadach podobnych do IKE: jeśli spełnisz ustawowe warunki m.in. wypłacisz środki po ukończeniu 60 lat cały zysk zostaje u Ciebie, bez 19% podatku. W 2026 roku na OIPE możesz wpłacić do 28 260 zł. Po pieniądze z OIPE możesz sięgnąć także wcześniej - wtedy po prostu zapłacisz podatek od zysku, tak jak na zwykłym rachunku.
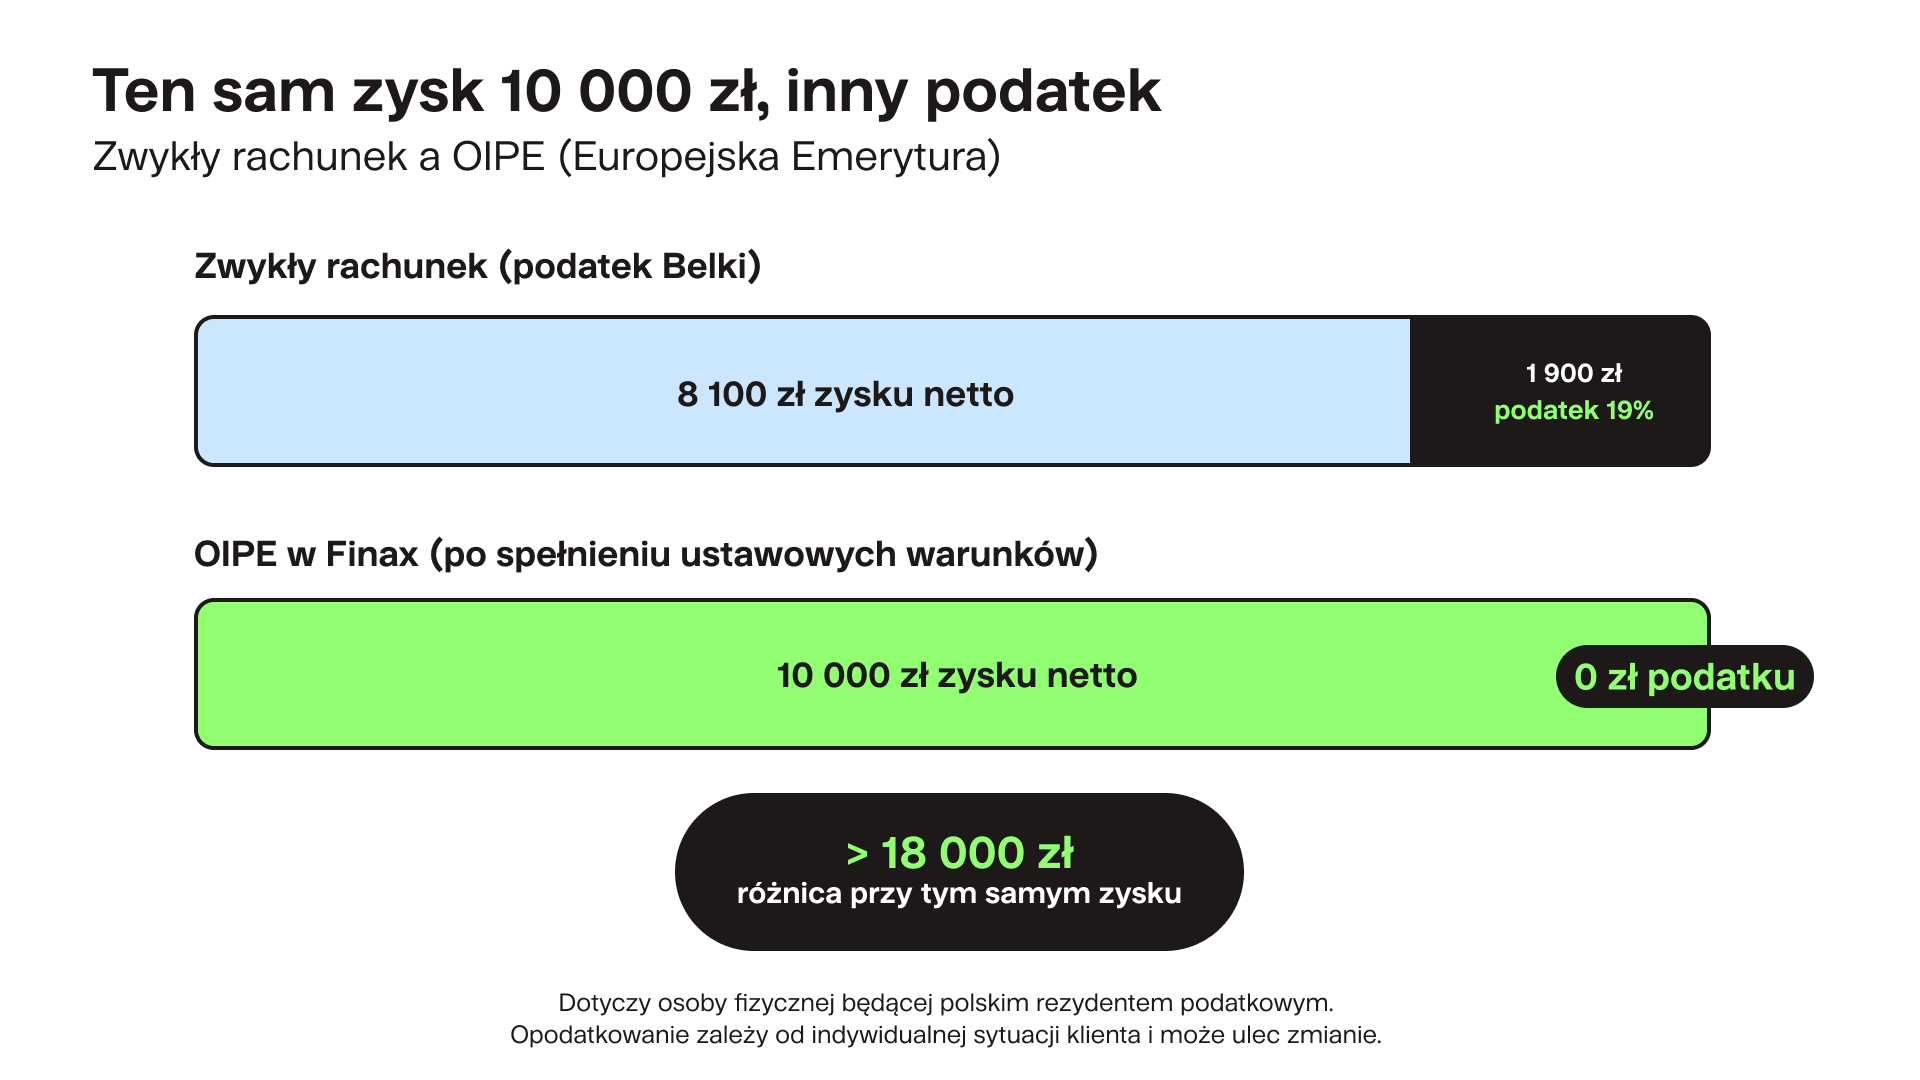
Jeśli na zwykłym rachunku wypracujesz 10 000 zł zysku, podatek Belki zabierze z niego 1 900 zł. Przy takim samym zysku w OIPE, po spełnieniu warunków zwolnienia, tego podatku nie płacisz. Oszczędność podatkowa może więc stanowić istotną część wyniku inwestycji.
Pamiętaj, że opodatkowanie zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie. Zwolnienie podatkowe w OIPE dotyczy wyłącznie polskich rezydentów podatkowych.
Dostęp do pieniędzy: co, jeśli będziesz ich potrzebować wcześniej?
Z rozmów z osobami, które jeszcze nie inwestują, wiem, że hamują je dwie rzeczy: nie chcą zamrażać pieniędzy i boją się kary za wcześniejszą wypłatę. Obie obawy są zrozumiałe, bo właśnie tak działają lokaty, które im się proponuje.
W Finax zaczynasz już od 50 zł jednorazowo lub regularnie. Dzięki ułamkowym jednostkom ETF nawet tak mała wpłata trafia do całego portfela. Dlaczego o tym wspominam? Bo to prosty sposób, by sprawdzić, czy inwestowanie Ci odpowiada. Nawet niewielka kwota pomoże Ci wyrobić nawyk regularnego inwestowania i stopniowo budować majątek.
Do tego pieniądze nie są nigdzie zamrożone. Nie ma minimalnego okresu inwestowania ani kary za wcześniejszą wypłatę. Po złożeniu dyspozycji środki zwykle trafiają na Twoje konto w ciągu kilku dni roboczych. Podobnie działa większość funduszy inwestycyjnych, choć czasem pobierają one opłatę wyjściową, jeśli wypłacisz pieniądze przed upływem ustalonego okresu.
Produkty bankowe nagradzają Cię głównie wtedy, gdy wytrwasz do końca. Jeśli potrzebujesz pieniędzy wcześniej, tracisz odsetki albo płacisz karę. Twoje pieniądze są więc Twoje ale dopiero w terminie, który wyznaczył ktoś inny.
Prostota: ile czasu zajmie Ci inwestowanie?
Inwestując z Finax, nie musisz samodzielnie wybierać poszczególnych ETF ani składać zleceń. Na podstawie ankiety polecimy Ci strategię dopasowaną do Twojego celu, horyzontu i tolerancji ryzyka. Ty ustawiasz wpłaty, a bieżącym zarządzaniem portfelem zajmujemy się my. W ramach zarządzania przeprowadzamy regularne rebalansowanie, które utrzymuje skład portfela zgodnie z wybraną strategią i nie płacisz za nie dodatkowo.
Jest jeszcze jedna rzecz, której nie znajdziesz w cenniku: czy firma, której powierzyłeś swoje oszczędności edukuje Cię, czy tylko sprzedaje Ci produkt. W Finax wysyłamy regularne newslettery, publikujemy artykuły i podcasty, które pomagają zrozumieć finanse i sytuację na rynkach. Tak rozbudowany mentoring wciąż nie jest na rynku standardem. Nasz zespół obsługi klienta jest przeszkolony w zakresie właściwego podejścia do inwestycji.
O wyniku portfela często decyduje właśnie zachowanie: czy wpłacasz regularnie, trzymasz się zaplanowanego horyzontu i nie panikujesz przy wahaniach rynku. Dlatego dobry mentoring może odegrać kluczową rolę w budowaniu Twojego majątku.
Co sprawdzić przed decyzją: cztery pytania
Zanim komukolwiek powierzysz pieniądze, przejdź przez tę listę. Dotyczy banku, funduszu inwestycyjnego i nas:
1. Kto sprawuje nadzór? Szukaj licencji i nadzoru instytucji państwowych oraz informacji o tym, jak chroniony jest Twój majątek.
2. Jakie są warunki i koszty zarządzania moim majątkiem? Nie jedna liczba z ulotki, lecz wszystkie pozycje: wejście, zarządzanie, depozytariusz, wyjście.
3. Jak szybko dostanę się do swoich pieniędzy, gdy będę ich potrzebować? Czy za wcześniejszą wypłatę poniosę jakąś karę?
4. Czy instytucja pomaga mi zrozumieć, co robię? Dobry zarządzający edukuje także wtedy, gdy rynki spadają, a nie tylko gdy rosną.
Jeśli na wszystkie cztery pytania masz jasną odpowiedź, decyzja okaże się prostsza, niż się wydawało.
W Finax zyskujesz zarządzanie globalnym portfelem ETF, automatyczne inwestowanie i rebalansowanie, przejrzyste warunki i wsparcie klienta. Nie płacisz opłat wejściowych ani wyjściowych, a oszczędzając na emeryturę w OIPE, po spełnieniu ustawowych warunków unikniesz podatku Belki. Finax łączy długoterminowe inwestowanie w ETF z profesjonalnym zarządzaniem, dzięki czemu budujesz majątek bez codziennego śledzenia rynków.
Zacznij online już od 50 zł. Wybierz cel, wypełnij ankietę inwestycyjną i otrzymaj rekomendację odpowiedniej strategii. Wysokość regularnych wpłat ustawisz według swoich możliwości i w każdej chwili możesz ją zwiększyć lub zmniejszyć.
*Kalkulacja opiera się na rentownościach, wyliczanych przez Beta ETF, do wygaśnięcia bazowych ETF na dzień 31.08.2026 r. Oczywiście, rentowność jest zmienna i może się zmieniać w zależności od rozwoju polskich stóp procentowych, nastrojów inwestorów na rynku i podobnych czynników. Nie jest to wiarygodny wskaźnik przyszłych wyników.