 Trudność
Banki pozostają dla wielu Polaków naturalnym miejscem podejmowania decyzji finansowych. Korzystamy z nich przy prowadzeniu rachunków, zaciąganiu kredytów czy zakładaniu lokat. Przy okazji codziennych spraw klienci mogą jednak zetknąć się również z propozycjami inwestycyjnymi, których wcześniej nie planowali rozważać.
Z najnowszego badania* zrealizowanego przez Finax wynika, że 33 proc. respondentów bardziej ufa bankom niż innym firmom oferującym produkty inwestycyjne - te z kolei większym zaufaniem darzy 12 proc. badanych. To przekłada się na to, w jaki sposób inwestują (a raczej, nie inwestują) Polacy. Trzymamy w gotówce i depozytach bieżących ponad 1,5 biliona złotych naszych oszczędności.
Z tego samego badania dowiedzieliśmy się, że jedna trzecia z Was przyznaje, że podczas wizyty w banku zaproponowano im produkt inwestycyjny, mimo że przyszli tam w zupełnie innej sprawie.
Jednocześnie, co czwarty respondent przyznaje, że otrzymał od banku propozycję produktu inwestycyjnego, którego zasad nie rozumiał w pełni, a blisko jedna trzecia badanych deklaruje, że nie miała takiego doświadczenia. Wyniki badania pokazują, że zakup produktów inwestycyjnych przez klientów nie zawsze idzie w parze z ich zrozumieniem.
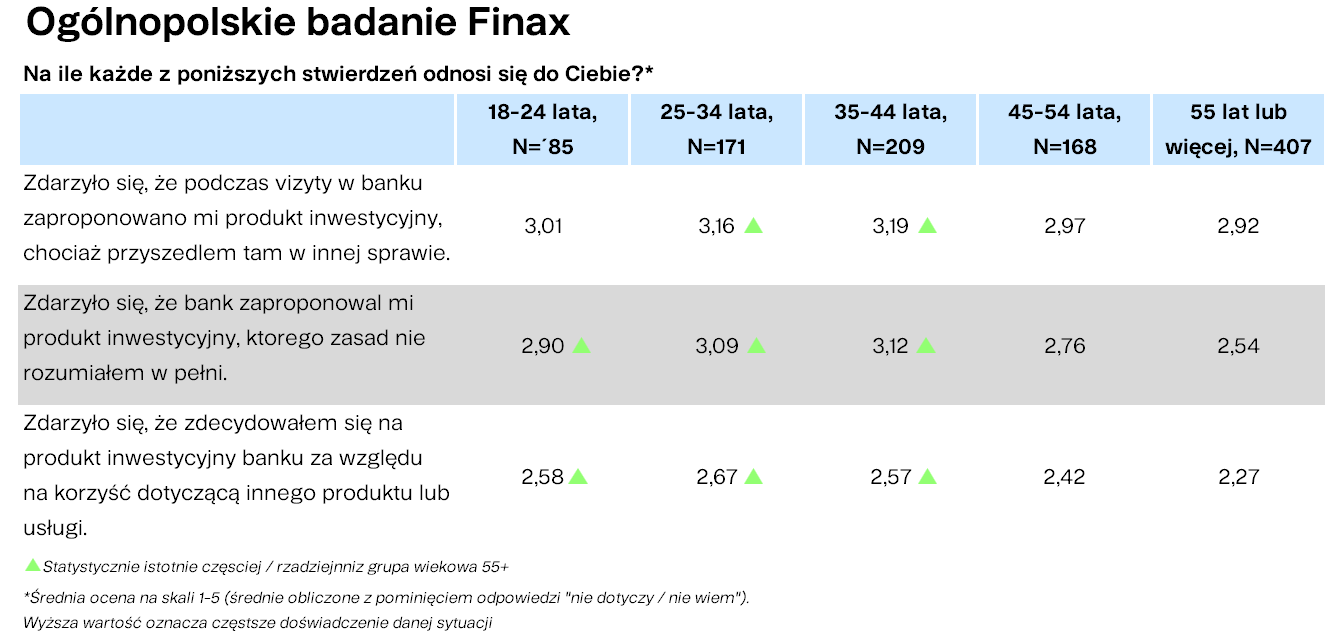
Najczęściej z takimi sytuacjami stykają się osoby w wieku 25 - 44 lata. Częściej niż ci starsi respondenci deklarują zarówno otrzymywanie nieoczekiwanych propozycji inwestycyjnych, jak i kontakt z ofertami, których zasad nie rozumiały.
Czytelniku, jeśli przychodzisz do banku po kredyt, założyć konto czy załatwić inną sprawę, niekoniecznie jesteś gotowy do podjęcia decyzji inwestycyjnej. Zawsze musisz wiedzieć, w co inwestujesz, jakie podejmujesz ryzyko i ile za to płacisz. Jeśli nie rozumie zasad proponowanego produktu, powinieneś odłożyć decyzję i spokojnie przeanalizować ofertę.
Co trzeci Polak ma problem z opłatami
Takich propozycji może wkrótce przybyć. Od 2027 roku instytucje prowadzące IKE i IKZE, m.in. banki, TFI i domy maklerskie, zaczną oferować Osobiste Konto Inwestycyjne (OKI), które pozwoli inwestować bez podatku Belki w ramach ustawowych limitów. To dobra okazja, by zacząć inwestować, ale zasady pozostają te same: zanim otworzycie OKI, sprawdźcie, w co będą inwestowane Wasze pieniądze, jakie ryzyko podejmujecie i ile za to zapłacicie. Więcej o OKI przeczytacie w naszych artykułach.
Opłaty za inwestowanie - niemal co trzeci Polak ma z nimi problem
Dla wielu osób bank to pierwszy wybór, gdy chcą zacząć inwestować i pomnożyć oszczędności. Macie tam konto, znacie aplikację i ufacie mu. Przy inwestowaniu warto jednak rozejrzeć się szerzej. Różnice w opłatach, podatkach i sposobie inwestowania mogą wyraźnie wpłynąć na końcową wartość Waszego majątku. ➡️ Czytaj więcej na ten temat.
Problem nie kończy się na rozumieniu samego produktu. Niemal co trzeci Polak przyznaje, że informacje o opłatach inwestycyjnych są dla niego trudne do wyjaśnienia. Jednocześnie tylko 31 proc. deklaruje, że w przybliżeniu wie, ile łącznie płaci za korzystanie ze swoich produktów inwestycyjnych w ciągu roku.
Znajomość kosztów inwestowania to jeden z podstawowych warunków świadomego inwestowania. Przy porównywaniu ofert różnych instytucji znaczenie mają jednak również potencjalne zyski, poziom ryzyka oraz możliwość wycofania środków. Szczególnie istotna jest perspektywa długoterminowa, w której nawet niewielkie różnice w opłatach mogą znacząco wpłynąć na wartość zgromadzonego kapitału.
W Finax jesteśmy dumni z przejrzystości produktu i cennika. Pobieramy tylko jedną opłatę - za zarządzanie. Na dodatek, wszystkimi wpłatami z października zarządzamy przez rok bez opłat!
Załóż konto i zacznij inwestować już dziś
Ważnym kryterium wyboru jest także dywersyfikacja, pozwalająca ograniczyć ryzyko związane z pojedynczymi inwestycjami. Rozwiązaniem umożliwiającym szerokie rozłożenie kapitału pomiędzy różne rynki są m.in. fundusze ETF, które charakteryzują się stosunkowo prostą konstrukcją i zazwyczaj przejrzystymi kosztami. Nie eliminują one ryzyka strat, ale mogą stanowić element długoterminowej strategii inwestycyjnej.
Pamiętajcie!
Bank może być dobrym miejscem do inwestowania, podobnie jak wyspecjalizowana firma inwestycyjna. Najważniejsze, abyście wiedzieli, za co konkretnie płacicie i jakie ryzyko podejmujecie. O wyborze nie powinny bowiem decydować przywiązanie do marki czy atrakcyjność promocji, lecz dopasowanie produktu do celu, przejrzyste zasady i rozsądne koszty. W długoterminowym inwestowaniu to właśnie te elementy mają największe znaczenie.
Najczęściej zadawane pytania o inwestowanie w banku
1. Co zrobić, gdy w banku proponują mi inwestycję?
Nie podejmujcie decyzji od razu. Poproście o dokument z kluczowymi informacjami (KID) i zestawienie wszystkich opłat, a potem spokojnie przeanalizujcie ofertę w domu. Z badania Finax wynika, że co trzeci Polak dostał w banku propozycję inwestycyjną, choć przyszedł w innej sprawie, a co czwarty - ofertę produktu, którego zasad w pełni nie rozumiał. Zasada jest prosta: jeśli czegoś nie rozumiecie, nie inwestujcie. Przed decyzją porównajcie też ofertę banku z innymi rozwiązaniami - sprawdźcie, czym różni się inwestowanie w Finax od inwestowania w banku.
2. Jakie opłaty płacę, inwestując przez bank?
Najczęściej są to: opłata za zarządzanie funduszem, opłata dystrybucyjna lub manipulacyjna przy wpłacie, czasem opłata za wyjście z produktu oraz koszty wbudowane w sam fundusz. Do tego dochodzi 19-procentowy podatek od zysków kapitałowych, czyli tzw. podatek Belki. Łączne koszty w ujęciu rocznym znajdziecie w dokumencie KID – to on pozwala uczciwie porównać oferty. Według badania Finax tylko 31 proc. Polaków wie w przybliżeniu, ile łącznie płaci rocznie za swoje inwestycje. Jak rozliczyć podatek od zysków kapitałowych, dowiecie się z naszego webinaru.
3. Czy lepiej inwestować w banku, czy w fundusze ETF?
To zależy od Waszego celu, horyzontu inwestycyjnego i akceptowanego ryzyka nie ma jednej odpowiedzi dla wszystkich. Porównując oferty, sprawdźcie łączne opłaty, poziom dywersyfikacji i możliwość wypłaty środków. Fundusze ETF zwykle mają niższe koszty niż fundusze zarządzane aktywnie i pozwalają rozłożyć kapitał na tysiące spółek z całego świata, ale - jak każda inwestycja - niosą ryzyko strat. Sprawdźcie, czym są fundusze ETF i jak działają.
* Badanie przeprowadzone przez Maison & Partners na reprezentatywnej próbie 1040 dorosłych Polaków na zlecenie Finax. Przedstawione wyniki dotyczą deklarowanych doświadczeń i opinii respondentów związanych z bankowymi ofertami inwestycyjnymi, zaufaniem do instytucji finansowych oraz znajomością kosztów inwestowania.